
Een huis kopen in Spanje, als tweede woning of om er te gaan wonen, verloopt in een vaste volgorde: u vraagt een NIE aan, controleert de woning en het eigendom, reserveert met een voorschot, tekent de akte bij de notaris en laat de koop inschrijven. Daarna volgen de jaarlijkse belastingen, in Spanje en, als u in Nederland belastingplichtig blijft, ook in Nederland. De regels hieronder komen uit officiële bronnen, gelezen in oktober 2026.
Stap 1: het NIE, uw Spaanse identificatienummer
Buitenlanders met economische belangen in Spanje, zoals de koop van een woning, krijgen een persoonlijk nummer: het NIE (número de identidad de extranjero). Dat regelt artikel 205 van het vreemdelingenreglement, Real Decreto 1155/2024, dat sinds 20 mei 2025 geldt. U krijgt het niet vanzelf: u vraagt het aan en vermeldt de reden.
Voor wie niet de Spaanse nationaliteit heeft, is het NIE tegelijk het fiscale nummer (NIF), volgens artikel 20 van Real Decreto 1065/2007. En het eigendomsregister (Registro de la Propiedad) schrijft geen koop in als niet de fiscale nummers van alle partijen in de akte staan (Ley Hipotecaria, art. 254). In de praktijk hebt u het NIE dus nodig om te tekenen en om de koop te laten inschrijven.
Aanvragen bij het consulaat in Amsterdam
Het Spaanse consulaat-generaal in Amsterdam behandelt alleen aanvragen van mensen die korter dan drie maanden in Spanje verblijven. Gaat u langer dan drie maanden in Spanje wonen, dan schrijft u zich daar in bij de Oficina de Extranjería en krijgt u het NIE automatisch. Een afspraak is verplicht en maakt u online via de pagina van het consulaat. U neemt mee:
- formulier EX-15, origineel en één kopie, met de reden van de aanvraag;
- een geldig paspoort met kopie (als EU-burger mag u uw identiteitskaart gebruiken);
- een bewijs van woonplaats in Nederland, bijvoorbeeld een inschrijving bij de gemeente, een rijbewijs of een zorgpas;
- een document dat de reden aantoont, zoals stukken over de koop van de woning;
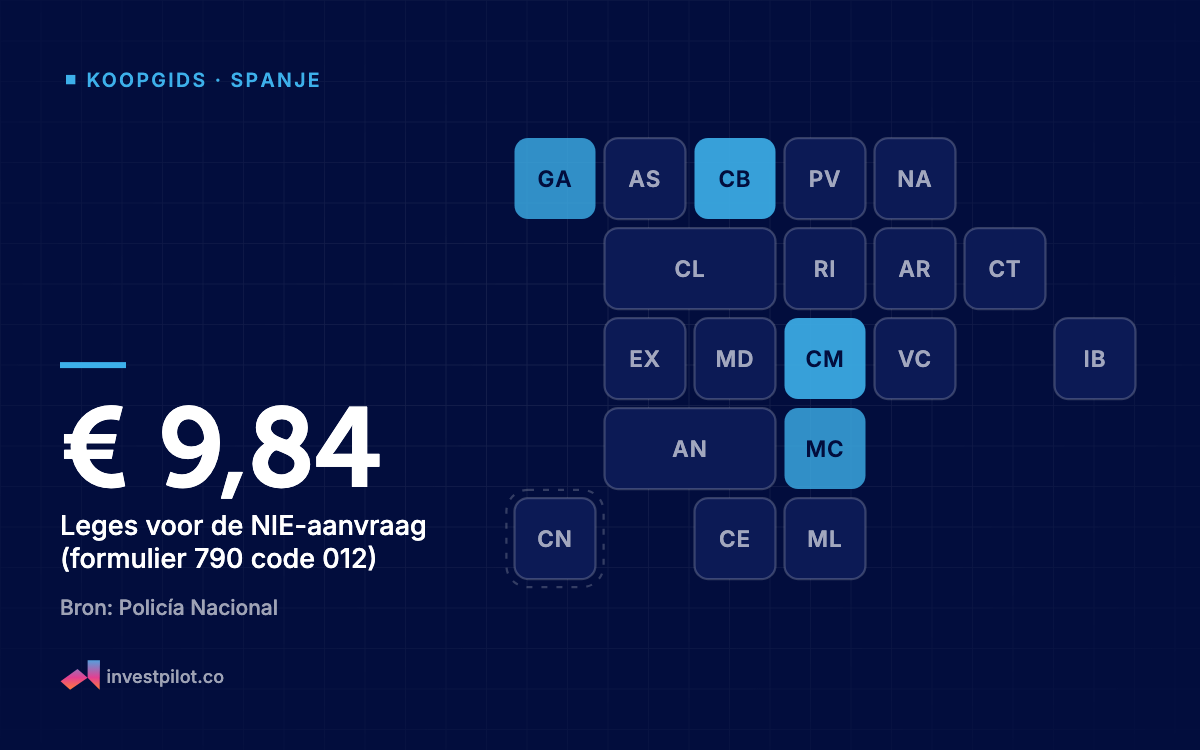
- formulier 790 code 012 met het betalingsbewijs van de leges: € 9,84 volgens het actuele formulier van de Spaanse politie.
U mag ook een gemachtigde sturen met een volmacht die uitdrukkelijk de NIE-aanvraag noemt; de aanvrager of de gemachtigde moet altijd persoonlijk verschijnen (Engelstalige consulaatpagina). Meestal duurt het ongeveer twee weken, soms tot een maand. Een NIE van het consulaat dient voor contacten met de Spaanse overheid, maar geeft geen recht om in Spanje te wonen.
Aanvragen in Spanje of vanuit België
In Spanje vraagt u het NIE persoonlijk aan bij de politie, via een Oficina de Extranjería of een politiebureau. De politie beslist binnen ten hoogste 5 dagen; komt er geen antwoord, dan geldt de aanvraag als afgewezen (Policía Nacional). Vanuit België loopt de aanvraag volgens het reglement via de Spaanse consulaire posten; de praktische voorwaarden daarvan hebben wij niet nagekeken.
Stap 2: de woning en het eigendom controleren
Het eerste document is de nota simple, een uittreksel uit het eigendomsregister met de omschrijving van de woning, de eigenaar en de lasten, zoals een hypotheek. Het heeft alleen informatieve waarde; als bewijs bestaat een certificación (Ley Hipotecaria, art. 222). Online kost een nota simple via het Colegio de Registradores € 9,02 plus IVA (de Spaanse btw), gemiddeld binnen 2 uur en desgewenst in het Engels; dat bedrag staat op de pagina van het register Madrid nr. 1.
Voor de verkoop van een bestaande woning is een energiecertificaat verplicht (Real Decreto 390/2021, art. 3); een kopie en het label worden bij het koopcontract gevoegd (art. 17). Het certificaat is maximaal 10 jaar geldig, of 5 jaar bij label G (art. 13).
Vraag ook naar de IBI, de Spaanse onroerendezaakbelasting (vergelijkbaar met de OZB). Onbetaalde IBI kan op de woning worden verhaald, ook na de verkoop; de notaris vraagt daarom vóór de ondertekening informatie op en wijst u in de akte op openstaande IBI-schulden (Ley Reguladora de las Haciendas Locales, art. 64).
In Catalonië moet bij elke verkoop, ook van een bestaande woning, een geldige cédula de habitabilidad (bewoonbaarheidsverklaring) worden overhandigd, op enkele uitzonderingen na (Catalaanse woonwet 18/2007, art. 26). Andere regio's hebben wij op dit punt niet nagekeken.
Stap 3: reserveren, tekenen bij de notaris en inschrijven
Vaak betaalt u eerst een voorschot, de arras of señal. Volgens het Spaanse Burgerlijk Wetboek (art. 1454) kan de koop dan worden ontbonden: de koper verliest het voorschot, of de verkoper betaalt het dubbele terug. Lees in het reserveringscontract welke regeling u afspreekt.
De overdracht gebeurt in een openbare akte, de escritura pública, bij de notaris (art. 1280). Het tekenen van die akte geldt als levering van de woning, tenzij de akte iets anders zegt (art. 1462). Zonder andere afspraak betaalt de verkoper het opmaken van de akte en de koper het eerste afschrift (art. 1455).
Daarna laat u de akte inschrijven in het Registro de la Propiedad. Een eigendomstitel die niet is ingeschreven, kan niet worden tegengeworpen aan derden (Ley Hipotecaria, art. 32): de inschrijving beschermt u. Het honorarium van de registrador (de beheerder van het Registro) betaalt degene op wiens naam wordt ingeschreven, bij een koop dus u (Real Decreto 1427/1989).
Met een Spaanse hypotheek
Leent u bij een Spaanse bank, dan krijgt u ten minste 10 kalenderdagen vóór de ondertekening de bindende offerte (FEIN), het informatieformulier FiAE en het ontwerpcontract. De taxatie betaalt u; de gestoría (administratiekantoor), de notaris van de leningakte en de inschrijving van de hypotheek betaalt de bank (Ley 5/2019, art. 14). Uiterlijk de dag vóór de ondertekening gaat u langs bij een notaris naar keuze voor uitleg; de notaris legt dat kosteloos vast in een verklaring (acta) (art. 15). De belasting op de hypotheekakte (AJD) is voor akten sinds 10 november 2018 voor de bank (TRLITPAJD, art. 29). Meer leest u in ons artikel over hypotheken voor niet-ingezetenen.
Wat u bovenop de koopprijs betaalt
Spanje kent geen ‘kosten koper’ in één pakket. U betaalt de posten apart: een belasting op de koop, uw deel van de notaris, het Registro en eventueel een gestoría of advocaat. De belasting is de grootste post.
Bestaande woning: de ITP
Bij een bestaande woning betaalt u de ITP (Impuesto sobre Transmisiones Patrimoniales), de Spaanse overdrachtsbelasting, wat er ook in het contract staat (TRLITPAJD, art. 8). Elke regio stelt het tarief vast; alleen zonder regionaal tarief geldt het staatstarief van 6 % (art. 11). De grondslag is de valor de referencia van het kadaster, of de prijs als die hoger is (art. 10). Die referentiewaarde raadpleegt u in de Sede Electrónica del Catastro met DNI-gegevens, een digitaal certificaat of Cl@ve.
De staatsregeling geeft 30 werkdagen om de ITP aan te geven (Real Decreto 828/1995, art. 102); regio's mogen eigen termijnen vaststellen. Woont u niet in Spanje, dan wijst u binnen 2 maanden na de koop een vertegenwoordiger voor deze belasting aan; anders geldt de gekochte woning als uw fiscale adres (art. 56).
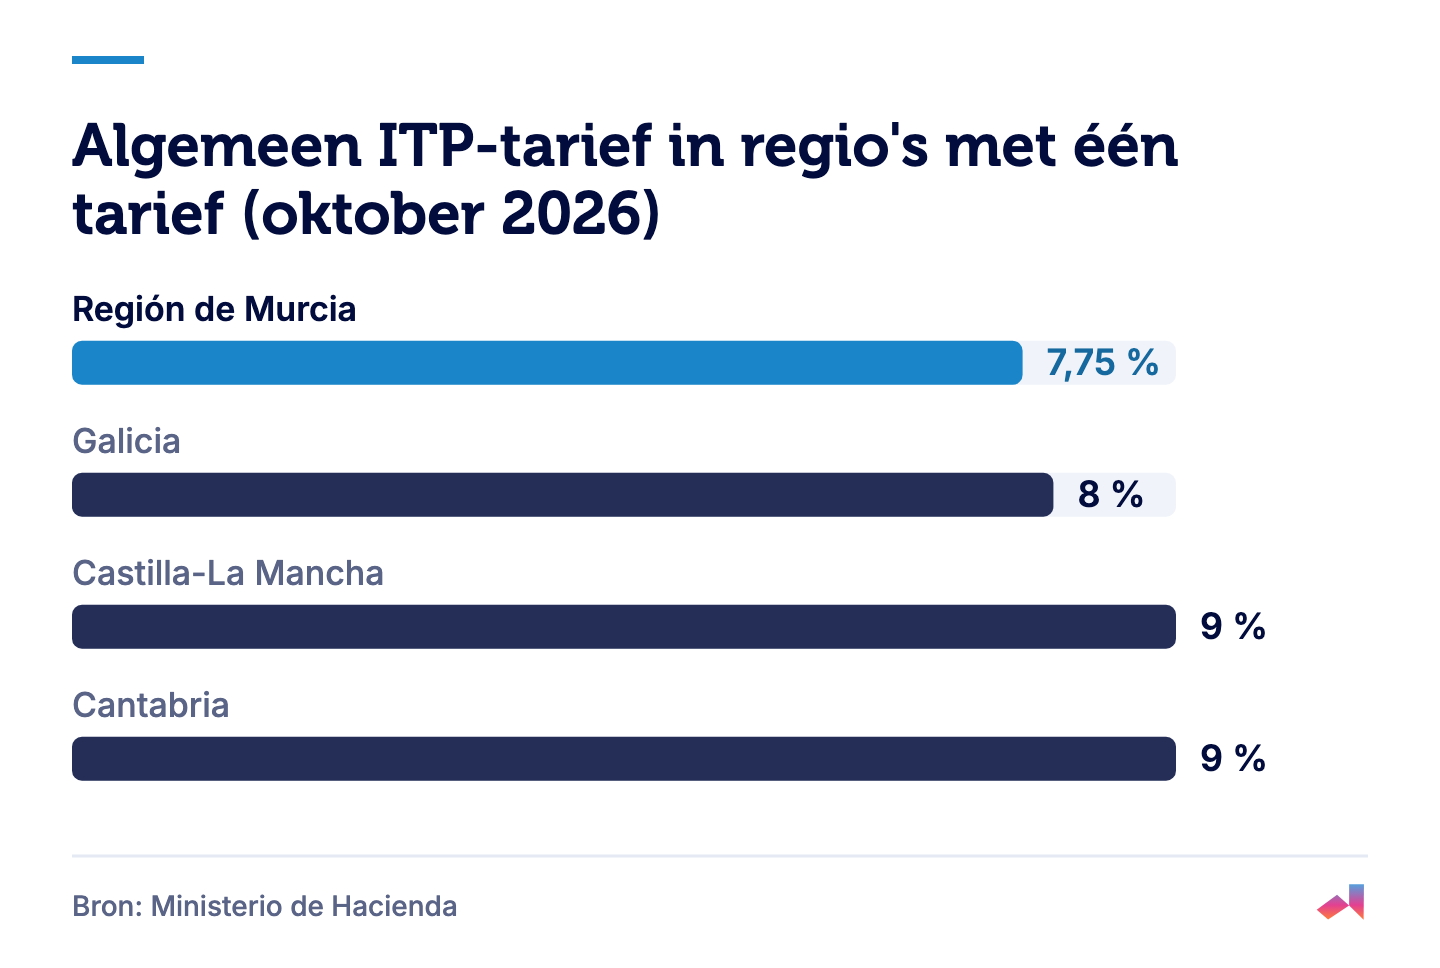
| Regio | Algemeen ITP-tarief (oktober 2026) |
|---|---|
| Galicia | 8 % |
| Región de Murcia | 7,75 % |
| Castilla-La Mancha | 9 % |
| Cantabria | 9 %; voor een hoofdverblijf, onder voorwaarden, 7 % tot € 300.000 en 9 % daarboven |
| Castilla y León | 8 % tot € 250.000, 10 % over het deel daarboven |
| Principado de Asturias | 8 % tot € 300.000, 9 % tot € 500.000, 10 % daarboven, telkens over de hele waarde |
| Cataluña | 10 % tot € 600.000, daarboven per schijf 11 %, 12 % en 13 % |
| Illes Balears | 8 % tot € 400.000, daarboven per schijf 9 % tot 13 % |
Een overzicht per regio publiceert ook het Spaanse ministerie van Financiën. Andalusië, Madrid en Valencia behandelen wij in ons artikel over belastingen en aankoopkosten in 2026.
Nieuwbouw: IVA en AJD
Een tweede of latere levering van een woning is vrijgesteld van IVA (Ley 37/1992, art. 20) en valt daardoor onder de ITP (TRLITPAJD, art. 7). Koopt u nieuwbouw van de projectontwikkelaar, dan betaalt u 10 % IVA, inclusief maximaal twee parkeerplaatsen en bijgebouwen die samen worden verkocht (art. 91); dat geldt niet op de Canarische Eilanden, in Ceuta en Melilla. Daarbij komt AJD (Actos Jurídicos Documentados) op de akte, tegen het tarief van de regio; alleen zonder regionaal tarief zou 0,50 % gelden (art. 31).
Notaris en Registro
Het notaristarief volgt een wettelijke schaal: € 90,15 voor een waarde tot € 6.010,12, daarna een dalend promillage per schijf, met altijd 5 % korting; afschriften, extra bladen en btw komen erbij (Real Decreto 1426/1989). Voor de inschrijving geldt een schaal met een minimum van € 24,04 en een maximum van € 2.181,67, eveneens met 5 % korting (Real Decreto 1427/1989).
Rekenvoorbeeld
Een rekenvoorbeeld ter illustratie, geen offerte: u koopt een bestaand appartement voor € 250.000 en de prijs ligt boven de valor de referencia. In Murcia is de ITP dan € 19.375 (7,75 %), in Galicia en in Castilla y León € 20.000 (8 %) en in Castilla-La Mancha € 22.500 (9 %). Gaat het om nieuwbouw van de ontwikkelaar, dan betaalt u € 25.000 IVA (10 %) plus de regionale AJD. Notaris, Registro en eventuele hypotheekkosten komen daar telkens bij. In onze rekentools berekent u de aankoopkosten voor uw regio en prijs, en in het aanbod ziet u daarna woningen met een score voor uw aankoopproject. Hoeveel eigen geld u nodig hebt, leest u in dit artikel.
Als de verkoper niet in Spanje woont
Koopt u van een verkoper die niet in Spanje woont en daar geen vaste inrichting heeft, dan houdt u 3 % van de afgesproken prijs in en stort u dat bij de Spaanse fiscus (TRLIRNR, art. 25), met modelo 211 binnen 1 maand na de koop (Agencia Tributaria). In het rekenvoorbeeld van € 250.000 gaat het om € 7.500. Stort u het niet, dan kan de Spaanse fiscus het bedrag op de woning verhalen, tot het laagste van die inhouding en de belasting van de verkoper.
De plusvalía municipal, de gemeentelijke belasting op de waardestijging van de grond, betaalt normaal de verkoper. Is de verkoper een natuurlijk persoon die niet in Spanje woont, dan moet u als koper die belasting tegenover de gemeente voldoen (art. 106). Spreek vóór de ondertekening af hoe dat wordt verrekend.
Na de koop: belastingen in Spanje en Nederland
De IBI betaalt wie op 1 januari eigenaar is, ook bij verkoop later dat jaar (art. 63 en art. 75). De gemeente kiest het tarief voor stedelijke woningen tussen 0,4 % en 1,10 %, met kleine verhogingen onder meer in provinciehoofdsteden (art. 72).
Woont u niet in Spanje en verhuurt u de woning niet, dan betaalt u Spaanse belasting voor niet-ingezetenen over een fictief inkomen: 1,1 % van de kadastrale waarde (valor catastral) als de gemeente die waarden in de laatste tien jaar heeft herzien, anders 2 %, zonder aftrek van kosten en naar rato van de dagen dat u eigenaar was (Agencia Tributaria). Voor inwoners van de EU of de EER is het tarief 19 % (TRLIRNR, art. 25). Rekenvoorbeeld ter illustratie: bij een kadastrale waarde van € 100.000 en 2 % is het fictieve inkomen € 2.000 en de belasting € 380 per jaar. Over een overgangsregel voor recente jaren zijn de officiële bronnen in oktober 2026 niet eenduidig. Het Real Decreto-ley 29/2026 voorziet vanaf 2027 in een oplopende schaal van 1,1 % tot 3 % over de som van de kadastrale waarden. Die wijziging staat in de Spaanse inkomstenbelastingwet; of en hoe zij voor niet-ingezetenen geldt, heeft de Spaanse fiscus nog niet bevestigd. Bovendien moet het Spaanse parlement het decreet nog bekrachtigen.
Aangifte doet u met modelo 210: het inkomen over 2025 tussen 1 januari en 31 december 2026 (Agencia Tributaria), dat over 2026 tussen 1 april en 31 december 2027 (Agencia Tributaria).
De Nederlandse kant
Bent u belastingplichtig in Nederland, dan hoort een tweede woning in Spanje bij uw bezittingen in box 3 (Belastingdienst). Voor een woning buiten Nederland geldt niet de WOZ-waarde maar de waarde in het economisch verkeer in onbewoonde staat op 1 januari van het jaar vóór het aangiftejaar; in de aangifte 2025 is dat 1 januari 2024 (toelichting aangifte 2025). U geeft uw wereldinkomen aan, maar betaalt daarover niet automatisch in Nederland (Belastingdienst): voor buitenlandse onroerende zaken in box 3 geldt altijd de vrijstellingsmethode, via de aftrek ter voorkoming van dubbele belasting (toelichting). Voor fiscaal inwoners van België gelden andere regels, die dit artikel niet behandelt.
Bronnen
BOE · Real Decreto 1155/2024, Reglamento de extranjería, art. 205 · 2024 · https://www.boe.es/buscar/act.php?id=BOE-A-2024-24099#a2-17
BOE · Real Decreto 1065/2007, art. 20 · 2007 · https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984#a20
BOE · Ley Hipotecaria, art. 254 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a254
Consulado General de España en Ámsterdam · Número de Identidad de Extranjero (NIE) · 2026 · https://www.exteriores.gob.es/Consulados/amsterdam/es/ServiciosConsulares/Paginas/index.aspx?scca=Pasaportes+y+otros+documentos&scco=Pa%C3%ADses+Bajos&scd=9&scs=N%C3%BAmero+de+Identidad+de+Extranjero+%28NIE%29
Consulado General de España en Ámsterdam · Foreigner Identity Number (NIE) · 2026 · https://www.exteriores.gob.es/Consulados/amsterdam/en/ServiciosConsulares/Paginas/Consular/NIE.aspx
Policía Nacional · Formulario tasa 790 código 012 · 2026 · https://sede.policia.gob.es/Tasa790_012/ImpresoRellenar
Policía Nacional · Asignación de NIE a instancia de interesado · 2026 · https://sede.policia.gob.es/portalCiudadano/_es/tramites_extranjeria_tramite_asignacion_nie.php
BOE · Ley Hipotecaria, art. 222 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a222
Colegio de Registradores · Registro de la Propiedad de Madrid nº 1 · 2026 · https://www.registradores.org/directorio/-/registros/propiedad/madrid/madrid/registro-de-la-propiedad-de-madrid-n-01
BOE · Real Decreto 390/2021, art. 3 · 2021 · https://www.boe.es/buscar/act.php?id=BOE-A-2021-9176#a3
BOE · Real Decreto 390/2021, art. 17 · 2021 · https://www.boe.es/buscar/act.php?id=BOE-A-2021-9176#a1-9
BOE · Real Decreto 390/2021, art. 13 · 2021 · https://www.boe.es/buscar/act.php?id=BOE-A-2021-9176#a1-5
BOE · TRLRHL (RDL 2/2004), art. 64 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a64
BOE · Ley 18/2007 del derecho a la vivienda (Cataluña), art. 26 · 2007 · https://www.boe.es/buscar/act.php?id=BOE-A-2008-3657#a26
BOE · Código Civil, art. 1454 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1454
BOE · Código Civil, art. 1280 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1280
BOE · Código Civil, art. 1462 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1462
BOE · Código Civil, art. 1455 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1455
BOE · Ley Hipotecaria, art. 32 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a32
BOE · Real Decreto 1427/1989, Arancel de los Registradores, norma octava · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28112#octava
BOE · Ley 5/2019 de crédito inmobiliario, art. 14 · 2019 · https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814#ar-14
BOE · Ley 5/2019 de crédito inmobiliario, art. 15 · 2019 · https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814#ar-15
BOE · TRLITPAJD (RDL 1/1993), art. 29 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a29
BOE · TRLITPAJD (RDL 1/1993), art. 8 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a8
BOE · TRLITPAJD (RDL 1/1993), art. 11 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a11
BOE · TRLITPAJD (RDL 1/1993), art. 10 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a10
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026 · https://www.catastro.hacienda.gob.es/es-ES/faqs.html
BOE · Real Decreto 828/1995, Reglamento ITP y AJD, art. 102 · 1995 · https://www.boe.es/buscar/act.php?id=BOE-A-1995-15071#a102
BOE · TRLITPAJD (RDL 1/1993), art. 56 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a56
Xunta de Galicia (Atriga) · Guía del impuesto ITP · 2026 · https://www.atriga.gal/es_ES/informacion-tributaria/tributos/transmisions-patrimoniais-e-actos-xuridicos-documentados/informacion-del-tributol/imposto-sobre-transmisions-patrimoniais-onerosas/guia-do-imposto
Agencia Tributaria de la Región de Murcia · FAQ ITPAJD · 2026 · https://agenciatributaria.carm.es/faqs-itpajd
Junta de Comunidades de Castilla-La Mancha · Transmisiones patrimoniales onerosas · 2026 · https://portaltributario.jccm.es/informacion-tributaria/transmisiones-patrimoniales-onerosas
BOE · Ley de Cantabria 5/2026, de Medidas Fiscales y Administrativas para 2026 · 2026 · https://www.boe.es/diario_boe/txt.php?id=BOE-A-2026-10431
Junta de Castilla y León · Transmisiones patrimoniales onerosas · 2026 · https://tributos.jcyl.es/web/es/informacion-tributaria/transmisiones-patrimoniales-onerosas.html
Ente Público de Servicios Tributarios del Principado de Asturias · Guía básica ITP · 2026 · https://sede.tributasenasturias.es/sites/epstpa/default/es_ES/tributos/transmisiones-patrimoniales/guia-basica-de-tramitacion-de-transmisiones-patrimoniales
Agència Tributària de Catalunya · Tarifes i tipus TPO · 2026 · https://atc.gencat.cat/es/tributs/itpajd/tpo/tarifes-tipus/
Agència Tributària de les Illes Balears · ITP · 2026 · https://www.atib.es/TA/contenido.aspx?Id=9854&lang=es
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, cap. IV · 2026 · https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf
BOE · Ley 37/1992 del IVA, art. 20 · 1992 · https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740#a20
BOE · TRLITPAJD (RDL 1/1993), art. 7 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a7
BOE · Ley 37/1992 del IVA, art. 91 · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740&b=124&tn=1&p=20261002#a91
BOE · TRLITPAJD (RDL 1/1993), art. 31 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a31
BOE · Real Decreto 1426/1989, Arancel de los Notarios · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28111#ani
BOE · Real Decreto 1427/1989, Arancel de los Registradores, número 2 · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28112#numero2
BOE · TRLIRNR (RDL 5/2004), art. 25 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527#a25
Agencia Tributaria · Modelo 211, instrucciones · 2026 · https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/impuesto-sobre-renta-no-residentes/modelo-211-irnr______es-no-residentes-permanente_/instrucciones.html
BOE · TRLRHL (RDL 2/2004), art. 106 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a106
BOE · TRLRHL (RDL 2/2004), art. 63 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a63
BOE · TRLRHL (RDL 2/2004), art. 75 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a75
BOE · TRLRHL (RDL 2/2004), art. 72 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a72
Agencia Tributaria · Manual de Tributación de No Residentes, rentas imputadas · 2026 · https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/manual-tributacion-no-residentes/capitulo-03-tributacion-rentas-comunes-nr/rentas-imputadas-bienes-inmuebles-urbanos.html
BOE · Real Decreto-ley 29/2026, art. 6 · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2026-20823#a6
Agencia Tributaria · Nota sobre plazos del modelo 210 · 2026 · https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/impuesto-sobre-renta-no-residentes/modelo-210-irnr______a-no-residentes-permanente_/nota-modificaciones-plazos-presentacion-modelo-210.html
Agencia Tributaria · IRNR sin establecimiento permanente: modelo y plazo · 2026 · https://sede.agenciatributaria.gob.es/Sede/no-residentes/irnr-sin-establecimiento-permanente/declaracion-irnr-sin-establecimiento-permanente/modelo-plazo-declaracion.html
Belastingdienst · 2e woning (zoals een vakantiewoning) · 2026 · https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/prive/vermogen_en_aanmerkelijk_belang/vermogen/wat_zijn_uw_bezittingen_en_schulden/uw_bezittingen/2e_woning
Belastingdienst · Toelichting aangifte 2025, bezittingen en schulden box 3 · 2025 · https://www.belastingdienst.nl/wps/wcm/connect/fisin/fisin2025/bezittingen_en_schulden_box_3_
Belastingdienst · Wonen in Nederland, buitenlands inkomen · 2026 · https://www.belastingdienst.nl/wps/wcm/connect/nl/buitenland/content/wonen-in-nederland-buitenlands-inkomen
Belastingdienst · Toelichting aangifte 2025, te verrekenen belasting · 2025 · https://www.belastingdienst.nl/wps/wcm/connect/fisin/fisin2025/te_verrekenen_belasting