
Der Kauf einer Wohnung oder eines Hauses in Spanien läuft in festen Schritten: NIE, Prüfung der Immobilie, Vorvertrag, Notar, Grundbuch, danach die laufenden Steuern. Alle Angaben stammen aus amtlichen Quellen (Stand: Oktober 2026); der Steuerteil zum Heimatland gilt für Personen mit Steuerwohnsitz in Deutschland.
Schritt 1: die NIE beantragen
Ausländer, die aus wirtschaftlichen Gründen mit Spanien zu tun haben, zum Beispiel wegen eines Wohnungskaufs, erhalten eine persönliche Nummer: die NIE (número de identidad de extranjero). So regelt es Artikel 205 der spanischen Ausländerverordnung (Real Decreto 1155/2024), die die alte Verordnung von 2011 seit dem 20. Mai 2025 ersetzt. Die NIE wird nicht automatisch vergeben: Sie müssen sie selbst beantragen und den Grund angeben.
Für Ausländer ist die NIE zugleich die spanische Steuernummer (NIF), wie die Verordnung über die Steuerverwaltung (RD 1065/2007) festlegt. Und das Grundbuch trägt einen Kauf nicht ein, wenn in der Urkunde die Steuernummern aller Beteiligten fehlen (Artikel 254 Ley Hipotecaria). Planen Sie die NIE also fest vor dem Notartermin ein.
In Spanien oder beim Konsulat in Deutschland
In Spanien stellen Sie den Antrag persönlich bei der Polizei, direkt oder über eine Oficina de Extranjería (Ausländerbehörde) oder ein Kommissariat; von Deutschland aus läuft er über die spanischen Konsulate (Art. 205 RD 1155/2024). Nötig sind das Formular EX-15 und der Beleg über die Gebühr 790 Code 012 (Policía Nacional). Die Gebühr beträgt laut amtlichem Zahlungsformular 9,84 €. Ab Eingang des Antrags muss die Polizei innerhalb von fünf Tagen entscheiden; ohne Antwort gilt der Antrag als abgelehnt.
- Frankfurt (Hessen, Saarland, Rheinland-Pfalz): Laut Generalkonsulat Frankfurt können zwischen Terminanfrage und Erhalt der NIE mindestens vier Monate vergehen; es empfiehlt, die NIE möglichst in Spanien zu beantragen.
- Düsseldorf: nur mit Termin; zum Reisepass eine Meldebescheinigung, die höchstens drei Monate alt ist (entfällt mit deutschem Personalausweis mit Adresse); Gebühr 9,84 € (Generalkonsulat Düsseldorf).
Eine beim Konsulat erteilte NIE dient für Behördengänge, berechtigt aber nicht zum Wohnen in Spanien und beweist keinen Wohnsitz dort (Generalkonsulat Düsseldorf). Wer länger als drei Monate in Spanien bleiben will, muss die NIE nach Hinweis des Konsulats Frankfurt vor Ort bei Ausländerbehörde oder Polizei beantragen.
Schritt 2: Immobilie prüfen und Anzahlung vereinbaren
Der erste Blick ins Grundbuch ist die nota simple, ein Grundbuchauszug mit Beschreibung der Immobilie, Eigentümern und Belastungen (cargas). Sie hat nur informativen Wert; öffentlichen Glauben hat erst die Grundbuchbescheinigung (certificación) (Artikel 222 Ley Hipotecaria). Online kostet die nota simple über die Plattform des Colegio de Registradores amtlich 9,02 € zuzüglich IVA (spanische Mehrwertsteuer), mit einer durchschnittlichen Lieferzeit unter zwei Stunden; sie ist auch auf Englisch erhältlich (Angabe auf der Seite des Grundbuchamts Madrid Nr. 1).
Beim Verkauf einer bestehenden Wohnung ist ein Energieausweis (certificado de eficiencia energética) Pflicht. Eine Kopie des registrierten Ausweises und das Effizienzetikett werden dem Kaufvertrag beigefügt. In Katalonien muss zudem bei jedem Verkauf, auch gebraucht, die gültige Bewohnbarkeitsbescheinigung (cédula de habitabilidad) übergeben werden, außer der Käufer verzichtet in den gesetzlich vorgesehenen Fällen (Sanierung oder Abriss) ausdrücklich darauf (Ley 18/2007 de Cataluña). Andere Regionen haben eigene Regeln; fragen Sie beim Notar nach, welche Unterlagen dort nötig sind.
Passt alles, folgt meist ein privater Vorvertrag mit Anzahlung. Wird die Anzahlung als arras oder señal vereinbart, kann jede Seite vom Vertrag zurücktreten: Treten Sie als Käufer zurück, verlieren Sie die Anzahlung; tritt der Verkäufer zurück, muss er sie doppelt zurückzahlen (Artikel 1454 Código Civil). Lassen Sie im Vorvertrag eindeutig festhalten, welche Art von Anzahlung gemeint ist.
Schritt 3: Notar, escritura und Grundbuch
Verträge, die Eigentum an Immobilien übertragen, müssen in einer öffentlichen Urkunde stehen (Artikel 1280 Código Civil): der escritura pública, unterzeichnet vor einem spanischen Notar. Mit der Unterzeichnung gilt die Wohnung als übergeben, wenn die Urkunde nichts anderes vorsieht (Artikel 1462 Código Civil). Vor der Unterschrift holt der Notar Auskunft über offene Schulden der Grundsteuer (IBI) ein und weist in der Urkunde ausdrücklich darauf hin (Artikel 64 TRLRHL).
Danach wird der Kauf im Grundbuch (Registro de la Propiedad) eingetragen. Nicht eingetragene Eigentumstitel wirken nicht gegenüber Dritten (Artikel 32 Ley Hipotecaria).
Wenn Sie mit Hypothek kaufen
Die Bank muss Ihnen das verbindliche Angebot (FEIN), das Informationsblatt FiAE und den Vertragsentwurf mindestens zehn Kalendertage vor der Unterschrift übergeben (Ley 5/2019). Spätestens am Vortag gehen Sie zu einem Notar Ihrer Wahl, der Sie berät und ein Protokoll (acta) aufnimmt; dieses Protokoll ist gebührenfrei. Die Bewertung (tasación) zahlen Sie; Gestoría, Notar der Darlehensurkunde und Eintragung der Hypothek zahlt die Bank. Auch die Urkundensteuer (AJD) auf die Darlehensurkunde trägt seit dem 10. November 2018 die Bank (Artikel 29 TRLITPAJD). Was Banken Käufern ohne Wohnsitz in Spanien finanzieren, lesen Sie in unserem Beitrag zu Hypothekendarlehen für Nichtansässige.
Kaufnebenkosten: Grunderwerbsteuer (ITP) oder IVA
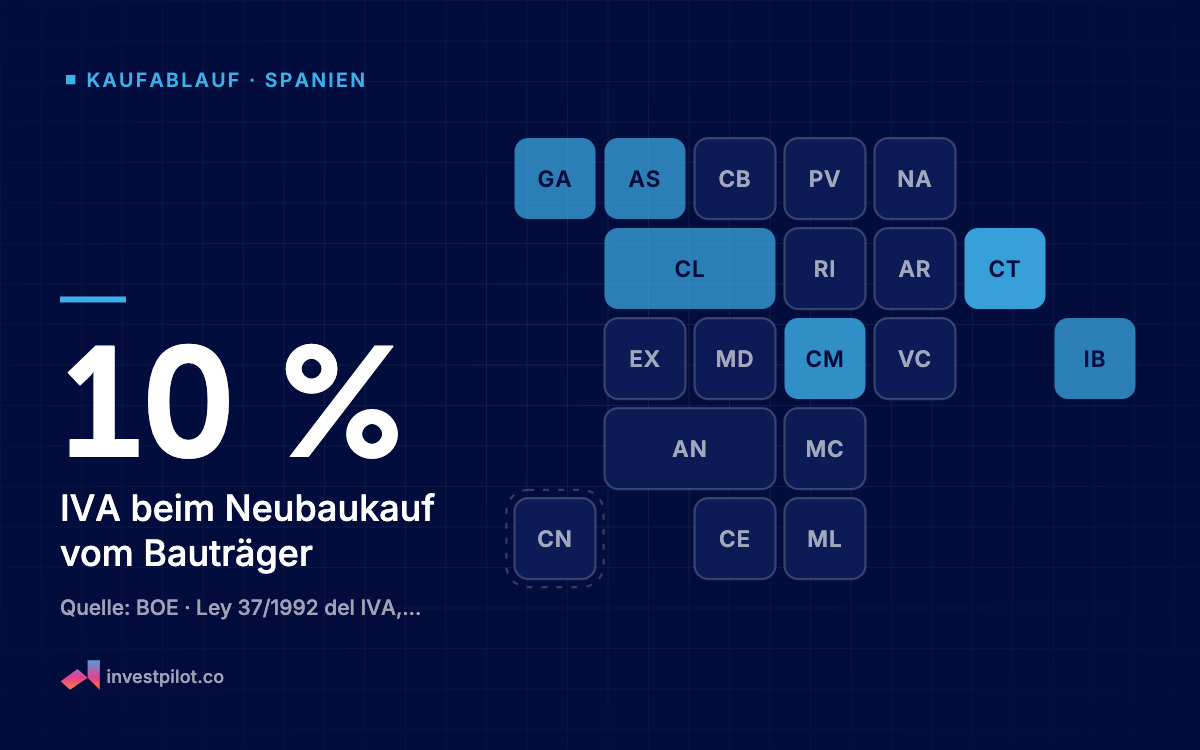
Kaufen Sie gebraucht von einer Privatperson, fällt die Grunderwerbsteuer (ITP, Impuesto sobre Transmisiones Patrimoniales) an (Artikel 7 TRLITPAJD). Sie zahlen sie als Käufer, gleich was im Vertrag vereinbart ist (Artikel 8). Gebrauchte Wohnungen sind von der IVA befreit (Ley 37/1992) und unterliegen daher der ITP, auch wenn ein Unternehmen verkauft. Beim Neubau vom Bauträger zahlen Sie stattdessen 10 % IVA, einschließlich bis zu zwei Stellplätzen (Artikel 91 Ley 37/1992; nicht auf den Kanaren, in Ceuta und Melilla), und zusätzlich die Urkundensteuer AJD zum Satz der Region; der staatliche Ersatzsatz liegt bei 0,50 % (Artikel 31).
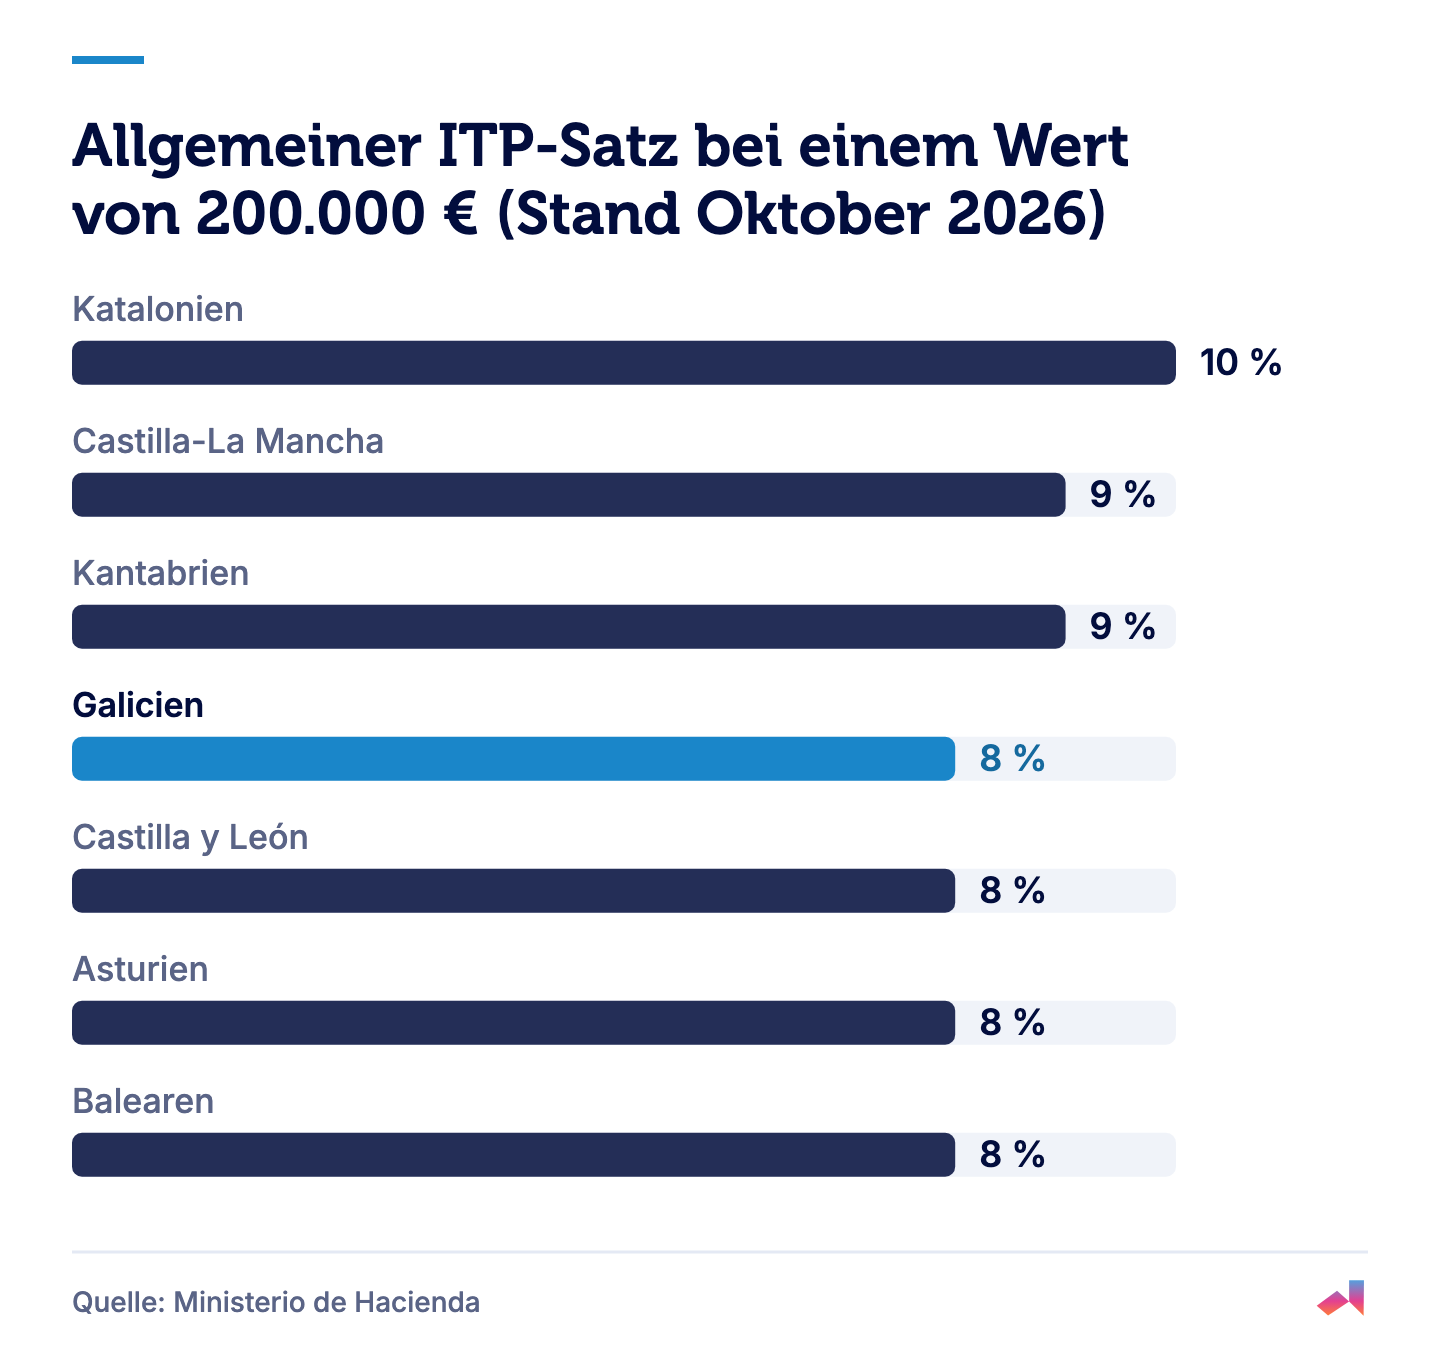
Den ITP-Satz legt jede autonome Gemeinschaft fest; nur ohne eigene Regelung gälte der staatliche Satz von 6 % (Artikel 11). Bemessungsgrundlage ist der Referenzwert des Katasters (valor de referencia) am Kauftag oder der Kaufpreis, wenn dieser höher ist (Artikel 10). Den Referenzwert fragen Sie in der Sede Electrónica des Catastro ab, mit DNI-Daten, digitalem Zertifikat oder Cl@ve. Die staatliche Frist für die Steuererklärung beträgt 30 Werktage ab Vertrag (RD 828/1995); die Regionen dürfen eigene Fristen regeln. Als Käufer ohne Wohnsitz in Spanien müssen Sie für diese Steuer einen Vertreter benennen und ihn innerhalb von zwei Monaten nach dem Kauf melden; sonst gilt die gekaufte Wohnung als Ihr Steuerwohnsitz (Artikel 56).
Allgemeine ITP-Sätze in acht Regionen laut Finanzministerium, Tributación autonómica 2026 (Stand Oktober 2026):
| Region | Allgemeiner ITP-Satz |
|---|---|
| Castilla-La Mancha | 9 % auf den gesamten Wert |
| Castilla y León | 8 % bis 250.000 €, 10 % auf den Teil darüber |
| Galicien | 8 % |
| Katalonien | stufenweise: 10 % bis 600.000 €, 11 % bis 900.000 €, 12 % bis 1.500.000 €, 13 % darüber |
| Balearen | stufenweise: 8 % bis 400.000 €, 9 % bis 600.000 €, 10 % bis 1.000.000 €, 12 % bis 2.000.000 €, 13 % darüber |
| Murcia | 7,75 % |
| Asturien | 8 % bis 300.000 €, 9 % bis 500.000 €, 10 % darüber; der Satz gilt jeweils für den gesamten Wert |
| Kantabrien | 9 %; für den Hauptwohnsitz seit 1. Mai 2026 7 % bis 300.000 € und 9 % auf den Teil darüber |
Die Regeln für Andalusien, Madrid und Valencia finden Sie in unserem Beitrag Grunderwerbsteuer und Kaufnebenkosten in Spanien 2026.
Rechenbeispiel (Lehrbeispiel)
Annahmen: gebrauchte Wohnung in Galicien, Kaufpreis 200.000 €, Referenzwert nicht höher als der Preis, allgemeiner Satz, Kauf ohne Hypothek.
- Grunderwerbsteuer (ITP): 8 % von 200.000 € = 16.000 €.
- Eintragung ins Grundbuch: Die Gebührenstaffel der Registradores ergibt nach dem Pflichtabschlag von 5 % rund 176,90 €. Sie zahlt, wer eingetragen wird, also Sie (Arancel, Regel 8).
- Notar: Die Notarstaffel ergibt nach dem Pflichtabschlag von 5 % einen Grundbetrag von rund 340,51 €, dazu Blattgebühren, Kopien und IVA. Ohne andere Vereinbarung trägt der Verkäufer die Beurkundung, Sie die erste Kopie (Artikel 1455 Código Civil).
- Nota simple: 9,02 € zuzüglich IVA.
Wie viel Eigenkapital Sie insgesamt einplanen sollten, erklärt unser Beitrag Wie viel Eigenkapital Sie für einen Immobilienkauf in Spanien brauchen. Mit dem Rechner für Kaufnebenkosten spielen Sie dieselbe Rechnung mit Ihrem Preis und Ihrer Region durch.
Wenn der Verkäufer nicht in Spanien wohnt
Lebt der Verkäufer nicht in Spanien und hat dort keine Betriebsstätte, müssen Sie 3 % des vereinbarten Preises einbehalten und an das Finanzamt abführen (Artikel 25 TRLIRNR). Das geschieht mit dem Modelo 211 innerhalb eines Monats nach dem Kauf (Agencia Tributaria). Unterbleibt die Zahlung, haftet die Wohnung für den kleineren Betrag aus Einbehalt und Steuer des Verkäufers.
Ähnlich bei der kommunalen Wertzuwachssteuer (plusvalía municipal): Sie schuldet normalerweise der Verkäufer; ist er aber eine nicht in Spanien ansässige Privatperson, tritt der Käufer als Steuerschuldner an seine Stelle (Artikel 106 TRLRHL). Klären Sie das im Vorvertrag.
Nach dem Kauf: Grundsteuer (IBI) und Steuer als Nichtansässiger
Die Grundsteuer (IBI, Impuesto sobre Bienes Inmuebles) zahlt der Eigentümer (Artikel 63 TRLRHL); geschuldet wird sie von dem, der am 1. Januar Eigentümer ist (Artikel 75). Den Satz legt die Gemeinde fest, bei städtischen Immobilien zwischen 0,4 % und 1,10 %, mit möglichen Zuschlägen etwa in Provinzhauptstädten (Artikel 72). Offene IBI-Schulden aus der Zeit des Vorbesitzers belasten die Wohnung (Artikel 64).
Wohnen Sie weiter in Deutschland und vermieten nicht, besteuert Spanien ein fiktives Einkommen: 1,1 % des Katasterwerts (valor catastral), wenn die Gemeinde ihre Katasterwerte in den letzten zehn Jahren revidiert hat, sonst 2 % (Handbuch der Agencia Tributaria). Für Katasterwerte, die ab dem 1. Januar 2012 in Kraft getreten sind, sieht der Gesetzestext den Satz von 1,1 % sicher nur für 2023 vor; die Agencia Tributaria wendet ihn auch für 2024 und 2025 an. Prüfen Sie den Satz vor der Erklärung mit einer Steuerberatung. Ausgaben sind nicht abziehbar, der Betrag wird nach Besitztagen aufgeteilt, die Steuer entsteht am 31. Dezember. Der Steuersatz beträgt für Ansässige der EU oder des EWR 19 %, sonst 24 % (Artikel 25 TRLIRNR). Erklärt wird mit dem Modelo 210: das Jahr 2025 bis zum 31. Dezember 2026, das Jahr 2026 zwischen dem 1. April und dem 31. Dezember 2027 (Agencia Tributaria).
Lehrbeispiel mit angenommenem Katasterwert von 100.000 € und einem vollen Jahr Eigentum: Bei 1,1 % ergeben sich 1.100 € fiktives Einkommen und 209 € Steuer (19 %); bei 2 % sind es 2.000 € und 380 €.
Noch offen: Das Real Decreto-ley 29/2026 sieht ab 1. Januar 2027 eine Staffel nach der Summe der Katasterwerte vor (1,1 % bis 100.000 €, 1,5 % bis 500.000 €, 2 % bis 1.000.000 €, 3 % darüber). Es gilt seit Oktober 2026, muss aber noch vom spanischen Parlament (Congreso) bestätigt werden; ob die Staffel auch für Nichtansässige gilt, hat die Agencia Tributaria bisher nicht bestätigt.
Und in Deutschland?
Zwischen Deutschland und Spanien gilt das Doppelbesteuerungsabkommen vom 3. Februar 2011, angewendet seit dem 1. Januar 2013 (Bundesfinanzministerium). Danach darf Spanien Einkünfte aus einer dort gelegenen Wohnung besteuern, aus Vermietung ebenso wie aus der unmittelbaren Nutzung (Artikel 6 DBA). Vermieten Sie die Wohnung, stellt Deutschland die Mieteinkünfte nicht steuerfrei, sondern rechnet die in Spanien gezahlte Steuer auf die deutsche Steuer an (Artikel 22 DBA). Für Steuerpflichtige in Österreich oder der Schweiz gilt dieser Abschnitt nicht; für Ihre persönliche Lage hilft eine Steuerberatung.
Quellen
BOE · Real Decreto 1155/2024, Reglamento de extranjería, art. 205 · 2024 · https://www.boe.es/buscar/act.php?id=BOE-A-2024-24099#a2-17
BOE · Real Decreto 557/2011 (derogado) · 2011 · https://www.boe.es/buscar/act.php?id=BOE-A-2011-7703
Policía Nacional · Asignación de NIE a instancia de interesado · 2026 · https://sede.policia.gob.es/portalCiudadano/_es/tramites_extranjeria_tramite_asignacion_nie.php
Policía Nacional · Formulario tasa 790 código 012 · 2026 · https://sede.policia.gob.es/Tasa790_012/ImpresoRellenar
BOE · Real Decreto 1065/2007, art. 20 · 2007 · https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984#a20
BOE · Ley Hipotecaria, art. 254 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a254
Ministerio de Asuntos Exteriores · Consulado General de España en Fráncfort, NIE · 2026 · https://www.exteriores.gob.es/Consulados/francfort/es/ServiciosConsulares/Paginas/index.aspx?scca=Pasaportes+y+otros+documentos&scco=Alemania&scd=144&scs=N%C3%BAmero+de+Identidad+de+Extranjero+%28NIE%29
Ministerio de Asuntos Exteriores · Consulado General de España en Düsseldorf, NIE · 2026 · https://www.exteriores.gob.es/Consulados/dusseldorf/es/ServiciosConsulares/Paginas/index.aspx?scca=Pasaportes+y+otros+documentos&scco=Alemania&scd=138&scs=N%C3%BAmero+de+Identidad+de+Extranjero+%28NIE%29
BOE · Ley Hipotecaria, art. 222 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a222
Colegio de Registradores · Registro de la Propiedad de Madrid nº 1, nota simple · 2026 · https://www.registradores.org/directorio/-/registros/propiedad/madrid/madrid/registro-de-la-propiedad-de-madrid-n-01
BOE · Real Decreto 390/2021, anexo, art. 3 · 2021 · https://www.boe.es/buscar/act.php?id=BOE-A-2021-9176#a3
BOE · Real Decreto 390/2021, anexo, art. 17 · 2021 · https://www.boe.es/buscar/act.php?id=BOE-A-2021-9176#a1-9
BOE · Ley 18/2007 del derecho a la vivienda (Cataluña), art. 26 · 2007 · https://www.boe.es/buscar/act.php?id=BOE-A-2008-3657#a26
BOE · Código Civil, art. 1454 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1454
BOE · Código Civil, art. 1280 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1280
BOE · Código Civil, art. 1462 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1462
BOE · Código Civil, art. 1455 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1455
BOE · TRLRHL (RDLeg 2/2004), art. 64 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a64
BOE · Ley Hipotecaria, art. 32 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a32
BOE · Ley 5/2019 de crédito inmobiliario, art. 14 · 2019 · https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814#ar-14
BOE · Ley 5/2019 de crédito inmobiliario, art. 15 · 2019 · https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814#ar-15
BOE · TRLITPAJD (RDLeg 1/1993), art. 29 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a29
BOE · TRLITPAJD (RDLeg 1/1993), art. 7 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a7
BOE · TRLITPAJD (RDLeg 1/1993), art. 8 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a8
BOE · Ley 37/1992 del IVA, art. 20 · 1992 · https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740#a20
BOE · Ley 37/1992 del IVA, art. 91 · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740&b=124&tn=1&p=20261002#a91
BOE · TRLITPAJD (RDLeg 1/1993), art. 31 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a31
BOE · TRLITPAJD (RDLeg 1/1993), art. 11 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a11
BOE · TRLITPAJD (RDLeg 1/1993), art. 10 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a10
Dirección General del Catastro · Preguntas frecuentes, valor de referencia · 2026 · https://www.catastro.hacienda.gob.es/es-ES/faqs.html
BOE · Real Decreto 828/1995, Reglamento del ITP y AJD, art. 102 · 1995 · https://www.boe.es/buscar/act.php?id=BOE-A-1995-15071#a102
BOE · TRLITPAJD (RDLeg 1/1993), art. 56 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a56
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, cap. IV · 2026 · https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf
BOE · Real Decreto 1427/1989, Arancel de los Registradores, número 2 · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28112#numero2
BOE · Real Decreto 1427/1989, Arancel de los Registradores, norma octava · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28112#octava
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28111#ani
BOE · TRLIRNR (RDLeg 5/2004), art. 25 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527#a25
Agencia Tributaria · Modelo 211, instrucciones · 2026 · https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/impuesto-sobre-renta-no-residentes/modelo-211-irnr______es-no-residentes-permanente_/instrucciones.html
BOE · TRLRHL (RDLeg 2/2004), art. 106 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a106
BOE · TRLRHL (RDLeg 2/2004), art. 63 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a63
BOE · TRLRHL (RDLeg 2/2004), art. 75 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a75
BOE · TRLRHL (RDLeg 2/2004), art. 72 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a72
Agencia Tributaria · Manual de Tributación de No Residentes, rentas imputadas · 2026 · https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/manual-tributacion-no-residentes/capitulo-03-tributacion-rentas-comunes-nr/rentas-imputadas-bienes-inmuebles-urbanos.html
Agencia Tributaria · IRNR sin establecimiento permanente: modelo y plazo de declaración · 2026 · https://sede.agenciatributaria.gob.es/Sede/no-residentes/irnr-sin-establecimiento-permanente/declaracion-irnr-sin-establecimiento-permanente/modelo-plazo-declaracion.html
BOE · Real Decreto-ley 29/2026, art. 6 · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2026-20823#a6
Bundesministerium der Finanzen · Stand der Doppelbesteuerungsabkommen am 1. Januar 2025 · 2025 · https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Internationales_Steuerrecht/Allgemeine_Informationen/2025-01-20-stand-DBA-1-januar-2025.pdf?__blob=publicationFile&v=3
Bundesministerium der Finanzen · Synthetisierter Text DBA Spanien (Stand 2025) · 2025 · https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Internationales_Steuerrecht/Staatenbezogene_Informationen/Laender_A_Z/Spanien/2025-01-01-Abkommen-Synthetisierter-Text.pdf?__blob=publicationFile&v=3