
Qué es el IBI y quién lo paga
El IBI (Impuesto sobre Bienes Inmuebles) es el impuesto local que pagas cada año por ser titular de una vivienda, un local o un terreno. Está regulado en el texto refundido de la Ley Reguladora de las Haciendas Locales, y cada ayuntamiento lo concreta en su ordenanza fiscal. Si compras una casa para vivir o como segunda residencia, el IBI será uno de los gastos fijos que tendrás todos los años mientras seas propietario.
Según el artículo 63.1 de esa ley (BOE), paga el IBI quien ostenta la titularidad del derecho sobre el inmueble; en la gran mayoría de los casos, el propietario. No importa si vives en la vivienda, si la usas solo en verano o si tienes tu residencia fiscal fuera de España: el impuesto va ligado a la titularidad.
La fecha clave es el 1 de enero. El artículo 75 (BOE) dice que el impuesto se devenga el primer día del periodo impositivo y que ese periodo coincide con el año natural. Dicho de forma sencilla: frente al ayuntamiento, el recibo de un año corresponde a quien era titular el 1 de enero de ese año, aunque venda la vivienda en marzo o en noviembre.
Cómo se calcula: valor catastral y tipo del ayuntamiento
El cálculo tiene dos piezas: una base y un tipo.
La base: el valor catastral
La base imponible del IBI es el valor catastral del inmueble (art. 65 TRLRHL, BOE). El valor catastral se determina de forma objetiva con los datos del Catastro y suma el valor del suelo y el de la construcción (art. 22 de la Ley del Catastro Inmobiliario, BOE).
No es el precio que pagas. La ley establece que el valor catastral no puede superar el valor de mercado (art. 23.2 TRLCI, BOE), y en los municipios con ponencia de valores total aprobada después del 27 de enero de 1993 se aplica un coeficiente de relación al mercado de 0,5 al valor que resulta de la ponencia (Orden de 14 de octubre de 1998, BOE). Esto ayuda a entender por qué el valor catastral de una vivienda no coincide con su precio de compraventa.
Tampoco lo confundas con el valor de referencia, que se usa en otros impuestos: según las preguntas frecuentes del Catastro, el valor de referencia no afecta al valor catastral vigente y no cambia tu IBI.
¿Dónde ves el valor catastral? En el propio recibo del IBI, como recuerda la Agencia Tributaria en su manual de no residentes.
El tipo: lo decide cada ayuntamiento dentro de unos límites
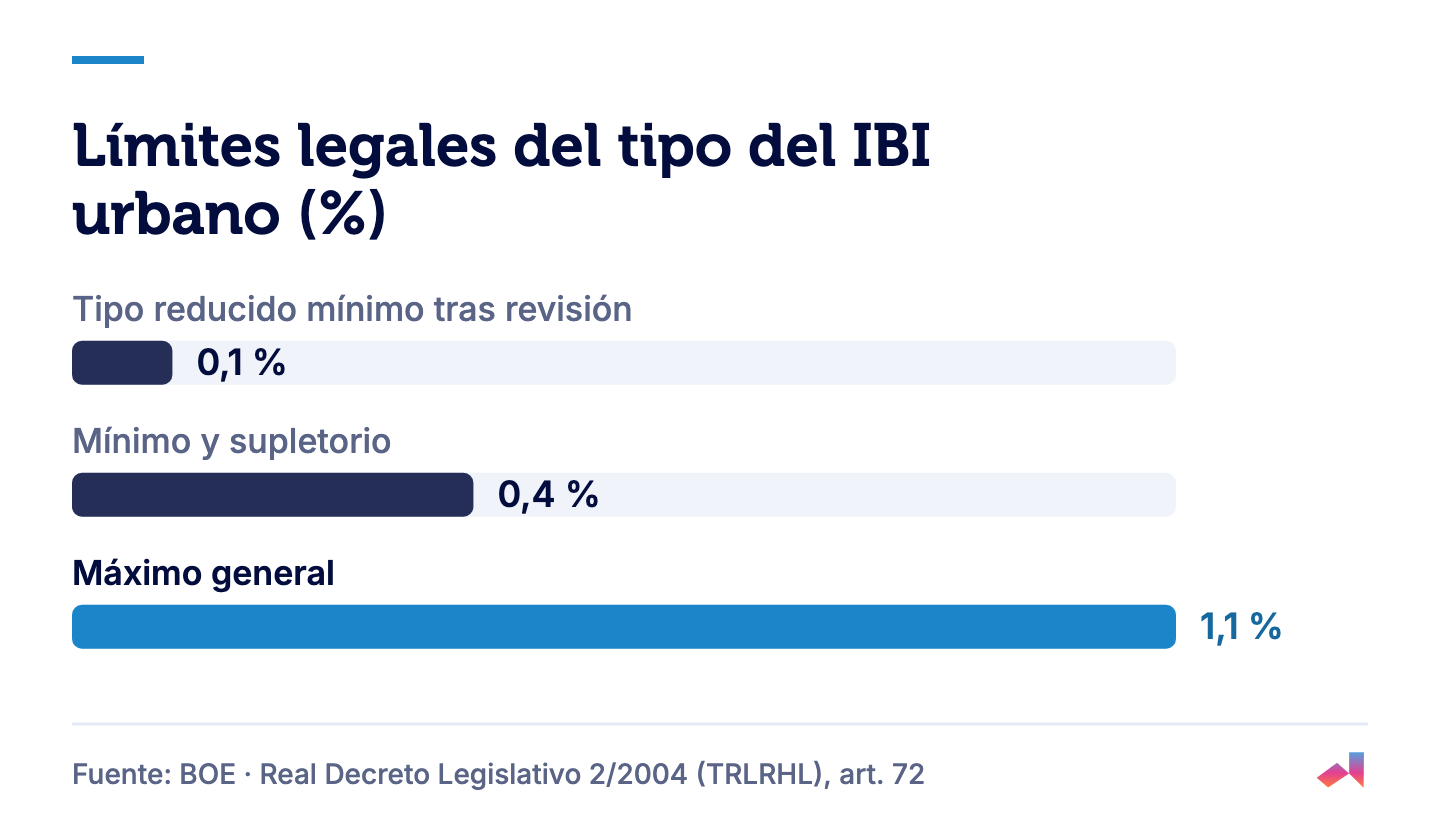
Para viviendas urbanas, el artículo 72 TRLRHL (BOE) fija un tipo mínimo y supletorio del 0,4 % y un máximo del 1,10 %. Ese máximo puede aumentar en 0,07 puntos en capitales de provincia o de comunidad autónoma, en 0,07 puntos en municipios con transporte público colectivo y en 0,06 puntos en municipios que prestan más servicios de los obligatorios.
Hay una excepción: tras una revisión catastral general, el ayuntamiento puede aplicar durante un máximo de 6 años tipos reducidos, que no pueden bajar del 0,1 % para inmuebles urbanos (art. 72.5 TRLRHL). El tipo concreto de tu municipio está en su ordenanza fiscal del IBI.
Ejemplo: cuánto pagarías con un valor catastral de 90.000 €
Este es un ejemplo didáctico, no el recibo de una vivienda real. Tomamos un piso con un valor catastral de 90.000 € y lo simplificamos así: cuota = valor catastral × tipo, sin bonificaciones, recargos ni otros ajustes que tu ayuntamiento pueda aplicar. El 0,4 % y el 1,10 % son los límites legales; el 0,6 % es un tipo intermedio inventado para el ejemplo.
| Tipo aplicado (ejemplo) | Cálculo | IBI anual |
|---|---|---|
| 0,4 % (mínimo legal) | 90.000 € × 0,4 % | 360 € |
| 0,6 % (tipo ilustrativo) | 90.000 € × 0,6 % | 540 € |
| 1,10 % (máximo general) | 90.000 € × 1,10 % | 990 € |
La misma vivienda puede pagar casi el triple según el municipio. Por eso, cuando comparas dos zonas para tu futura casa, conviene mirar el tipo de cada ayuntamiento y no solo el precio.
Quién paga el IBI el año de la compraventa
Aquí está la duda más habitual. Frente al ayuntamiento, el recibo del año lo debe quien era titular el 1 de enero, es decir, normalmente el vendedor (art. 75 TRLRHL).
Pero eso no cierra el reparto entre vosotros. El artículo 63.2 TRLRHL permite a quien paga el impuesto repercutir la carga según las normas de derecho común. La ley no fija un reparto a prorrata entre vendedor y comprador: depende de lo que pactéis. Puede pagarlo entero el vendedor, puede repartirse por días o podéis acordar otra fórmula.
Ejemplo de pacto (didáctico): si el IBI del año es de 540 € y firmas la escritura el 1 de julio, un reparto por días en un año de 365 días te asignaría 184 días: 540 € × 184 / 365 = 272,22 €. Es solo una posibilidad que las partes pueden elegir, no una obligación legal.
Lo práctico es dejarlo por escrito desde el principio, en el contrato de arras (el contrato previo con señal) y después en la escritura.
Si el vendedor deja recibos sin pagar
Esto te afecta como comprador. Según el artículo 64.1 TRLRHL (BOE), cuando se transmite un inmueble con IBI pendiente, la vivienda queda afecta al pago de la totalidad de la cuota, con responsabilidad subsidiaria del nuevo titular en los términos de la Ley General Tributaria. Como protección, el mismo artículo obliga al notario a pedir información y a advertir expresamente en la escritura sobre las deudas de IBI pendientes del inmueble.
Bonificaciones y recargos que pueden cambiar tu recibo
El artículo 74 TRLRHL (BOE) permite a los ayuntamientos aprobar en su ordenanza bonificaciones de hasta el 90 % de la cuota para titulares de familia numerosa y de hasta el 50 % para viviendas con instalaciones de energía solar. Son voluntarias: cada municipio decide si las aplica, en qué porcentaje y con qué requisitos.
Las viviendas de protección oficial tienen derecho, si lo pides, a una bonificación del 50 % durante los tres periodos impositivos siguientes a la calificación definitiva (art. 73.2 TRLRHL, BOE).
Recargos pendientes de confirmación
El Real Decreto-ley 29/2026 (BOE) está en vigor desde el 8 de octubre de 2026, pero a finales de octubre de 2026 el BOE no recoge todavía su convalidación por el Congreso, así que sus medidas podrían decaer. Un decreto anterior de contenido muy parecido, el Real Decreto-ley 26/2026, fue derogado el 2 de octubre de 2026.
Si se mantiene, su artículo 8 permitiría a los ayuntamientos que lo regulen en su ordenanza cobrar dos tipos de recargo en el IBI:
- Viviendas vacías de forma permanente (más de dos años sin causa justificada): recargo de hasta el 50 %, que puede llegar hasta el 100 % si la desocupación supera los tres años. La segunda residencia se considera causa justificada hasta cuatro años de desocupación continuada.
- Viviendas destinadas a alojamiento turístico en zonas de mercado residencial tensionado: recargo de hasta el 50 %, de hasta el 100 % si el titular tiene dos o más viviendas turísticas y de hasta el 150 % si tiene cuatro o más.
En el caso del recargo sobre viviendas turísticas, se aplicaría a periodos impositivos iniciados desde el 8 de octubre de 2026; como el IBI se devenga el 1 de enero, en la práctica afectaría como pronto al IBI de 2027. En ambos casos, solo en los municipios que lo incluyan en su ordenanza. Tómalo como algo que hay que seguir, no como una regla firme.
Si no resides en España: el IBI y la renta imputada
Si compras como no residente una vivienda que usas tú o que tienes vacía, además del IBI pagas el Impuesto sobre la Renta de No Residentes (IRNR) por una renta imputada calculada sobre el mismo valor catastral del recibo. Según la Agencia Tributaria, como regla general esa renta es el 1,1 % del valor catastral si el municipio revisó sus valores en los diez últimos periodos impositivos, y el 2 % en los demás casos; el manual detalla reglas especiales para algunos ejercicios, así que revisa el año que declaras.
El tipo del IRNR es, con carácter general, del 24 %, y del 19 % para residentes en otro Estado de la UE o del EEE con efectivo intercambio de información tributaria (art. 25.1.a TRLIRNR, BOE).
Ejemplo didáctico con el mismo piso de 90.000 €: residente en la UE y valores revisados: 90.000 € × 1,1 % = 990 € de renta imputada; 990 € × 19 % = 188,10 €. Residente fuera de la UE y del EEE con valores no revisados: 90.000 € × 2 % = 1.800 €; 1.800 € × 24 % = 432 €. Este importe se suma al IBI, no lo sustituye.
Qué comprobar antes de firmar
- Pide el último recibo del IBI. Ahí verás el valor catastral y la cuota real del año; es la cifra más fiable para tu presupuesto.
- Comprueba que no hay recibos pendientes. Pide al vendedor justificantes de pago y revisa lo que el notario advierta en la escritura, porque la vivienda responde de la deuda.
- Pactad el reparto del año en curso. Escribidlo en las arras y en la escritura: quién paga, en qué proporción y cuándo.
- Consulta la ordenanza fiscal del municipio. Ahí están el tipo aplicable y las bonificaciones que podrías pedir, como la de familia numerosa.
- Revisa los datos registrales. Cruza la información del recibo con la nota simple (el resumen del Registro de la Propiedad sobre titulares y cargas).
- Cambia la titularidad y la domiciliación tras la compra, para que los próximos recibos te lleguen a ti.
El IBI es un gasto anual que se suma a los gastos de la compra. Tienes el resto explicado en impuestos y gastos de comprar vivienda en España, y puedes calcular los gastos de compra en el simulador para ver cuánto dinero necesitas en total antes de firmar.
Datos legales comprobados en las fuentes oficiales enlazadas en octubre de 2026.
Fuentes
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 63 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a63
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 64 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a64
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 65 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a65
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 72 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a72
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 73 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a73
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 74 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a74
BOE · Real Decreto Legislativo 2/2004 (TRLRHL), art. 75 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a75
BOE · Real Decreto Legislativo 1/2004 (Ley del Catastro Inmobiliario), art. 22 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4163#a22
BOE · Real Decreto Legislativo 1/2004 (Ley del Catastro Inmobiliario), art. 23 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4163#a23
BOE · Orden de 14 de octubre de 1998, módulo M y coeficiente RM · 1998 · https://www.boe.es/buscar/act.php?id=BOE-A-1998-24160
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026 · https://www.catastro.hacienda.gob.es/es-ES/faqs.html
Agencia Tributaria · Manual de Tributación de No Residentes, rentas imputadas de inmuebles urbanos · 2026 · https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/manual-tributacion-no-residentes/capitulo-03-tributacion-rentas-comunes-nr/rentas-imputadas-bienes-inmuebles-urbanos.html
BOE · Real Decreto Legislativo 5/2004 (TRLIRNR), art. 25 · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527#a25
BOE · Real Decreto-ley 29/2026, de 6 de octubre · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2026-20823
BOE · Real Decreto-ley 29/2026, art. 8 (recargos del IBI) · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2026-20823#a8
BOE · Real Decreto-ley 26/2026, análisis (derogación) · 2026 · https://www.boe.es/buscar/doc.php?id=BOE-A-2026-20266