
Cuando compras una vivienda en España aparecen dos cifras oficiales del Catastro que casi nunca coinciden con el precio: el valor catastral y el valor de referencia. La primera sirve para el IBI que pagarás cada año. La segunda sirve para el ITP que pagas una sola vez al comprar. Todo lo que sigue se refiere al régimen común (no cubre los territorios forales de País Vasco y Navarra) y a la normativa consultada en octubre de 2026.
Qué es el valor catastral
El valor catastral es el valor que el Catastro asigna a cada inmueble de forma objetiva, a partir de los datos que tiene registrados. Está formado por el valor del suelo más el valor de la construcción, como establece el artículo 22 de la Ley del Catastro Inmobiliario.
La ley le pone un techo: el valor catastral no puede superar el valor de mercado, entendido como el precio más probable por el que podría venderse el inmueble entre partes independientes (artículo 23.2 de la misma ley). Para respetar ese límite, en los inmuebles urbanos de municipios con una ponencia de valores total aprobada después del 27 de enero de 1993 se aplica un coeficiente de relación al mercado de 0,5 sobre el valor que resulta de la ponencia (Orden de 14 de octubre de 1998).
¿Dónde lo vas a notar? Sobre todo en el IBI (Impuesto sobre Bienes Inmuebles), el impuesto municipal anual: su base imponible es el valor catastral (artículo 65 de la Ley Reguladora de las Haciendas Locales). Si no resides en España, también cuenta en el impuesto de no residentes (última sección).
Qué es el valor de referencia
El valor de referencia también lo fija el Catastro, pero con otro método: lo determina de forma objetiva, con el límite del valor de mercado, analizando los precios de las compraventas que comunican notarios y registradores (disposición final tercera de la Ley del Catastro). Para que no supere el valor de mercado se le aplica un factor de minoración de 0,9 (Orden HFP/1104/2021).
Los valores de referencia están disponibles en la Sede Electrónica del Catastro desde el 1 de enero de 2022, según las preguntas frecuentes del Catastro. Se renuevan cada año con un calendario fijo: el Catastro aprueba los elementos del valor por una resolución publicada antes del 30 de octubre del año anterior y anuncia en el BOE, en los 20 primeros días de diciembre, que los valores pueden consultarse de forma permanente (misma disposición final tercera). Para las compras de 2027, los mapas de valores e informes de mercado se publicaron en la Sede Electrónica del Catastro el 25 de septiembre de 2026.
Lo que más te importa como comprador: es la base del ITP. El Catastro lo resume diciendo que el valor de referencia es la base mínima de tributación en el ITP y en el Impuesto sobre Sucesiones y Donaciones. En cambio, no modifica el valor catastral ni tiene efecto en el IBI (Catastro, preguntas frecuentes). El Tribunal Constitucional, en su sentencia 13/2026, de 12 de febrero de 2026, declaró constitucional su uso como base del ITP.
Diferencias entre valor catastral y valor de referencia
| Aspecto | Valor catastral | Valor de referencia |
|---|---|---|
| Quién lo fija | Catastro | Catastro |
| De dónde sale | Suelo más construcción, con los datos del Catastro; coeficiente 0,5 en los municipios indicados | Análisis de precios de compraventas comunicados por notarios y registradores; factor 0,9 |
| Límite | No puede superar el valor de mercado | Con el límite del valor de mercado |
| ITP al comprar | No es la base | Base mínima |
| IBI cada año | Es la base | No tiene efecto |
| Dónde lo ves | Recibo del IBI | Sede Electrónica del Catastro |
En resumen: el valor de referencia pesa una vez, el día que compras; el valor catastral pesa todos los años mientras seas propietario.
Ejemplo: qué base se usa para el ITP y para el IBI
Este es un ejemplo didáctico con cifras inventadas, que no corresponden a ninguna vivienda real: compras a un particular un piso por 200.000 €, con un valor de referencia de 210.000 € y un valor catastral de 90.000 €.
ITP: la base es la cifra más alta
La compra de una vivienda entre particulares es una transmisión onerosa sujeta al ITP, el Impuesto sobre Transmisiones Patrimoniales (artículo 7.1.A de la ley del impuesto). Lo paga el comprador, aunque el contrato diga otra cosa (artículo 8). La base es el valor de referencia a la fecha de la compra, pero si el precio o el valor declarado son superiores, se toma la cifra más alta (artículo 10.2). En el ejemplo, 210.000 € supera a 200.000 €, así que la base es 210.000 €.
El tipo lo fija cada comunidad autónoma; si una comunidad no lo hubiera aprobado, se aplicaría el 6 % estatal (artículo 11.1.a). Con dos tipos generales verificados en octubre de 2026:
- Galicia, tipo general del 8 % (Decreto Legislativo 1/2011, artículo 14): 210.000 € × 8 % = 16.800 €. Si la base fuera el precio, serían 16.000 €: 800 € de diferencia.
- Castilla-La Mancha, tipo único del 9 % (Portal Tributario de Castilla-La Mancha): 210.000 € × 9 % = 18.900 €, frente a 18.000 € si se calculara sobre el precio.
Son tipos generales: según tu situación, tu comunidad puede tener condiciones distintas. Si compras en Andalucía, lo tienes detallado en ITP en Andalucía 2026: cuánto pagas al comprar tu vivienda.
Dos variantes del mismo ejemplo. Si el precio hubiera sido 230.000 €, la base sería 230.000 €, porque es la cifra más alta. Si la vivienda no tuviera valor de referencia o el Catastro no pudiera certificarlo, la base sería la mayor entre el valor declarado, el precio pactado y el valor de mercado (artículo 10.2). Además, cuando pagas el ITP sobre el valor de referencia o una cifra superior, la Administración no puede comprobar el valor del inmueble (artículo 46.1).
IBI: la base es el valor catastral
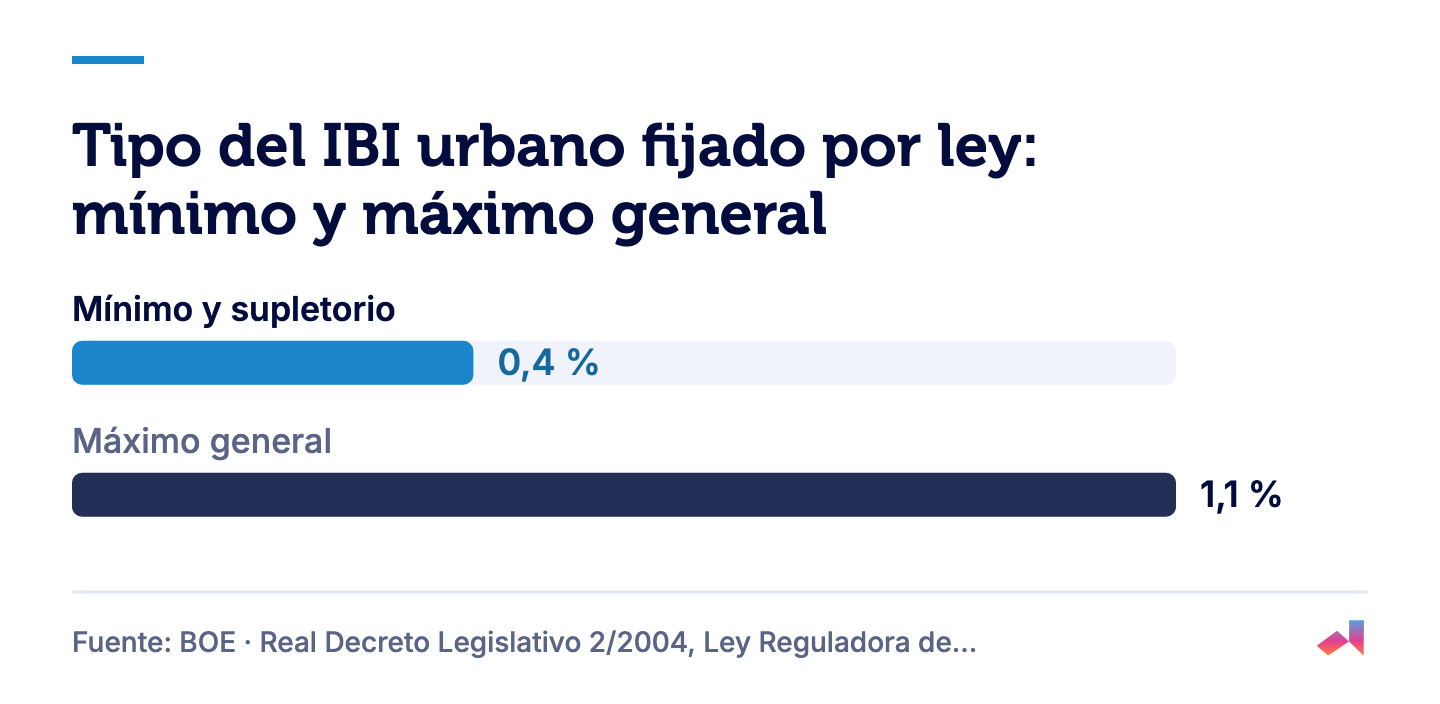
Para el IBI, el valor de referencia no cuenta: la base del ejemplo es 90.000 €. El tipo del IBI urbano lo fija cada ayuntamiento entre un mínimo y supletorio del 0,4 % y un máximo del 1,10 %. Ese máximo puede subir 0,07 puntos en capitales de provincia o de comunidad autónoma, 0,07 en municipios con transporte público colectivo y 0,06 si el ayuntamiento presta más servicios de los obligatorios (artículo 72 de la Ley de Haciendas Locales). Con el 0,4 %, el ejemplo daría 360 € al año; con el 1,10 %, 990 €.
Ojo con la fecha: el IBI se devenga el 1 de enero y el periodo impositivo es el año natural (artículo 75), y lo paga el titular del derecho sobre el inmueble, normalmente el propietario (artículo 63). Si firmas la escritura (el documento notarial de compraventa) en junio, ante el ayuntamiento el obligado de ese año es quien era titular el 1 de enero, es decir, el vendedor; tú lo serás desde el 1 de enero siguiente.
Si quieres ver cuánto supone el ITP de tu comunidad junto al resto de gastos, puedes calcular los gastos de compra en el simulador. Y aquí tienes todas las partidas explicadas: Impuestos y gastos de comprar vivienda en España 2026.
Dónde consultarlos y qué hacer si no estás de acuerdo
Valor de referencia. Se consulta en la Sede Electrónica del Catastro identificándote con los datos de tu DNI, con certificado digital o con Cl@ve (Catastro, preguntas frecuentes). Si eres extranjero y no tienes DNI, lo previsible es que tengas que identificarte con certificado digital o con Cl@ve (compruébalo en la propia Sede); conviene tenerlo resuelto antes de firmar, para conocer la base del ITP con tiempo.
Valor catastral. Figura en el recibo del IBI, como recuerda la Agencia Tributaria. Pide al vendedor el último recibo.
Si el valor de referencia te parece alto. No se recurre por separado: solo se puede impugnar a través del impuesto, recurriendo la liquidación que haga la Administración o pidiendo la rectificación de tu propia autoliquidación del ITP (artículo 10.3). El Catastro menciona también el recurso de reposición y la reclamación económico-administrativa. Al resolver, Hacienda pide un informe preceptivo y vinculante al Catastro, que ratifica o corrige el valor a la vista de la documentación que aportes (artículo 10.4), por ejemplo una tasación. Más detalle en Tasación de una vivienda: para qué sirve, quién la pide y cuánto cuesta.
En cuanto al plazo, la rectificación solo puede pedirse una vez presentada la autoliquidación y antes de que haya liquidación definitiva o, en su defecto, antes de que prescriba el derecho de Hacienda a liquidar (Real Decreto 1065/2007, artículo 126). Combinado con la prescripción de la Ley General Tributaria, eso suele traducirse en unos 4 años; es una lectura conjunta de dos normas, así que confírmalo para tu caso concreto.
Si no resides en España: la renta imputada sobre el valor catastral
Si compras una vivienda en España sin ser residente fiscal y no la alquilas, el valor catastral tiene un uso más: el impuesto de no residentes te atribuye una renta imputada. Según la Agencia Tributaria, es el 1,1 % del valor catastral si el municipio revisó sus valores catastrales en los diez últimos años, y el 2 % en los demás casos. La regla viene del artículo 85 de la ley del IRPF, a la que remite el impuesto de no residentes: 2 % del valor catastral, proporcional a los días de cada año, o 1,1 % si los valores se revisaron en el año o en los diez anteriores.
Con el ejemplo (cifras ilustrativas) y un año completo de propiedad: 90.000 € × 1,1 % = 990 € de renta imputada, o 90.000 € × 2 % = 1.800 €. Esa cifra no es el impuesto: es la renta sobre la que se calcula.
Hay un punto abierto. La Agencia Tributaria indica que en 2023, 2024 y 2025 se aplica el 1,1 % cuando los valores catastrales entraron en vigor a partir del 1 de enero de 2012. El texto consolidado del BOE, a octubre de 2026, solo recoge esa regla para 2023. Las dos fuentes son oficiales y no coinciden para 2024 y 2025, y para 2026 la situación tampoco está cerrada, así que no tomes una cifra para esos años sin comprobarla con un asesor o con la propia Agencia Tributaria.
Tampoco está cerrado el futuro: el Real Decreto-ley 29/2026, en vigor desde el 8 de octubre de 2026, prevé otra escala de imputación desde el 1 de enero de 2027, pero en octubre de 2026 el BOE no recogía todavía su convalidación por el Congreso, por lo que esa medida puede decaer. Su antecesor de contenido similar, el Real Decreto-ley 26/2026, fue derogado el 2 de octubre de 2026.
Fuentes
BOE · Real Decreto Legislativo 1/1993, texto refundido de la Ley del ITP y AJD, art. 10 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a10
BOE · Real Decreto Legislativo 1/1993 (TRLITPAJD), art. 46 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a46
BOE · Real Decreto Legislativo 1/1993 (TRLITPAJD), art. 7 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a7
BOE · Real Decreto Legislativo 1/1993 (TRLITPAJD), art. 8 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a8
BOE · Real Decreto Legislativo 1/1993 (TRLITPAJD), art. 11 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a11
BOE · Real Decreto 1065/2007, de 27 de julio, art. 126 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984
BOE · Real Decreto Legislativo 1/2004, Ley del Catastro Inmobiliario, disposición final tercera · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4163#df
BOE · Real Decreto Legislativo 1/2004, Ley del Catastro Inmobiliario, art. 22 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4163#a22
BOE · Real Decreto Legislativo 1/2004, Ley del Catastro Inmobiliario, art. 23 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4163#a23
BOE · Orden HFP/1104/2021, de 7 de octubre · 2021 · https://www.boe.es/diario_boe/txt.php?id=BOE-A-2021-16584
BOE · Orden de 14 de octubre de 1998, módulo M y coeficiente RM · 1998 · https://www.boe.es/buscar/act.php?id=BOE-A-1998-24160
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026 · https://www.catastro.hacienda.gob.es/es-ES/faqs.html
Sede Electrónica del Catastro · Valor de referencia · 2026 · https://www.sedecatastro.gob.es/Accesos/SECAccvr.aspx
Tribunal Constitucional (BOE) · Sentencia 13/2026, de 12 de febrero · 2026 · https://www.boe.es/diario_boe/txt.php?id=BOE-A-2026-6480
BOE · Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, art. 63 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a63
BOE · Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, art. 65 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a65
BOE · Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, art. 72 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a72
BOE · Real Decreto Legislativo 2/2004, Ley Reguladora de las Haciendas Locales, art. 75 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a75
Agencia Tributaria · Manual de Tributación de No Residentes, rentas imputadas de bienes inmuebles urbanos · 2026 · https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/manual-tributacion-no-residentes/capitulo-03-tributacion-rentas-comunes-nr/rentas-imputadas-bienes-inmuebles-urbanos.html
BOE · Ley 35/2006 del IRPF, art. 85 · texto consolidado · https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764&b=125&tn=1&p=20261002#a85
BOE · Real Decreto-ley 29/2026, de 6 de octubre · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2026-20823
BOE · Real Decreto-ley 26/2026, de 29 de septiembre, análisis · 2026 · https://www.boe.es/buscar/doc.php?id=BOE-A-2026-20266
BOE · Decreto Legislativo 1/2011, tributos cedidos de Galicia · texto consolidado 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2011-18161
Junta de Comunidades de Castilla-La Mancha · Portal Tributario, Transmisiones patrimoniales onerosas · 2026 · https://portaltributario.jccm.es/informacion-tributaria/transmisiones-patrimoniales-onerosas