
Vous vivez en France et vous voulez acheter une maison ou un appartement en Espagne, pour y habiter ou comme résidence secondaire ? Le parcours suit toujours le même ordre : un numéro d'identification, des vérifications au registre, un contrat de réservation, la signature chez le notaire, puis des impôts des deux côtés de la frontière. Les règles ci-dessous ont été vérifiées sur les textes officiels en octobre 2026, pour le régime commun espagnol (hors Pays basque et Navarre).
Première étape : obtenir votre NIE
Le NIE (número de identidad de extranjero, numéro d'identité d'étranger) est l'identifiant attribué aux étrangers qui ont des intérêts économiques en Espagne, comme l'achat d'un logement. Il est prévu par l'article 205 du règlement sur les étrangers (Real Decreto 1155/2024), en vigueur depuis le 20 mai 2025.
Le NIE n'est pas attribué d'office : vous devez le demander, en indiquant le motif et sans être en situation irrégulière en Espagne. Deux voies existent :
- en Espagne, en personne auprès de la police, directement ou via une Oficina de Extranjería ou un commissariat ;
- depuis la France, via les consulats d'Espagne.
Selon le site officiel de la Policía Nacional (sede electrónica), le dossier comprend le formulaire EX15 et le justificatif de paiement de la taxe modèle 790, code 012. Cette taxe était de 9,84 € sur le formulaire officiel de paiement en octobre 2026. L'administration doit répondre en 5 jours au plus ; sans réponse dans ce délai, la demande est considérée comme rejetée.
Pour un étranger, le numéro fiscal (NIF) est le NIE (Real Decreto 1065/2007, art. 20). Or le Registro de la Propiedad n'inscrit pas une vente si l'acte ne mentionne pas le numéro fiscal de toutes les parties (Ley Hipotecaria, art. 254). En pratique, mieux vaut donc l'avoir avant de signer. Le détail est dans notre article NIE en Espagne : à quoi il sert, comment l'obtenir et combien de temps ça prend.
Vérifier le logement avant de vous engager
La nota simple du registre foncier
La nota simple est un extrait du Registro de la Propiedad (registre foncier) : elle décrit le logement, indique son propriétaire et ses charges, par exemple une hypothèque. Sa valeur est purement informative (Ley Hipotecaria, art. 222). Sur la plateforme du Colegio de Registradores, elle se commande en ligne au coût officiel de 9,02 € plus TVA, avec un délai moyen inférieur à deux heures (tarif affiché en octobre 2026). Vérifiez que le propriétaire inscrit est bien la personne qui vous vend.
Le certificat énergétique et, en Catalogne, la cédula
Le certificat d'efficacité énergétique est obligatoire pour vendre un logement existant : sa note figure dans toute annonce et une copie enregistrée est annexée au contrat. Il est valable 10 ans au plus, 5 ans si la note est G (Real Decreto 390/2021). En Catalogne uniquement, toute vente, y compris d'un logement ancien, exige en principe une cédula de habitabilidad (certificat d'habitabilité) en cours de validité, que le notaire demande avant de signer (loi catalane 18/2007).
La valeur de référence du Catastro
Le Catastro (cadastre) attribue à chaque logement une valor de referencia. Elle sert de base minimale aux droits de mutation : si le prix est plus élevé, c'est le prix qui compte (loi ITP, art. 10). Elle se consulte sur le site officiel du Catastro, avec les données du DNI espagnol, un certificat électronique ou Cl@ve. Enfin, le notaire se renseigne sur d'éventuelles dettes de taxe foncière espagnole (IBI) et vous en avertit dans l'acte, car le logement continue de répondre de ces dettes après la vente (loi sur les finances locales, art. 64).
Réserver, signer l'escritura et inscrire la vente
Une fois d'accord sur le prix, vendeur et acheteur signent souvent un contrat d'arras (versement d'arrhes). Si ce contrat renvoie à l'article 1454 du Code civil, chacun peut se retirer : l'acheteur en perdant les arrhes, le vendeur en les restituant au double. Lisez cette clause avant de verser quoi que ce soit.
La vente se signe devant un notaire espagnol, dans une escritura pública (acte authentique), obligatoire pour transmettre un droit sur un immeuble (Code civil, art. 1280). La signature vaut remise du logement, sauf mention contraire dans l'acte (art. 1462). Sauf accord différent, les frais de l'acte original sont pour le vendeur, ceux de la première copie et des démarches postérieures pour l'acheteur (art. 1455).
Reste l'inscription au Registro de la Propiedad. Un titre non inscrit n'est pas opposable aux tiers (Ley Hipotecaria, art. 32) : c'est l'inscription qui vous protège. Ses frais sont dus par l'acheteur, au profit duquel le droit est inscrit (barème des registres).
Les frais en plus du prix
Logement ancien : les droits de mutation (ITP)
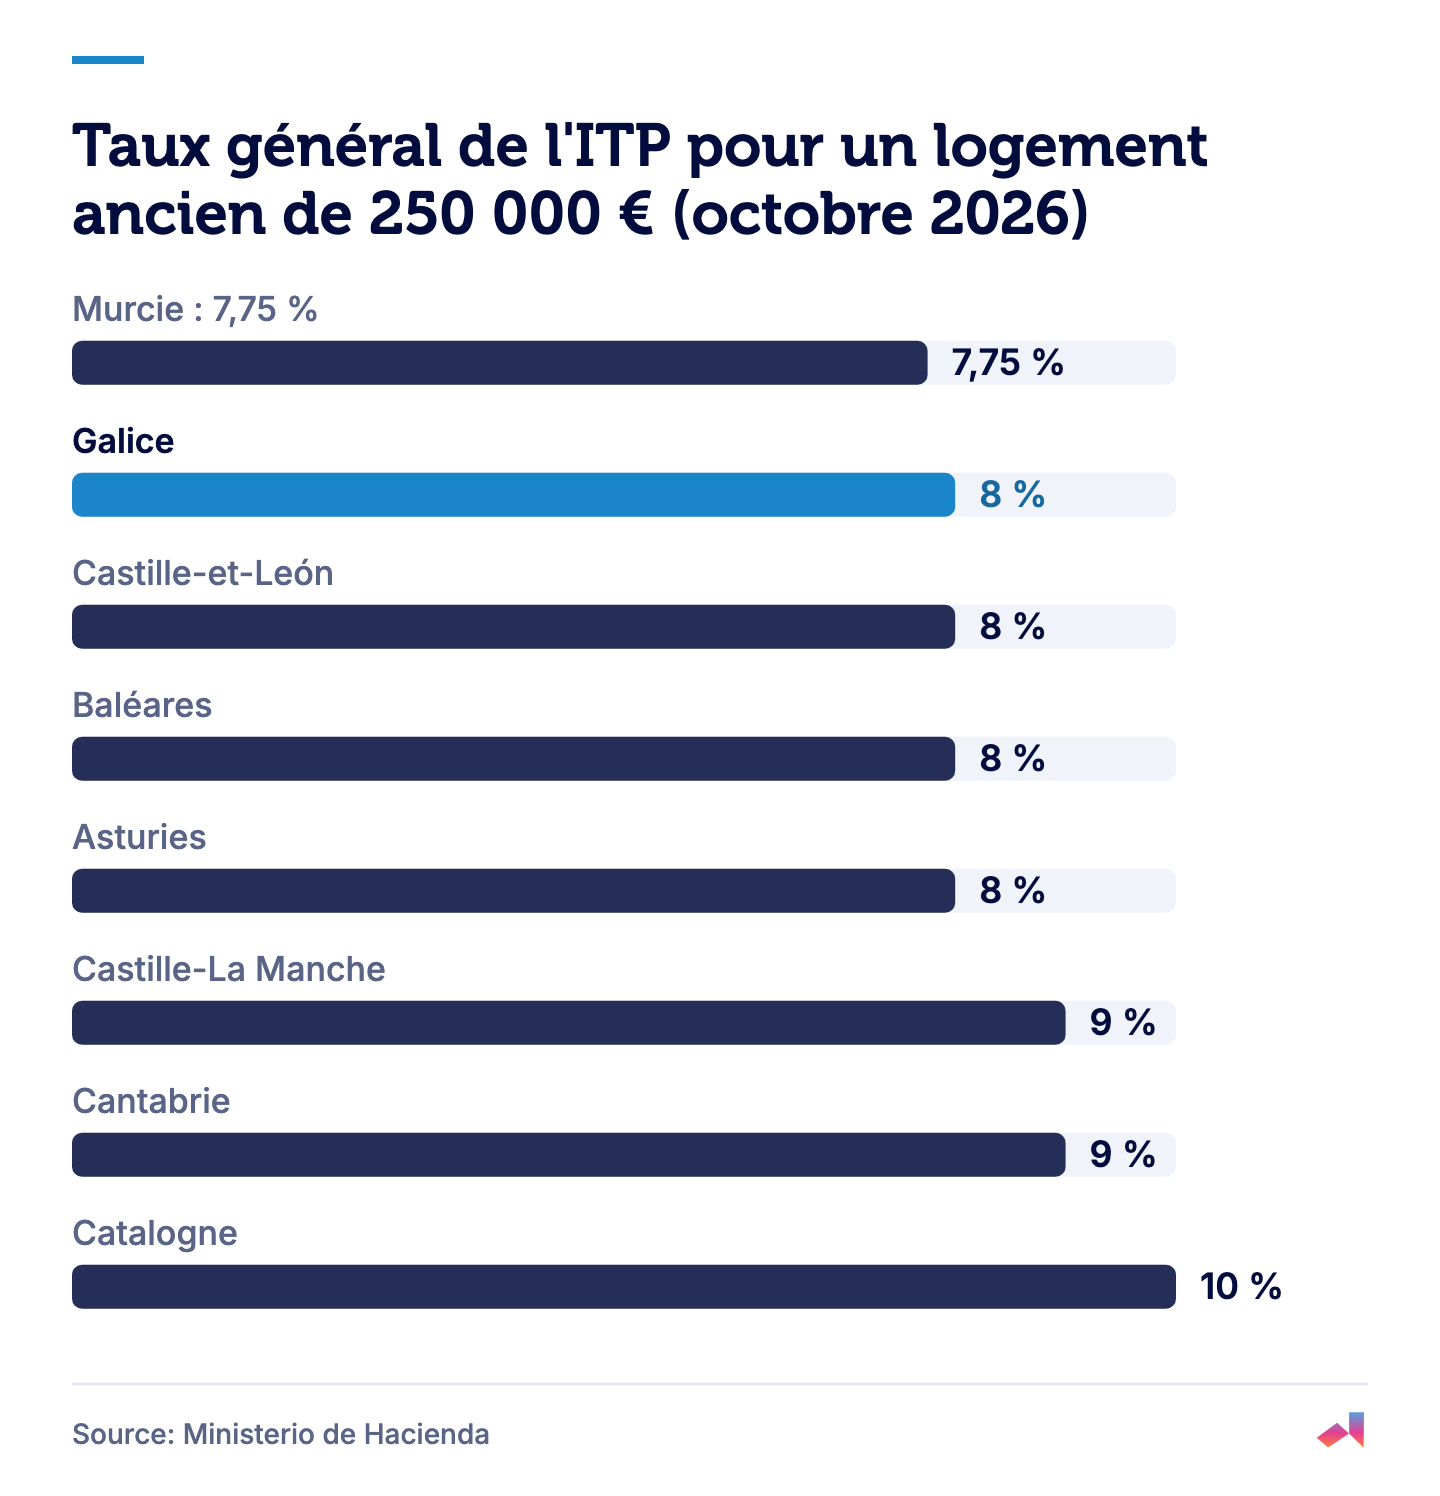
La revente d'un logement ancien est exonérée de TVA (loi TVA, art. 20) et soumise aux droits de mutation (ITP, Impuesto sobre Transmisiones Patrimoniales), même si le vendeur est une entreprise (loi ITP, art. 7). L'ITP est toujours payé par l'acheteur, quoi que dise le contrat (art. 8). Son taux est fixé par chaque communauté autonome ; à défaut, la loi de l'État prévoit 6 % (art. 11).
Taux généraux relevés en octobre 2026 dans le récapitulatif Tributación autonómica 2026 du ministère espagnol des Finances, hors taux réduits liés à la situation de l'acheteur :
| Communauté autonome | Taux général de l'ITP |
|---|---|
| Castille-La Manche | 9 % sur toute la base |
| Castille-et-León | 8 % jusqu'à 250 000 €, 10 % sur la part au-delà |
| Galice | 8 % |
| Catalogne | 10 % jusqu'à 600 000 €, puis 11 %, 12 % et 13 % par tranches |
| Baléares | 8 % jusqu'à 400 000 €, puis 9 %, 10 %, 12 % et 13 % par tranches |
| Région de Murcie | 7,75 % |
| Asturies | 8 % jusqu'à 300 000 € de valeur, 9 % jusqu'à 500 000 €, 10 % au-delà, sur toute la base |
| Cantabrie | 9 % (résidence principale : 7 % jusqu'à 300 000 €, 9 % au-delà) |
Pour les autres régions, voir Impôts et frais d'achat immobilier en Espagne : ce que vous payez vraiment en 2026. Selon la règle de l'État, la déclaration se dépose dans les 30 jours ouvrables suivant la signature ; les communautés peuvent fixer leurs propres délais (Real Decreto 828/1995, art. 102). Si vous ne résidez pas en Espagne, vous devez désigner un représentant pour cet impôt et le communiquer dans les 2 mois ; à défaut, votre domicile fiscal sera le logement acheté (loi ITP, art. 56).
Logement neuf : TVA et AJD
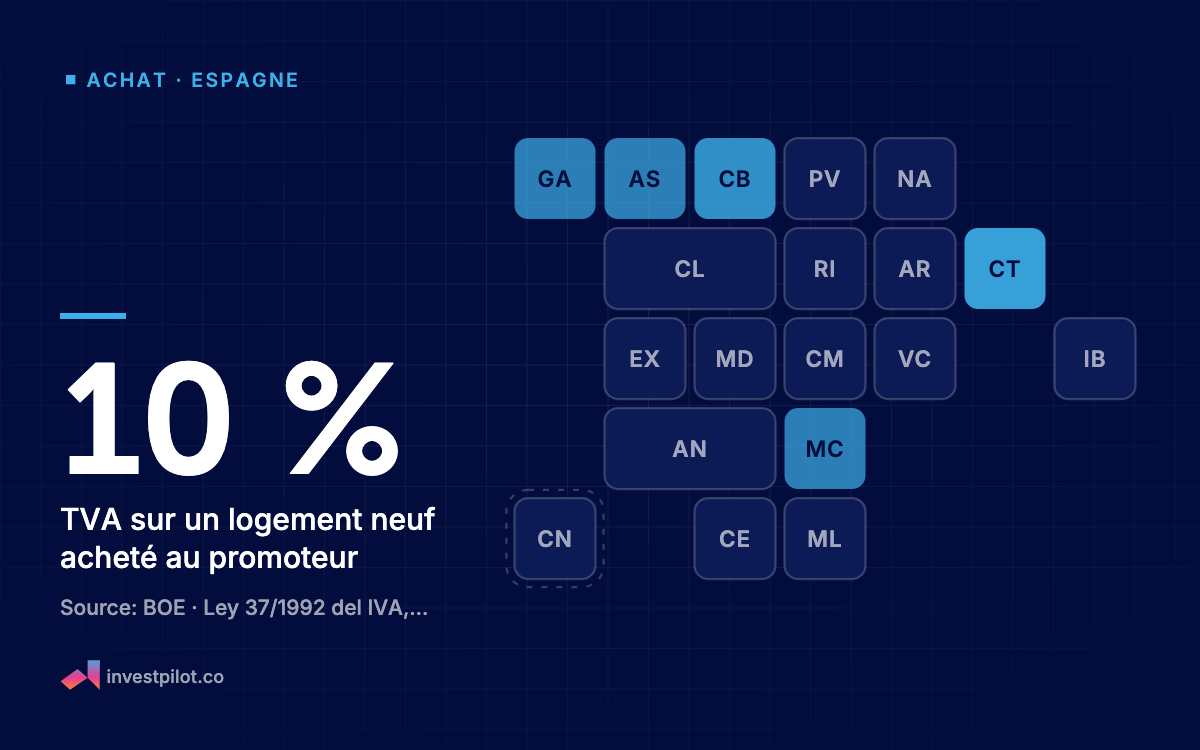
Acheté au promoteur, un logement neuf supporte 10 % de TVA (IVA), jusqu'à deux places de garage comprises, et 4 % pour les logements protégés de régime spécial ou de promotion publique (loi TVA, art. 91), hors Canaries, Ceuta et Melilla. S'ajoute l'impôt sur les actes juridiques documentés (AJD) au taux de la communauté, 0,50 % à défaut (loi ITP, art. 31).
Notaire et registre : un exemple chiffré
Exemple pédagogique : un appartement ancien en Galice acheté 250 000 €, dont la valeur de référence est inférieure au prix.
- ITP à 8 % : 20 000 € ;
- honoraires de base du notaire selon le barème des notaires, remise obligatoire de 5 % déduite : environ 364,26 €, répartis selon l'article 1455, plus pages, copies et TVA ;
- inscription selon le barème des registres, remise de 5 % déduite : environ 191,15 €, hors TVA.
Pour chiffrer votre propre projet, vous pouvez calculer les frais d'achat dans le simulateur, région par région, puis parcourir les annonces notées, chacune accompagnée d'un score pour un projet d'achat.
Si vous empruntez ou si le vendeur ne réside pas en Espagne
Avec un prêt espagnol, la banque doit vous remettre l'offre (FEIN), la fiche d'avertissements (FiAE) et le projet de contrat au moins 10 jours calendaires avant la signature (loi 5/2019, art. 14). Au plus tard la veille, vous passez chez le notaire de votre choix pour un acte de conseil gratuit (art. 15). L'expertise (tasación) est à votre charge ; la gestoría (agence de formalités), le notaire de l'acte de prêt et l'inscription de l'hypothèque sont à la charge de la banque, qui paie aussi l'AJD de l'acte de prêt depuis le 10 novembre 2018 (loi ITP, art. 29). Sur les montants financés, lisez Prêt immobilier pour non-résidents en Espagne : ce que les banques financent vraiment en 2026.
Si le vendeur ne réside pas en Espagne et vend sans établissement permanent, vous devez retenir 3 % du prix convenu (loi sur l'impôt des non-résidents, art. 25) et le verser au fisc avec le modèle 211 dans le mois qui suit la vente ; sinon, le logement répond du paiement, dans la limite du montant le plus faible entre cette retenue et l'impôt dû par le vendeur (Agencia Tributaria, modèle 211). La plus-value municipale (IIVTNU) est due par le vendeur, mais si celui-ci est une personne physique non résidente, c'est l'acheteur qui en répond auprès de la mairie (loi sur les finances locales, art. 106).
Après l'achat : vos impôts en Espagne et en France
En Espagne
La taxe foncière espagnole (IBI) est due par le propriétaire au 1er janvier, même s'il vend en cours d'année (art. 75). Chaque mairie fixe son taux pour les logements urbains entre 0,4 % et 1,10 %, plafond relevable dans certaines communes (art. 72).
Si vous ne résidez pas en Espagne et ne louez pas le logement, vous êtes imposé sur un revenu fictif (renta imputada) : 1,1 % de la valeur cadastrale si la commune a révisé ses valeurs dans les dix dernières années, 2 % sinon (pour les revenus de 2023 à 2025, l'Agencia Tributaria indique une règle particulière pour les valeurs révisées depuis 2012 : vérifiez votre cas avant de déclarer), au prorata des jours de propriété et sans déduction de charges (Agencia Tributaria, manuel des non-résidents). Le taux de l'impôt est de 19 % pour un résident de l'Union européenne, 24 % en général (art. 25). Exemple pédagogique : avec une valeur cadastrale de 100 000 € à 1,1 % sur une année entière, le revenu imputé est de 1 100 € et l'impôt de 209 €. La déclaration se fait avec le modèle 210 : revenus de 2025 jusqu'au 31 décembre 2026, revenus de 2026 du 1er avril au 31 décembre 2027 (Agencia Tributaria). Un décret-loi d'octobre 2026, pas encore validé par le Congrès, prévoit d'autres pourcentages à partir de 2027 : à suivre.
En France
Si vous louez le logement, la convention fiscale franco-espagnole donne à l'Espagne le droit d'imposer ces loyers (article 6). Vous les déclarez aussi en France sur l'annexe 2047 (cadre 4), avec report en cases 4BE ou 4BA de la déclaration 2042 (impots.gouv.fr). L'impôt espagnol n'est pas déductible, mais vous avez droit à un crédit d'impôt égal à l'impôt français correspondant à ces revenus (convention, article 24), reporté en case 8TK selon la FAQ d'impots.gouv.fr. Les pages officielles consultées ne traitent pas le cas d'un logement non loué : posez la question à votre service des impôts.
L'IFI concerne les foyers dont le patrimoine immobilier net dépasse 1 300 000 € au 1er janvier 2026 ; pour un foyer domicilié en France, il inclut les logements détenus à l'étranger, donc en Espagne. Exception : une personne qui s'installe en France après 5 ans à l'étranger n'est imposée que sur ses biens immobiliers français pendant 5 ans (Service-Public.fr).
Sources
BOE · Real Decreto 1155/2024, Reglamento de extranjería, art. 205 · 2024 · https://www.boe.es/buscar/act.php?id=BOE-A-2024-24099#a2-17
Policía Nacional · Asignación de NIE a instancia de interesado · 2026 · https://sede.policia.gob.es/portalCiudadano/_es/tramites_extranjeria_tramite_asignacion_nie.php
Policía Nacional · Formulario tasa 790 código 012 · 2026 · https://sede.policia.gob.es/Tasa790_012/ImpresoRellenar
BOE · Real Decreto 1065/2007, art. 20 · 2007 · https://www.boe.es/buscar/act.php?id=BOE-A-2007-15984#a20
BOE · Ley Hipotecaria, art. 254 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a254
BOE · Ley Hipotecaria, art. 222 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a222
Colegio de Registradores · Registro de la Propiedad de Madrid nº 1, nota simple · 2026 · https://www.registradores.org/directorio/-/registros/propiedad/madrid/madrid/registro-de-la-propiedad-de-madrid-n-01
BOE · Real Decreto 390/2021, certificación energética · 2021 · https://www.boe.es/buscar/act.php?id=BOE-A-2021-9176#a1-5
BOE · Ley 18/2007 del derecho a la vivienda (Cataluña), art. 26 · 2007 · https://www.boe.es/buscar/act.php?id=BOE-A-2008-3657#a26
BOE · TRLITPAJD (RDLeg 1/1993), art. 10 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a10
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026 · https://www.catastro.hacienda.gob.es/es-ES/faqs.html
BOE · TRLRHL (RDLeg 2/2004), art. 64 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a64
BOE · Código Civil, art. 1454 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1454
BOE · Código Civil, art. 1280 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1280
BOE · Código Civil, art. 1462 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1462
BOE · Código Civil, art. 1455 · 1889 · https://www.boe.es/buscar/act.php?id=BOE-A-1889-4763#art1455
BOE · Ley Hipotecaria, art. 32 · 1946 · https://www.boe.es/buscar/act.php?id=BOE-A-1946-2453#a32
BOE · Real Decreto 1427/1989, Arancel de los Registradores, norma octava · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28112#octava
BOE · Ley 37/1992 del IVA, art. 20 · 1992 · https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740#a20
BOE · TRLITPAJD (RDLeg 1/1993), art. 7 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a7
BOE · TRLITPAJD (RDLeg 1/1993), art. 8 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a8
BOE · TRLITPAJD (RDLeg 1/1993), art. 11 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a11
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, cap. IV · 2026 · https://www.hacienda.gob.es/sgfal/financiacionterritorial/autonomica/capitulo-iv-tributacion-autonomica-2026.pdf
BOE · Real Decreto 828/1995, Reglamento ITP y AJD, art. 102 · 1995 · https://www.boe.es/buscar/act.php?id=BOE-A-1995-15071#a102
BOE · TRLITPAJD (RDLeg 1/1993), art. 56 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a56
BOE · Ley 37/1992 del IVA, art. 91 · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-1992-28740&b=124&tn=1&p=20261002#a91
BOE · TRLITPAJD (RDLeg 1/1993), art. 31 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a31
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28111#ani
BOE · Real Decreto 1427/1989, Arancel de los Registradores, número 2 · 1989 · https://www.boe.es/buscar/act.php?id=BOE-A-1989-28112#numero2
BOE · Ley 5/2019 de crédito inmobiliario, art. 14 · 2019 · https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814#ar-14
BOE · Ley 5/2019 de crédito inmobiliario, art. 15 · 2019 · https://www.boe.es/buscar/act.php?id=BOE-A-2019-3814#ar-15
BOE · TRLITPAJD (RDLeg 1/1993), art. 29 · 1993 · https://www.boe.es/buscar/act.php?id=BOE-A-1993-25359#a29
BOE · TRLIRNR (RDLeg 5/2004), art. 25 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4527#a25
Agencia Tributaria · Modelo 211, instrucciones · 2026 · https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/impuesto-sobre-renta-no-residentes/modelo-211-irnr______es-no-residentes-permanente_/instrucciones.html
BOE · TRLRHL (RDLeg 2/2004), art. 106 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a106
BOE · TRLRHL (RDLeg 2/2004), art. 75 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a75
BOE · TRLRHL (RDLeg 2/2004), art. 72 · 2004 · https://www.boe.es/buscar/act.php?id=BOE-A-2004-4214#a72
Agencia Tributaria · Manual de Tributación de No Residentes, rentas imputadas · 2026 · https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/manual-tributacion-no-residentes/capitulo-03-tributacion-rentas-comunes-nr/rentas-imputadas-bienes-inmuebles-urbanos.html
Agencia Tributaria · IRNR sin establecimiento permanente: modelo y plazo de declaración · 2026 · https://sede.agenciatributaria.gob.es/Sede/no-residentes/irnr-sin-establecimiento-permanente/declaracion-irnr-sin-establecimiento-permanente/modelo-plazo-declaracion.html
BOE · Real Decreto-ley 29/2026, art. 6 · 2026 · https://www.boe.es/buscar/act.php?id=BOE-A-2026-20823#a6
DGFiP · Comment sont imposés mes revenus perçus de l'étranger ? · 2026 · https://www.impots.gouv.fr/particulier/questions/comment-seront-imposes-mes-revenus-percus-de-letranger
DGFiP · Convention fiscale franco-espagnole (revenu et fortune) · https://www.impots.gouv.fr/sites/default/files/media/10_conventions/espagne/espagne_convention-avec-l-espagne-impot-sur-le-revenu-impot-sur-la-fortune_fd_1824.pdf
Service-Public.fr · Impôt sur la fortune immobilière (IFI) : personnes et biens concernés · 2026 · https://www.service-public.gouv.fr/particuliers/vosdroits/F563