
Zakup mieszkania lub domu w Hiszpanii przez osobę z Polski przebiega w kilku stałych krokach: numer NIE, sprawdzenie nieruchomości, umowa z zadatkiem, akt notarialny, wpis do rejestru i podatki. Każdy krok opisujemy z odesłaniem do przepisów. Kwoty i zasady sprawdziliśmy na stronach urzędowych w październiku 2026 r.
Krok 1: numer NIE, bez którego nie sfinalizujesz zakupu
Cudzoziemiec, który ma w Hiszpanii interesy ekonomiczne, na przykład kupuje mieszkanie, otrzymuje osobisty numer identyfikacyjny NIE (número de identidad de extranjero). Stanowi o tym art. 205 rozporządzenia o cudzoziemcach (Real Decreto 1155/2024), obowiązującego od 20 maja 2025 r. W takiej sytuacji numer nie jest nadawany z urzędu: trzeba o niego wystąpić, podać powód i nie przebywać w Hiszpanii nielegalnie.
Dla osoby bez obywatelstwa hiszpańskiego numer NIE pełni jednocześnie funkcję numeru podatkowego NIF (art. 20 Real Decreto 1065/2007), a rejestr nieruchomości nie dokona wpisu, jeśli w akcie brakuje numerów NIF wszystkich stron (art. 254 Ley Hipotecaria). Z połączenia tych dwóch przepisów wynika, że w praktyce bez numeru NIE nie wpiszesz zakupu do rejestru.
Wniosek w ambasadzie Hiszpanii w Warszawie
Osoba przebywająca poza Hiszpanią składa wniosek przez hiszpański urząd konsularny. Według strony ambasady w Warszawie:
- wizytę umawia się z wyprzedzeniem e-mailem (sc.varsovia@maec.es); stawia się osobiście wnioskodawca albo pełnomocnik z dowodem tożsamości (oryginał i kopia) i pełnomocnictwem wyraźnie upoważniającym do złożenia wniosku o numer NIE;
- w formularzu EX-15 wskazuje się przyczynę (ekonomiczną, zawodową lub społeczną) i uzasadnia ją słownie po hiszpańsku; trzeba też dokumentami wykazać potrzebę uzyskania numeru NIE i status rezydenta w Polsce;
- opłatę z druku 790, kod 012, płaci się gotówką w trakcie wizyty: polska wersja strony podaje 42 zł; wersje językowe strony nie są w tej kwestii zgodne, więc kwotę warto potwierdzić przy umawianiu wizyty;
- numer przyznawany jest średnio w ciągu dwóch tygodni i przesyłany e-mailem; konsulat nie może przyspieszyć sprawy.
Numer NIE z konsulatu służy do spraw urzędowych, ale nie daje prawa do stałego pobytu. Kto jest w Hiszpanii, składa wniosek osobiście na policji (Oficina de Extranjería lub komisariat). Według Policía Nacional dołącza się formularz EX-15 i dowód opłaty, a decyzja zapada w ciągu maksymalnie pięciu dni; brak odpowiedzi oznacza odmowę. Opłata w Hiszpanii wynosi 9,84 € według formularza policji.
Krok 2: sprawdź stan prawny i dokumenty mieszkania
Nota simple to wyciąg z Registro de la Propiedad (hiszpańskiego rejestru nieruchomości): opis nieruchomości, właściciel i obciążenia, np. hipoteka. Można ją zamówić online przez platformę Colegio de Registradores; strona rejestru Madryt nr 1 podaje oficjalny koszt 9,02 € plus IVA i średni czas oczekiwania poniżej dwóch godzin; wyciąg można też zamówić w tłumaczeniu na angielski. Nota simple ma wyłącznie charakter informacyjny (art. 222 Ley Hipotecaria); dokumentem poświadczającym jest certyfikat rejestru (certificación).
Świadectwo energetyczne (certificado de eficiencia energética) jest obowiązkowe przy sprzedaży istniejącego mieszkania. Kopię zarejestrowanego świadectwa i etykietę dołącza się do umowy sprzedaży, a klasa energetyczna musi się znaleźć w każdym ogłoszeniu. Świadectwo jest ważne maksymalnie 10 lat, a przy klasie G 5 lat.
Tylko Katalonia: przy każdej sprzedaży, także z rynku wtórnego, trzeba przedstawić ważną cédula de habitabilidad (zaświadczenie o zdatności do zamieszkania), z wyjątkami opisanymi w katalońskiej ustawie 18/2007. Zasad w innych regionach nie weryfikowaliśmy.
Valor de referencia to wartość referencyjna ustalana przez Catastro (hiszpański kataster). Według Catastro jest to minimalna podstawa opodatkowania podatkiem ITP. Sprawdzisz ją w e-urzędzie Catastro, logując się danymi DNI (hiszpańskiego dowodu osobistego, który mają tylko obywatele Hiszpanii), certyfikatem cyfrowym lub przez system Cl@ve.
Krok 3: zadatek, akt notarialny i rejestr
Przed aktem strony często podpisują umowę z zadatkiem (contrato de arras). Zgodnie z art. 1454 Código Civil, jeśli wpłacono zadatek (arras lub señal), każda ze stron może odstąpić od umowy: kupujący, tracąc zadatek, a sprzedający, zwracając go w podwójnej wysokości. Prawnicy nazywają ten typ arras penitenciales; przed podpisaniem sprawdź, jak umowa opisuje zadatek.
Przeniesienie własności nieruchomości wymaga dokumentu publicznego, czyli aktu notarialnego (escritura pública). Podpisanie aktu oznacza wydanie mieszkania, chyba że akt stanowi inaczej (art. 1462). Jeśli strony nie umówiły się inaczej, sporządzenie aktu opłaca sprzedający, a pierwszy wypis i dalsze czynności kupujący (art. 1455). Tytuł niewpisany do rejestru nie jest skuteczny wobec osób trzecich, więc wpis chroni kupującego.
Przy zakupie z kredytem bank musi przekazać ofertę wiążącą FEIN, dokument FiAE i projekt umowy co najmniej 10 dni kalendarzowych przed podpisaniem. Wycenę (tasación) opłaca kredytobiorca, a notariusza aktu kredytowego, gestorię i wpis hipoteki bank. Najpóźniej dzień przed podpisaniem idziesz do wybranego notariusza, który sporządza bezpłatny protokół informacyjny. Podatek AJD od aktu kredytu hipotecznego płaci bank (od 10 listopada 2018 r.). Więcej: kredyty hipoteczne dla nierezydentów w Hiszpanii.
Gdy sprzedający nie jest rezydentem Hiszpanii
Jeśli sprzedający jest nierezydentem bez stałego zakładu, kupujący zatrzymuje 3 % ceny i wpłaca je do urzędu skarbowego na poczet podatku sprzedającego, formularzem 211, w ciągu miesiąca od sprzedaży. Bez tej wpłaty nieruchomość odpowiada za mniejszą z kwot: zatrzymanej albo podatku sprzedającego. Gdy sprzedającym jest osoba fizyczna niebędąca rezydentem, kupujący jako podatnik zastępczy odpowiada też przed gminą za plusvalía municipal, gminny podatek od wzrostu wartości gruntu (art. 106 TRLRHL).
Ile kosztuje zakup poza ceną mieszkania
Rynek wtórny: podatek ITP
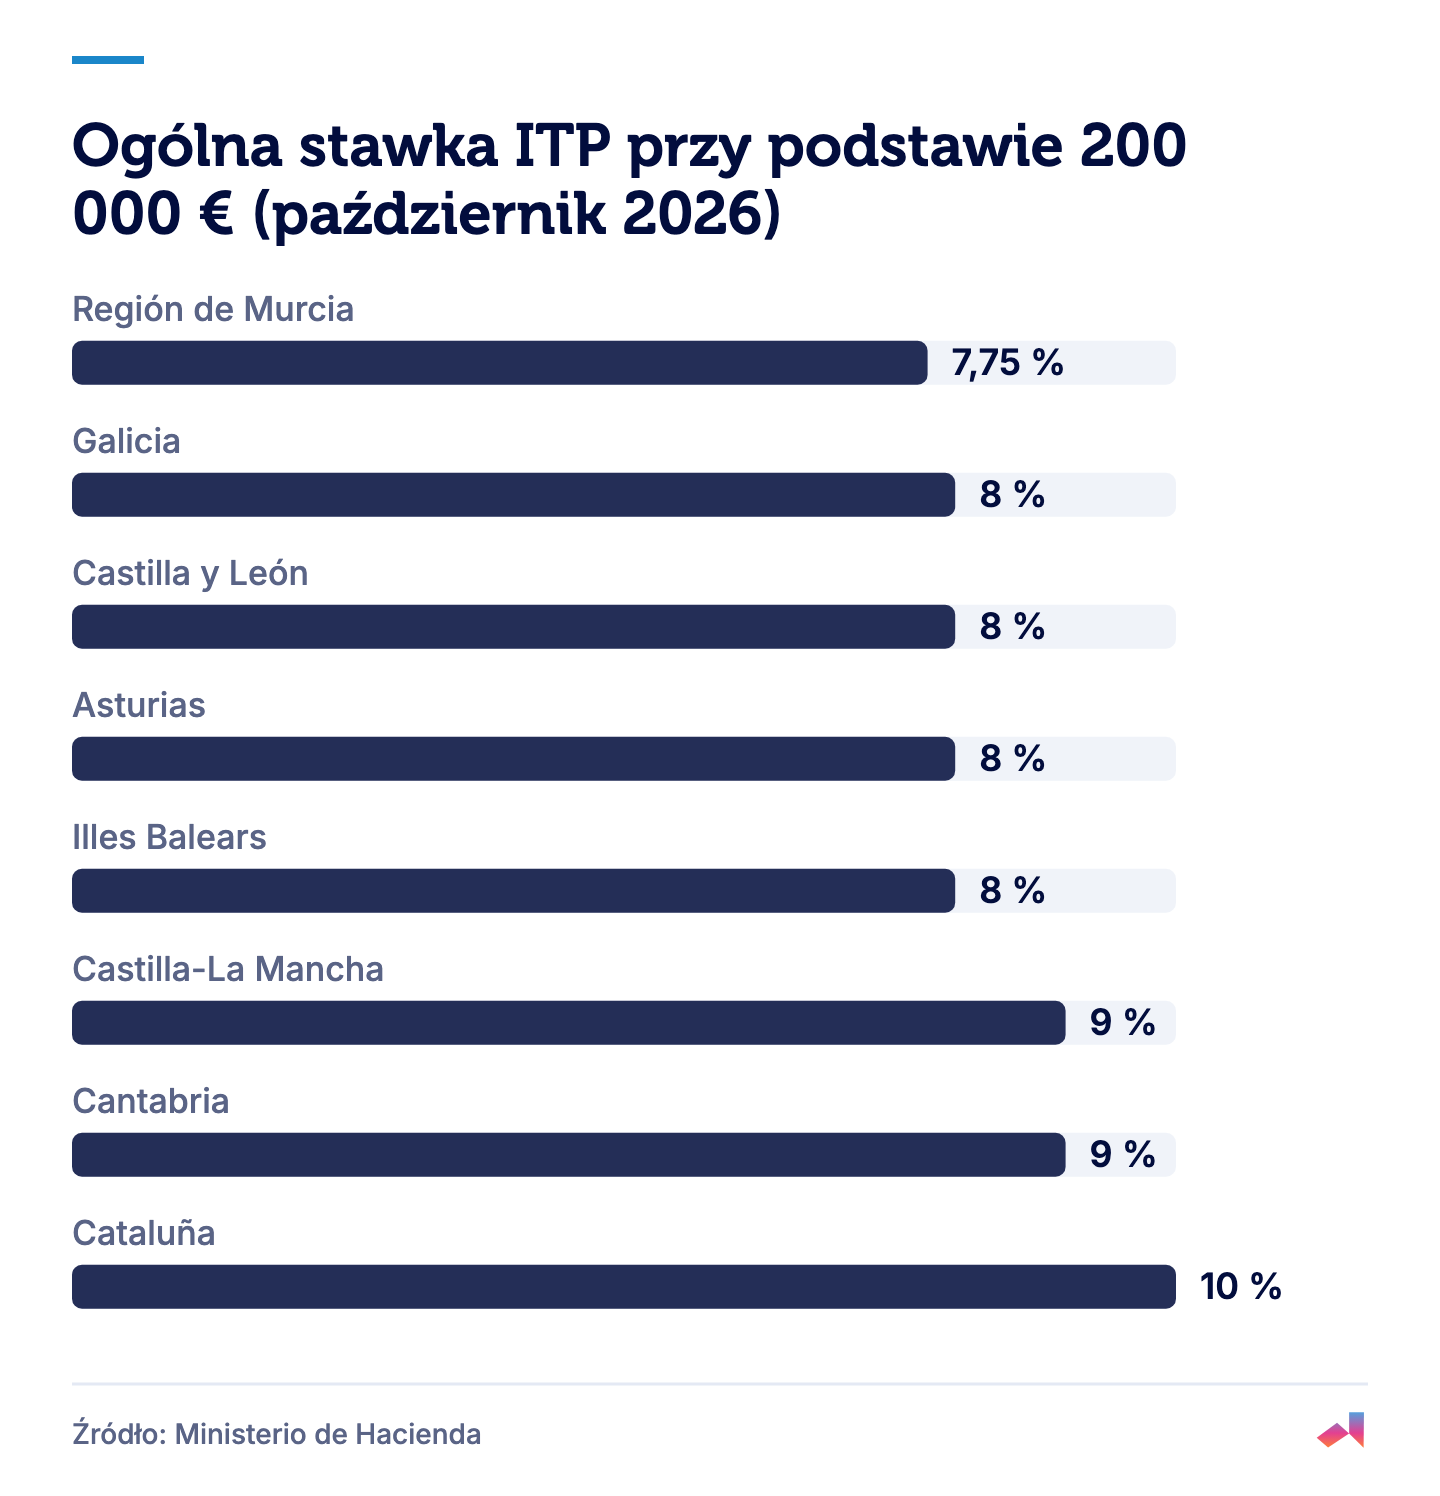
Sprzedaż używanego mieszkania (z rynku wtórnego) jest zwolniona z IVA i podlega podatkowi ITP (Impuesto sobre Transmisiones Patrimoniales), odpowiednikowi polskiego PCC, choć zasady nie są identyczne. ITP płaci kupujący, niezależnie od ustaleń stron. Podstawą jest valor de referencia albo cena lub wartość zadeklarowana, jeśli są wyższe. Stawkę ustala wspólnota autonomiczna; gdyby jej nie uchwaliła, obowiązywałoby państwowe 6 %.
| Wspólnota autonomiczna | Stawka ogólna ITP | Przykład poglądowy: ITP przy podstawie 200 000 € |
|---|---|---|
| Región de Murcia | 7,75 % | 15 500 € |
| Galicia | 8 % | 16 000 € |
| Castilla y León | 8 % do 250 000 €, 10 % od nadwyżki | 16 000 € |
| Principado de Asturias | 8 % przy wartości do 300 000 €, 9 % do 500 000 €, 10 % powyżej (jedna stawka dla całej wartości) | 16 000 € |
| Illes Balears | 8 % do 400 000 €, wyżej progresywnie do 13 % | 16 000 € |
| Castilla-La Mancha | 9 % | 18 000 € |
| Cantabria | 9 % (mieszkanie, w którym kupujący będzie stale mieszkał, vivienda habitual: 7 % do 300 000 €, 9 % od nadwyżki) | 18 000 € (stawka ogólna); 14 000 € (vivienda habitual) |
| Cataluña | 10 % do 600 000 €, wyżej progresywnie do 13 % | 20 000 € |
Stawki według opracowania Ministerio de Hacienda „Tributación autonómica. Medidas 2026” i stron urzędów regionalnych (stan na październik 2026 r.); dla Kantabrii według ustawy 5/2026 opublikowanej w BOE. Kolumna z kwotą to przykład poglądowy: zakładamy, że podstawa wynosi 200 000 €, bez innych ulg i stawek obniżonych. Pozostałe regiony, w tym Andaluzję, Madryt i Walencję, omawiamy w tekście o podatkach i kosztach zakupu w 2026 roku.
Według przepisów państwowych deklarację ITP składa się w ciągu 30 dni roboczych od podpisania, ale regiony mogą ustalić własne terminy, więc sprawdź je na stronie swojego regionu. Kupujący nierezydent wyznacza przedstawiciela dla celów tego podatku i zgłasza go w ciągu 2 miesięcy; w przeciwnym razie adresem podatkowym staje się kupione mieszkanie.
Nowe mieszkanie od dewelopera: IVA i AJD
Zakup nowego mieszkania od dewelopera podlega IVA w stawce 10 %, łącznie z maksymalnie dwoma miejscami garażowymi kupowanymi razem (poza Wyspami Kanaryjskimi, Ceutą i Melillą). Do tego dochodzi podatek AJD od aktu w stawce regionalnej; jeśli region jej nie ustalił, stawka państwowa wynosi 0,50 %.
Notariusz i rejestr
Taksa notarialna wynika z państwowej skali: 90,151816 € przy wartości do 6 010,12 €, powyżej malejący promil w kolejnych przedziałach, zawsze z obniżką 5 %; dochodzą opłaty za kolejne strony aktu, wypisy i IVA (hiszpański VAT). Wpis do rejestru także liczy się według przedziałów wartości: minimum 24,040484 €, maksimum 2 181,673939 €, z obniżką 5 %. Płaci go osoba, na rzecz której dokonuje się wpisu, czyli kupujący. Przykład poglądowy: dla wartości 200 000 € taksa rejestrowa wynosi około 176,90 € przed IVA.
Swoje liczby możesz policzyć w kalkulatorze kosztów zakupu (ITP według regionu, kredyt, potrzebna gotówka), a w ogłoszeniach z oceną zobaczyć, jak konkretne mieszkanie pasuje do Twojego planu. O wkładzie własnym piszemy w tekście ile trzeba mieć odłożone.
Po zakupie: IBI i roczny podatek nierezydenta
IBI (Impuesto sobre Bienes Inmuebles) to podatek gminny porównywalny z polskim podatkiem od nieruchomości. Płaci go właściciel, a decyduje stan na 1 stycznia: kto jest wtedy właścicielem, odpowiada za cały rok. Stawkę dla nieruchomości miejskich ustala gmina, od 0,4 % do 1,10 %, z możliwymi podwyżkami np. w stolicach prowincji. Zaległy IBI obciąża samą nieruchomość, dlatego notariusz przed podpisaniem sprawdza zaległości i wskazuje je w akcie.
Rezydent Polski, który nie wynajmuje mieszkania, płaci w Hiszpanii podatek od dochodu przypisanego (renta imputada). Według podręcznika AEAT to 1,1 % wartości katastralnej (valor catastral), jeśli gmina zrewidowała wartości w ostatnich dziesięciu latach, a w pozostałych przypadkach 2 %; bez odliczania kosztów, proporcjonalnie do dni posiadania. Dla lat 2023–2025 AEAT stosuje szczególną regułę (1,1 % także wtedy, gdy wartości katastralne obowiązują od 1 stycznia 2012 r. lub później), ale przepisy opublikowane w BOE potwierdzają ją tylko dla 2023 r., więc przed rozliczeniem sprawdź, który procent dotyczy Twojej gminy. Stawka podatku wynosi 19 % dla rezydentów UE (ogólnie 24 %).
Przykład poglądowy: przy założonej wartości katastralnej 100 000 € i stawce 1,1 % dochód wynosi 1 100 €, a podatek 209 € za pełny rok; przy 2 % odpowiednio 2 000 € i 380 €. Deklaracja to formularz 210: dochód za 2025 r. zgłasza się w ciągu 2026 r. (AEAT), a za 2026 r. od 1 kwietnia do 31 grudnia 2027 r. Real Decreto-ley 29/2026 przewiduje od 1 stycznia 2027 r. nową skalę procentów, ale w październiku 2026 r. czekał jeszcze na zatwierdzenie przez Kongres, a AEAT nie potwierdziła jego stosowania do nierezydentów.
Podatki w Polsce
Zgodnie z umową między Polską a Hiszpanią o unikaniu podwójnego opodatkowania (art. 6 ust. 1) dochody z nieruchomości mogą być opodatkowane w państwie jej położenia, czyli w Hiszpanii. Jeśli mieszkanie wynajmujesz, od okresów podatkowych rozpoczynających się 1 stycznia 2023 r. Polska nie zwalnia już takiego dochodu, tylko odlicza podatek zapłacony w Hiszpanii, maksymalnie do części polskiego podatku przypadającej na ten dochód (Konwencja MLI, art. 5).
Na stronach rządowych nie znaleźliśmy jednoznacznej informacji, jak samo posiadanie mieszkania w Hiszpanii, bez najmu, wpływa na rozliczenie w Polsce. Tę kwestię warto potwierdzić w urzędzie skarbowym lub u doradcy podatkowego przed złożeniem zeznania.
Najczęściej zadawane pytania
Ile kosztuje numer NIE w ambasadzie Hiszpanii w Warszawie?
Opłatę za numer NIE (druk 790, kod 012) w ambasadzie Hiszpanii w Warszawie płaci się gotówką w trakcie wizyty, a polska wersja strony ambasady podaje kwotę 42 zł. Wersje językowe strony ambasady nie są w tej kwestii zgodne, więc kwotę warto potwierdzić przy umawianiu wizyty. W Hiszpanii opłata za NIE na policji wynosi 9,84 €.
Jak długo czeka się na numer NIE z ambasady w Warszawie?
Według strony ambasady Hiszpanii w Warszawie numer NIE przyznawany jest średnio w ciągu dwóch tygodni i przesyłany e-mailem, a konsulat nie może przyspieszyć sprawy. Przy wniosku złożonym na policji w Hiszpanii decyzja zapada w ciągu maksymalnie pięciu dni.
Jaki podatek płaci się przy zakupie mieszkania w Hiszpanii?
Przy zakupie mieszkania z rynku wtórnego w Hiszpanii kupujący płaci podatek ITP, którego stawkę ustala wspólnota autonomiczna, na przykład 7,75 % w Murcji, 8 % w Galicji i 10 % do 600 000 € w Katalonii (stan na październik 2026 r.). Przy zakupie nowego mieszkania od dewelopera płaci się IVA w stawce 10 % oraz podatek AJD od aktu.
Kto płaci notariusza przy zakupie mieszkania w Hiszpanii?
Jeśli strony nie umówiły się inaczej, koszt sporządzenia aktu notarialnego przy zakupie mieszkania w Hiszpanii ponosi sprzedający, a koszt pierwszego wypisu aktu i dalszych czynności kupujący (art. 1455 Código Civil). Wpis do rejestru nieruchomości opłaca kupujący, ponieważ to na jego rzecz dokonuje się wpisu.
Jaki podatek płaci w Hiszpanii właściciel mieszkania, który go nie wynajmuje?
Rezydent Polski, który nie wynajmuje swojego mieszkania w Hiszpanii, płaci tam podatek od dochodu przypisanego (renta imputada) równego 1,1 % wartości katastralnej, jeśli gmina zrewidowała wartości w ostatnich dziesięciu latach, a w pozostałych przypadkach 2 %. Stawka tego podatku wynosi 19 % dla rezydentów UE, a deklarację składa się na formularzu 210.
Źródła
BOE · Real Decreto 1155/2024, Reglamento de extranjería, art. 205 · 2024
BOE · Real Decreto 1065/2007, Reglamento general de gestión e inspección tributaria, art. 20 · 2007
BOE · Ley Hipotecaria, art. 254 · 1946
BOE · Ley Hipotecaria, art. 222 · 1946
BOE · Ley Hipotecaria, art. 32 · 1946
Policía Nacional · Asignación de NIE a instancia de interesado · 2026
Policía Nacional · Formulario tasa 790 código 012 · 2026
Colegio de Registradores · Registro de la Propiedad de Madrid nº 1 · 2026
BOE · Real Decreto 390/2021, certificación energética, art. 3 · 2021
BOE · Real Decreto 390/2021, certificación energética, art. 17 · 2021
BOE · Real Decreto 390/2021, certificación energética, art. 15 · 2021
BOE · Real Decreto 390/2021, certificación energética, art. 13 · 2021
BOE · Ley 18/2007 del derecho a la vivienda (Cataluña), art. 26 · 2007
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026
BOE · Código Civil, art. 1454 · 1889
BOE · Código Civil, art. 1280 · 1889
BOE · Código Civil, art. 1462 · 1889
BOE · Código Civil, art. 1455 · 1889
BOE · Ley 5/2019 de contratos de crédito inmobiliario, art. 14 · 2019
BOE · Ley 5/2019 de contratos de crédito inmobiliario, art. 15 · 2019
BOE · TRLITPAJD (RDLeg 1/1993), art. 29 · 1993
BOE · TRLIRNR (RDLeg 5/2004), art. 25 · 2004
Agencia Tributaria · Modelo 211, instrucciones · 2026
BOE · TRLRHL (RDLeg 2/2004), art. 106 · 2004
BOE · Ley 37/1992 del IVA, art. 20 · 1992
BOE · TRLITPAJD (RDLeg 1/1993), art. 8 · 1993
BOE · TRLITPAJD (RDLeg 1/1993), art. 10 · 1993
BOE · TRLITPAJD (RDLeg 1/1993), art. 11 · 1993
Región de Murcia · Agencia Tributaria, FAQ ITPAJD · 2026
Xunta de Galicia · Atriga, guía del impuesto sobre transmisiones patrimoniales onerosas · 2026
Junta de Castilla y León · Tributos, transmisiones patrimoniales onerosas · 2026
Principado de Asturias · Ente Tributario, guía básica de transmisiones patrimoniales · 2026
Govern de les Illes Balears · ATIB, ITP · 2026
BOE · Ley de Cantabria 5/2026, de Medidas Fiscales y Administrativas para 2026 · 2026
Generalitat de Catalunya · ATC, tarifas y tipos TPO · 2026
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, capítulo IV · 2026
BOE · Real Decreto 828/1995, Reglamento del ITP y AJD, art. 102 · 1995
BOE · TRLITPAJD (RDLeg 1/1993), art. 56 · 1993
BOE · Ley 37/1992 del IVA, art. 91 · 2026
BOE · TRLITPAJD (RDLeg 1/1993), art. 31 · 1993
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 1989
BOE · Real Decreto 1427/1989, Arancel de los Registradores, número 2 · 1989
BOE · Real Decreto 1427/1989, Arancel de los Registradores, norma octava · 1989
BOE · TRLRHL (RDLeg 2/2004), art. 63 · 2004
BOE · TRLRHL (RDLeg 2/2004), art. 75 · 2004
BOE · TRLRHL (RDLeg 2/2004), art. 72 · 2004
BOE · TRLRHL (RDLeg 2/2004), art. 64 · 2004
Agencia Tributaria · Manual de Tributación de No Residentes, rentas imputadas · 2026
Agencia Tributaria · Nota sobre plazos del modelo 210 · 2026
Agencia Tributaria · IRNR sin establecimiento permanente: modelo y plazo de declaración · 2026