
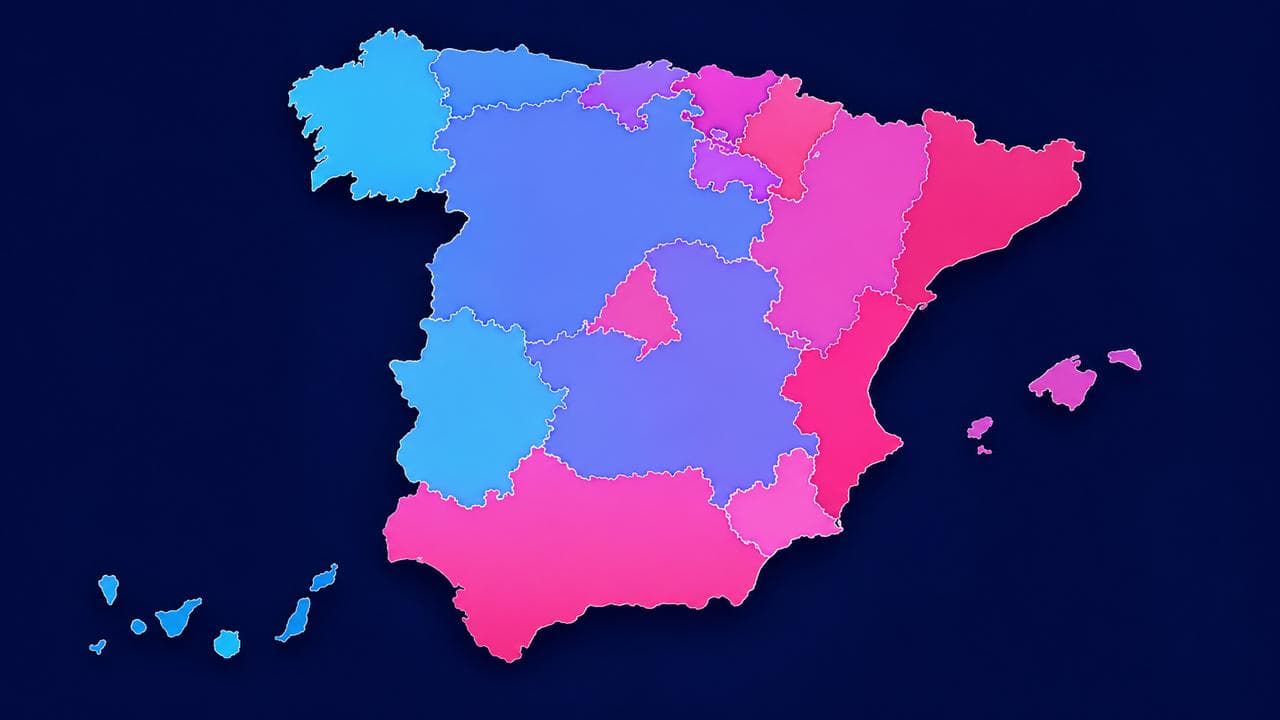
W 2026 roku podatek od czynności cywilnoprawnych (ITP) przy zakupie mieszkania z rynku wtórnego w Hiszpanii wynosi od 4% do 13% ceny, zależnie od wspólnoty autonomicznej (stawki sprawdzone 31 października 2026 r. w hiszpańskim dzienniku urzędowym BOE i w przepisach podatkowych każdej wspólnoty). Przy mieszkaniu za 200 000 euro to od 8 000 euro (Kraj Basków) do 20 000 euro (Katalonia), plus około 2 000 euro na notariusza, rejestr nieruchomości i gestorię, które trzeba mieć oprócz wkładu własnego. Poniżej tabela wszystkich 17 wspólnot ze źródłem urzędowym dla każdego wiersza oraz to, co się zmienia przy zakupie pierwszego mieszkania.
- Ile podatku płaci się przy zakupie
- Stawki we wszystkich wspólnotach autonomicznych
- Jeśli to Twoje pierwsze mieszkanie
- Podstawą opodatkowania nie jest zapłacona cena
- Rynek pierwotny i wtórny: dwa różne systemy
- Koszty, które dochodzą do podatku
- Co się zmienia przy zakupie z zagranicy
- Co płacisz potem co roku
- Najczęstsze pytania
Ile podatku płaci się przy zakupie mieszkania w Hiszpanii?
Przy zakupie z rynku wtórnego kupujący płaci podatek od czynności cywilnoprawnych w wysokości od 4% do 13% ceny, zależnie od wspólnoty autonomicznej. Przy zakupie nowego mieszkania od dewelopera płaci 10% VAT oraz podatek od aktów notarialnych AJD (Actos Jurídicos Documentados) od 0,5% do 1,5% (2% na Balearach od 1 mln euro). Te dwa systemy się wykluczają: płacisz jeden albo drugi, nigdy oba.
Podatek od czynności cywilnoprawnych to po hiszpańsku ITP (Impuesto sobre Transmisiones Patrimoniales). Jest to podatek państwowy, ale jego pobór i ustalanie stawek przekazano wspólnotom autonomicznym. Stawka zależy więc od położenia nieruchomości, a nie od miejsca zamieszkania kupującego. Kupujący z Niemiec, z Madrytu czy ze Szwajcarii zapłaci tę samą stawkę za mieszkanie w Walencji.
ITP płaci kupujący. Sprzedający ponosi gminny podatek od wzrostu wartości gruntu (plusvalía municipal) oraz podatek dochodowy od własnego zysku ze sprzedaży. ITP rozlicza się na formularzu 600 w urzędzie skarbowym wspólnoty autonomicznej, w której leży nieruchomość. Według przepisów krajowych masz na to 30 dni roboczych od podpisania aktu notarialnego, ale wiele wspólnot ustala własny termin: miesiąc w Aragonii, na Balearach, na Wyspach Kanaryjskich, w Kastylii-La Manchy, Katalonii, Wspólnocie Walenckiej, Estremadurze i Galicji oraz dwa miesiące w Andaluzji. W Nawarze i Kraju Basków obowiązuje termin własnego (foralnego) urzędu skarbowego. Po tym terminie nalicza się dopłatę, a następnie odsetki za zwłokę.
Tabela podatku ITP 2026 według wspólnoty autonomicznej
Oto stawki na 2026 rok przy zakupie mieszkania z rynku wtórnego, wspólnota po wspólnocie, z podatkiem od mieszkania za 200 000 euro według stawki ogólnej. Uwaga na „progi”: w Aragonii, na Balearach, w Kastylii i León, Katalonii i Estremadurze skala działa jak w podatku dochodowym (każda stawka obejmuje tylko część ceny w swoim progu). W Asturii i Wspólnocie Walenckiej stawka progu, w który wpada cena, dotyczy natomiast całej ceny.
Wspólnota | Stawka ogólna 2026 (rynek wtórny) | ITP przy mieszkaniu za 200 000 euro według stawki ogólnej | Główna ulga na mieszkanie na własne potrzeby | Źródło urzędowe i data weryfikacji |
|---|---|---|---|---|
Kraj Basków | 4% (lokale mieszkalne) | 8 000 euro | 2,5% przy powierzchni zabudowy do 120 m² lub dla rodzin wielodzietnych | NF 1/2011 de Bizkaia, art. 13 (mismo tipo en Álava y Gipuzkoa) · 31/10/2026 |
Madryt | 6% | 12 000 euro | 10% ulgi w podatku na mieszkanie, w którym zamieszkasz, o wartości do 250 000 euro; 4% dla rodzin wielodzietnych | DLeg 1/2010, arts. 28.1 y 30 bis (BOE) · 31/10/2026 |
Nawarra | 6% | 12 000 euro | 5% dla rodzin z co najmniej dwojgiem dzieci (do 180 304 euro podstawy); 4% w gminach zagrożonych wyludnieniem | DFLeg 129/1999, art. 8.1 (BOE) · 31/10/2026 |
Ceuta i Melilla | 6% (stawka krajowa) | 12 000 euro | 50% ulgi w podatku w przypadkach z art. 57 bis | RDLeg 1/1993, arts. 11.1.a y 57 bis (BOE) · 31/10/2026 |
Wyspy Kanaryjskie | 6,5% | 13 000 euro | 5% za mieszkanie do 200 000 euro, w którym zamieszkasz; do 40 lat 20% ulgi przy pierwszym mieszkaniu | DLeg 1/2009, arts. 31.1.a y 35 (BOE) · 31/10/2026 |
Andaluzja | 7% | 14 000 euro | 6% za mieszkanie do 150 000 euro, w którym zamieszkasz; 3,5% poniżej 35 lat (ten sam limit) | Ley 5/2021, arts. 41 y 43 (BOE) · 31/10/2026 |
La Rioja | 7% | 14 000 euro | 4% poniżej 40 lat przy pierwszym mieszkaniu na własne potrzeby (3% w małych gminach) | Ley 10/2017, arts. 44.1 y 45.3 (BOE) · 31/10/2026 |
Murcja | 7,75% | 15 500 euro | 3% do 40 lat, z limitem dochodu | DLeg 1/2010 de Murcia, art. 6 (BOE) · 31/10/2026 |
Aragonia | 8% do 400 000 euro; progresywnie do 10% | 16 000 euro | 12,5% ulgi w podatku poniżej 35 lat, mieszkanie do 100 000 euro na własne potrzeby | DLeg 1/2005, arts. 121-1 y 121-4 (BOE) · 31/10/2026 |
Asturia | 8% do 300 000 euro, 9% do 500 000 euro, 10% powyżej: jedna stawka od całej ceny | 16 000 euro | 4% (do 150 000 euro) lub 6% za mieszkanie na własne potrzeby dla kupujących do 35 lat | DLeg 2/2014, arts. 26 y 32 bis (BOE) · 31/10/2026 |
Baleary | 8% do 400 000 euro; progresywnie do 13% | 16 000 euro | 4% za mieszkanie o umiarkowanej wartości na własne potrzeby (limit zależy od wyspy); 2% poniżej 36 lat przy pierwszym mieszkaniu; poniżej 30 lat: 100% ulgi od pierwszych 270 151,20 euro, z warunkami | DLeg 1/2014, art. 10 (BOE) · 31/10/2026 |
Kastylia i León | 8% do 250 000 euro; 10% od nadwyżki | 16 000 euro | 4% za mieszkanie na własne potrzeby poniżej 36 lat lub dla rodzin wielodzietnych, z limitem dochodu | DLeg 1/2013, arts. 25 y 28 (Junta de Castilla y León) · 31/10/2026 |
Estremadura | 8% do 360 000 euro; progresywnie do 11% | 16 000 euro | 7% za mieszkanie do 200 000 euro na własne potrzeby; 4% poniżej 36 lat; oba z limitem dochodu | DLeg 1/2018, arts. 36, 40 y 41 (BOE) · 31/10/2026 |
Galicja | 8% | 16 000 euro | 7% za mieszkanie na własne potrzeby; 3% poniżej 36 lat (cena i majątek do 240 000 euro) | DLeg 1/2011, art. 14 (BOE) · 31/10/2026 |
Kantabria | 9% | 18 000 euro | 7% za mieszkanie na własne potrzeby do 300 000 euro; 4% poniżej 40 lat (pierwsze 300 000 euro) | DLeg 62/2008, art. 9, según Ley 5/2026 (BOE) · 31/10/2026 |
Kastylia-La Mancha | 9% | 18 000 euro | 6% za pierwsze mieszkanie na własne potrzeby do 240 000 euro z kredytem powyżej 50%; 3% poniżej 36 lat | Ley 8/2013, art. 19 (Junta de Comunidades) · 31/10/2026 |
Wspólnota Walencka | 9%; 11% od całej ceny powyżej 1 000 000 euro | 18 000 euro | 6% poniżej 35 lat, pierwsze mieszkanie do 180 000 euro (8% powyżej), z limitem dochodu | Ley 13/1997, art. 13 (BOE) · 31/10/2026 |
Katalonia | 10% do 600 000 euro; progresywnie do 13% | 20 000 euro | 5% do 35 lat, przy dochodzie do 36 000 euro | DLeg 1/2024, arts. 641-1 y 641-5 (BOE) · 31/10/2026 |
Ostatnie zmiany są już w tabeli: Wspólnota Walencka obniżyła 1 czerwca 2026 r. stawkę ogólną z 10% do 9% (a AJD z 1,5% do 1,4%); Kantabria od 1 maja 2026 r. stosuje 7% do mieszkania na własne potrzeby do 300 000 euro; Kastylia-La Mancha 31 marca 2026 r. obniżyła stawkę dla kupujących poniżej 36 lat do 3%; a Katalonia od 27 czerwca 2025 r. ma skalę od 10% do 13%, z 20% dla dużych właścicieli (grandes tenedores).
Dla własnego przypadku, z dokładną ceną i kosztami notariusza i rejestru, skorzystaj z kalkulatora kosztów zakupu w Hiszpanii.
Jeśli to Twoje pierwsze mieszkanie: ile oszczędzasz
Prawie wszystkie wspólnoty obniżają ITP, gdy mieszkanie będzie Twoim głównym miejscem zamieszkania, zwłaszcza dla młodych kupujących. Limit wieku (35, 36 lub 40 lat), maksymalna wartość, a czasem dochód różnią się między wspólnotami: sprawdź je przed podpisaniem umowy arras (umowy przedwstępnej z zadatkiem). Przy mieszkaniu z rynku wtórnego za 200 000 euro, w którym zamieszkasz jako w pierwszym własnym:
- Galicja, poniżej 36 lat: 3% zamiast 8%, czyli 6 000 euro zamiast 16 000 euro, jeśli ani cena, ani Twój majątek nie przekraczają 240 000 euro (plus 30 000 euro za każdego kolejnego członka rodziny).
- Murcja, do 40 lat: 3% zamiast 7,75%: 6 000 euro zamiast 15 500 euro, z limitem dochodu.
- Madryt, w każdym wieku: 10% ulgi w podatku, jeśli mieszkanie jest warte najwyżej 250 000 euro: 10 800 euro zamiast 12 000 euro.
- Wspólnota Walencka, poniżej 35 lat: 8% zamiast 9% (16 000 euro zamiast 18 000 euro), bo stawka 6% obowiązuje tylko do 180 000 euro; jest też limit dochodu.
Niektóre ulgi kończą się poniżej tej ceny: w Andaluzji stawka 3,5% dla osób poniżej 35 lat obowiązuje tylko do 150 000 euro. A jeśli kupujecie we dwoje i tylko jedna osoba spełnia warunki, w Galicji, Aragonii i La Rioja ulga dotyczy tylko jej udziału; w Andaluzji wystarczy natomiast, że warunek wieku spełnia jeden z małżonków lub zarejestrowanych partnerów.
Podstawą opodatkowania nie jest cena, którą płacisz
To zaskakuje wielu kupujących. Od wejścia w życie ustawy 11/2021 podatek nie jest liczony od ceny wpisanej do aktu. Liczy się go od wyższej z dwóch kwot: tej ceny albo wartości referencyjnej (valor de referencia), którą Generalna Dyrekcja Katastru co roku publikuje dla każdej nieruchomości.
Przykład dobrze to pokazuje. Wynegocjowałeś mieszkanie za 150 000 euro. Jego wartość referencyjna w katastrze wynosi 170 000 euro. We wspólnocie ze stawką 10% zapłacisz nie 15 000, lecz 17 000 euro podatku. Jeśli cena spadnie poniżej wartości referencyjnej, dalsza negocjacja nie obniży już podatku.
Wartość referencyjną sprawdzisz bezpłatnie na stronie internetowej katastru, z certyfikatem cyfrowym lub przez Cl@ve. Zrób to przed podpisaniem umowy przedwstępnej z zadatkiem (contrato de arras), a nie po. Jeśli wartość referencyjna przekracza wynegocjowaną cenę, podatek wzrośnie i nie da się tego uniknąć. Jedyną drogą jest zakwestionowanie tej wartości na podstawie operatu szacunkowego.
Rynek pierwotny czy wtórny: dwa różne systemy podatkowe
Sytuacja | Podatek | Stawka |
|---|---|---|
Mieszkanie z rynku wtórnego sprzedawane przez osobę prywatną | ITP | od 4% do 13% zależnie od wspólnoty |
Nowe mieszkanie sprzedawane przez dewelopera | VAT plus opłata skarbowa (AJD) | 10% plus od 0,5% do 1,5% (Baleary od 1 mln euro: 2%) |
Mieszkanie chronione w systemie szczególnym | obniżony VAT | 4% |
Zakup na Wyspach Kanaryjskich | IGIC zamiast VAT | szczególny system wyspiarski |
Przy zakupie nowego mieszkania opłata skarbowa zawsze dochodzi do VAT i zawsze płaci ją kupujący. Wiele porównań o tym zapomina. Łączne obciążenie podatkowe nowego mieszkania wynosi od 10,5% do 11,5% (12% na Balearach od 1 mln euro). To więcej niż ITP w Madrycie, a także więcej niż podstawowa stawka 10%, którą Katalonia stosuje do 600 000 euro.
Koszty, które dochodzą do podatku
Te kwoty są mniejsze niż podatek, ale się sumują. Wynagrodzenie notariusza wynika z urzędowej taksy określonej w dekrecie królewskim 1426/1989. Stawka bazowa jest niewielka, ale po doliczeniu wypisów, wydatków i VAT rachunek wynosi zwykle od 600 do 900 euro. Wpis do rejestru własności (Registro de la Propiedad, odpowiednik polskiej księgi wieczystej) kosztuje od 300 do 650 euro. Gestoría, czyli prywatne biuro, które rozlicza podatki i składa akt do rejestru, pobiera od 300 do 500 euro. Wycena nieruchomości, obowiązkowa tylko przy kredycie, kosztuje około 400 euro.
Od wejścia w życie ustawy 5/2019 o kredycie hipotecznym bank pokrywa koszty związane z hipoteką: notariusza przy umowie kredytu, wpis hipoteki do rejestru i opłatę skarbową od kredytu. Sprawdź tę pozycję w zaliczce na koszty (provisión de fondos), o którą poprosi gestoría.
To samo mieszkanie za 200 000 euro kosztuje przy zakupie w Katalonii o 8000 euro więcej niż w Madrycie, przy identycznej cenie sprzedaży.
Co się zmienia przy zakupie z zagranicy
Kupujący nierezydenci najczęściej pytają o dwie sprawy. Pierwsza to uporczywa plotka. Druga to realny obowiązek, o którym wielu dowiaduje się za późno.
Podatek 100% nie jest obowiązującym prawem
13 stycznia 2025 r. rząd Hiszpanii zapowiedział pakiet dwunastu działań w sprawie mieszkalnictwa. Jedno z nich przewidywało dodatkowy podatek państwowy w wysokości do 100% wartości nieruchomości dla kupujących nierezydentów spoza Unii Europejskiej. Projekt ustawy złożono w Kongresie 22 maja 2025 r. Według stanu na dzień aktualizacji tego artykułu projekt nie został przyjęty i nie przegłosowano żadnej jego wersji. Przed zakupem warto sprawdzić aktualny stan prac.
Gdyby projekt przyjęto w obecnym brzmieniu, dotyczyłby wyłącznie nierezydentów spoza Unii Europejskiej. Liczy się rezydencja podatkowa, a nie obywatelstwo: rezydenci podatkowi Niemiec, Holandii, Francji, Włoch czy Polski nie byliby nim objęci, niezależnie od paszportu. Nie obejmowałby też nowych mieszkań sprzedawanych przez dewelopera, bo taka sprzedaż podlega VAT, zharmonizowanemu na poziomie UE.
Potrącenie 3%, gdy sprzedający jest nierezydentem
Ten obowiązek istnieje i dotyczy ciebie jako kupującego. Jeśli sprzedający nie jest hiszpańskim rezydentem podatkowym, musisz zatrzymać 3% uzgodnionej ceny i wpłacić tę kwotę do urzędu skarbowego na formularzu 211, w ciągu miesiąca od podpisania aktu. To nie jest dodatkowy koszt. Kwotę odlicza się od ceny płaconej sprzedającemu, a on odzyskuje ją potem we własnym zeznaniu.
Jeśli nie zatrzymasz tych 3%, za dług podatkowy odpowiada sama nieruchomość, nawet jeśli sprzedający wyjechał z kraju. Zawsze proś sprzedającego o certyfikat rezydencji podatkowej. Bez tego dokumentu zatrzymaj kwotę i zgłoś ją do urzędu.
Co płacisz potem co roku
Gminny podatek od nieruchomości (IBI), opłaty na rzecz wspólnoty mieszkaniowej i ubezpieczenie mieszkania dotyczą wszystkich właścicieli. Na nierezydentach ciąży jeszcze jeden obowiązek. To ten, o którym wie się najmniej.
Nierezydent, który ma mieszkanie w Hiszpanii, musi co roku wykazać dochód przypisany, nawet jeśli mieszkanie stoi puste i nic nie przynosi. Dochód ten wynosi 1,1% wartości katastralnej, jeśli zaktualizowano ją w ciągu ostatnich dziesięciu lat, a w przeciwnym razie 2%. Podatek wynosi 19% dla rezydentów Unii Europejskiej, Islandii, Norwegii i Liechtensteinu oraz 24% dla wszystkich pozostałych, w tym dla Wielkiej Brytanii, Stanów Zjednoczonych i Szwajcarii. Zeznanie składa się na formularzu 210.
Przykład: przy niedawno zaktualizowanej wartości katastralnej 120 000 euro dochód przypisany wynosi 1320 euro. Właściciel mieszkający poza Unią Europejską zapłaci 316,80 euro podatku rocznie. Kwota jest niewielka, ale za brak zeznania grozi kara, a kataster przekazuje swoje dane urzędowi skarbowemu.
Jak to widzi InvestPilot
Koszty zakupu to nie tylko formalność. Wpływają na kwotę, którą musisz mieć odłożoną, na łączny koszt nabycia mieszkania i na to, ile zostanie ci z najmu, jeśli zdecydujesz się je wynająć. Oto jak przekładają się na poszczególne cele zakupu.
Cel zakupu | Dotyczy | Wpływ w praktyce |
|---|---|---|
Mieszkanie do stałego zamieszkania | Tak | Obniżone stawki dla osób poniżej 35 lat i rodzin wielodzietnych sprawdź przed umową przedwstępną z zadatkiem, a nie przy rozliczaniu podatku. |
Drugie mieszkanie | Tak | Nie przysługuje żadna obniżona stawka, a dochód przypisany trzeba wykazywać co roku, nawet gdy mieszkanie stoi puste. |
Najem długoterminowy | Tak | Koszty nie pomniejszają dochodu z najmu w pierwszym roku: wchodzą do kosztu nabycia i są amortyzowane po 3% rocznie od części przypadającej na budynek. Obniżają też rentowność liczoną od łącznego kosztu nabycia. |
Najem krótkoterminowy | Częściowo | Taki sam wpływ na koszt nabycia, a do tego dochodzą obowiązki związane z prowadzeniem najmu. |
Remont i odsprzedaż | Tak | Podatek zapłacony przy zakupie dolicza się do kosztu nabycia, a marżę liczy się po opodatkowaniu sprzedaży. |
Kalkulator zdolności finansowej InvestPilot od początku uwzględnia te koszty, ze stawką podatku obowiązującą we wspólnocie autonomicznej, w której leży nieruchomość. To różnica między teoretycznym budżetem a kwotą, której zażądają od ciebie bank i notariusz.
Najczęstsze pytania o podatek ITP i koszty zakupu
Ile wynosi podatek ITP w poszczególnych wspólnotach w 2026 roku?
Od 4% (Kraj Basków) do 10% (Katalonia) przy większości mieszkań z rynku wtórnego i do 13% na Balearach i w Katalonii przy najdroższych. Tabela powyżej podaje stawkę każdej wspólnoty, sprawdzoną 31 października 2026 r.
Kto płaci podatek ITP, kupujący czy sprzedający?
Kupujący. Tak stanowi ustawa podatkowa, niezależnie od zapisów umowy.
Czy ITP liczy się od ceny, czy od wartości referencyjnej?
Od wyższej z nich: ceny w akcie albo wartości referencyjnej hiszpańskiego katastru (valor de referencia). Można ją bezpłatnie sprawdzić na stronie katastru przed podpisaniem umowy arras.
Czy koszty zakupu to 10% czy 12% ceny?
To zależy od wspólnoty. Przy stawce ogólnej i około 2 000 euro na notariusza, rejestr i gestorię mieszkanie z rynku wtórnego za 200 000 euro kosztuje od 10 000 euro (5%, Kraj Basków) do 22 000 euro (11%, Katalonia) więcej niż jego cena. Zasada 10–12% sprawdza się w Katalonii czy Wspólnocie Walenckiej, ale nie w Madrycie (7%) ani w Kraju Basków.
Jaki jest termin zapłaty podatku ITP?
30 dni roboczych od aktu według przepisów krajowych; miesiąc w Aragonii, na Balearach, Wyspach Kanaryjskich, w Kastylii-La Manchy, Katalonii, Wspólnocie Walenckiej, Estremadurze i Galicji; dwa miesiące w Andaluzji.
Czy młodzi kupujący pierwsze mieszkanie mają ulgę w ITP?
Tak, prawie we wszystkich wspólnotach, z różnymi limitami wieku (poniżej 35, 36 lub 40 lat) oraz wartości lub dochodu. Madryt przewiduje ją tylko dla osób poniżej 35 lat w gminach poniżej 2 500 mieszkańców; Nawarra i Kraj Basków nie mają stawki dla młodych. W Madrycie każdy kupujący ma ponadto 10% ulgi, jeśli mieszkanie jest warte najwyżej 250 000 euro.
Źródła
Agencia Tributaria · Impuesto sobre la Renta de No Residentes, modelos 210 y 211 · 2026
Generalitat de Catalunya · Decret llei 5/2025, en vigor desde el 27 de junio de 2025
Generalitat Valenciana · Ley 5/2025 de medidas fiscales, en vigor desde el 1 de junio de 2026
Congreso de los Diputados · Proposición de Ley 122/000196, Serie B núm. 229-1
Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal · valor de referencia del Catastro
Real Decreto 1426/1989 · aranceles de los notarios
Ley 5/2019 reguladora de los contratos de crédito inmobiliario · reparto de gastos hipotecarios
Dirección General del Catastro · Sede Electrónica, consulta del valor de referencia