
Wer auf Mallorca ein Haus oder eine Wohnung kauft, zahlt neben dem Kaufpreis vor allem eine Steuer. Bei einer gebrauchten Immobilie ist das die Grunderwerbsteuer (ITP) der Balearen. Bei einem Neubau vom Bauträger sind es die Mehrwertsteuer (IVA) und eine Urkundensteuer (AJD). Hier lesen Sie, welche Sätze gelten, wer die ermäßigten Sätze nutzen kann und welche Regeln für die Ferienvermietung bestehen. Die Angaben beruhen auf den amtlichen Texten, geprüft im Oktober 2026. Alle Rechenbeispiele sind Lehrbeispiele und ersetzen keine Prüfung Ihres Einzelfalls.
Gebraucht oder Neubau: welche Steuer beim Kauf anfällt
Für die Steuer beim Kauf ist entscheidend, von wem Sie kaufen:
- Gebrauchte Immobilie (jeder Kauf, der nicht der Erstverkauf durch den Bauträger ist): Es fällt die Grunderwerbsteuer (ITP) der Balearen an. Die Sätze stehen im Decreto Legislativo 1/2014 der Balearen.
- Neubau, den Sie als Erster vom Bauträger kaufen: Statt der ITP zahlen Sie die spanische Mehrwertsteuer IVA von 10 % (Ley 37/1992, Art. 91), dazu die Urkundensteuer AJD (Actos Jurídicos Documentados) auf die escritura, die notarielle Kaufurkunde.
Die ITP zahlt in Spanien immer der Käufer, auch wenn im Vertrag etwas anderes vereinbart ist (Art. 8 des spanischen ITP-Gesetzes). Berechnet wird sie nicht zwingend auf den Kaufpreis: Grundlage ist der valor de referencia, ein vom Katasteramt (Catastro) festgelegter Referenzwert, zum Tag des Kaufs. Liegt Ihr vereinbarter Preis höher, gilt der höhere Betrag (Art. 10.2 des ITP-Gesetzes). Der Referenzwert wirkt also wie eine Untergrenze. Auch für die Wertgrenzen der ermäßigten Sätze auf den Balearen zählt dieser Referenzwert.
Wie sich die Steuer auf Mallorca von anderen Regionen unterscheidet, zeigt unser Überblick Grunderwerbsteuer und Kaufnebenkosten in Spanien 2026.
Grunderwerbsteuer (ITP) der Balearen: der allgemeine Tarif 2026
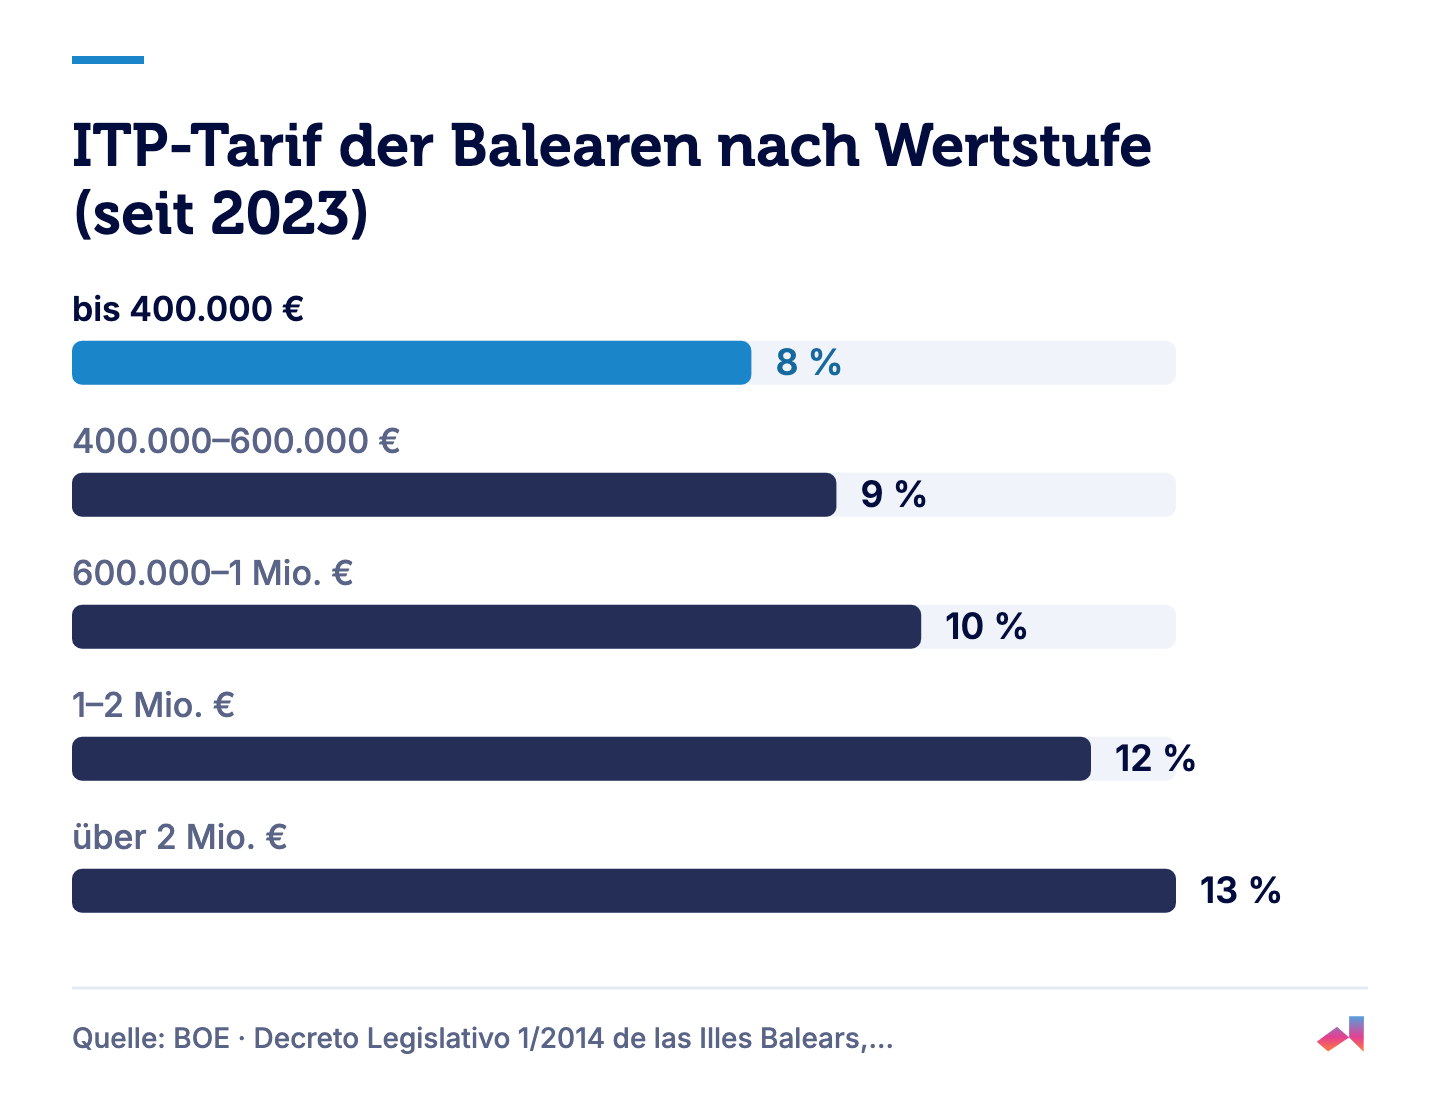
Seit dem 1. Januar 2023 gilt auf allen Balearen-Inseln, also auch auf Mallorca, ein gestaffelter Tarif. Er gilt zum Beispiel, wenn Sie eine Zweitwohnung oder ein Ferienhaus kaufen und weiter in Deutschland leben. Die Steuer wird zunächst Stufe für Stufe berechnet. Daraus ergibt sich ein Durchschnittssatz, der dann auf den gesamten Wert angewendet wird (Art. 10 Decreto Legislativo 1/2014). Die Stufen veröffentlicht auch die Steuerverwaltung der Balearen (ATIB).
| Wert der Immobilie | Satz für diese Stufe | Steuer bis zum Beginn der Stufe |
|---|---|---|
| bis 400.000 € | 8 % | 0 € |
| 400.000 bis 600.000 € | 9 % | 32.000 € |
| 600.000 bis 1.000.000 € | 10 % | 50.000 € |
| 1.000.000 bis 2.000.000 € | 12 % | 90.000 € |
| über 2.000.000 € | 13 % | 210.000 € |
Lehrbeispiel 1: Eine gebrauchte Wohnung mit 500.000 € Wert (Preis gleich Referenzwert). Die ersten 400.000 € ergeben 32.000 €, die restlichen 100.000 € zu 9 % ergeben 9.000 €. Zusammen sind das 41.000 €, ein Durchschnittssatz von 8,2 %.
Für Garagenstellplätze, die nicht als Zubehör zusammen mit der Wohnung verkauft werden, gilt ein eigener Tarif: 8 % bis 30.000 € und 9 % darüber. Die Steuererklärung (Formular modelo 600) müssen Sie innerhalb eines Monats nach dem Kauf einreichen (Art. 82 Decreto Legislativo 1/2014), online über das Portal der ATIB oder in deren Büros.
Ermäßigte Sätze für die Hauptwohnung: wer sie nutzen kann
Die ermäßigten Sätze der ITP auf den Balearen gelten für die vivienda habitual, also die Hauptwohnung im Sinne der spanischen Einkommensteuer (IRPF). Kaufen Sie eine Zweitwohnung, gilt der allgemeine Tarif. Ziehen Sie nach Mallorca und wird die Immobilie Ihre Hauptwohnung, können Sie die Sätze von 4 % bzw. 2 % nutzen, sofern alle Bedingungen erfüllt sind. Die 100-%-Ermäßigung setzt dagegen voraus, dass Sie bereits in den drei Jahren vor dem Kauf auf den Balearen gewohnt haben; wer neu aus Deutschland zuzieht, kann sie also nicht nutzen (Art. 10.c, 10.d und 14 quater Decreto Legislativo 1/2014):
- 4 %: Sie erwerben mindestens 50 % der Immobilie, besitzen keine 50 % oder mehr an einer anderen Wohnung, und der Wert liegt unter der Wertgrenze. Ein Höchstalter gibt es nicht.
- 2 %: dieselben Bedingungen und zusätzlich zum Beispiel: Sie sind unter 36 Jahre alt, und es ist Ihre erste Wohnung. Der Satz gilt mit eigenen Grenzen auch für kinderreiche Familien, Alleinerziehende und Steuerpflichtige, die in der spanischen Einkommensteuer einen Freibetrag für Eltern, Großeltern, Kinder oder Enkel mit Behinderung erhalten.
- 100 % Steuerermäßigung (bonificación): für die erste Hauptwohnung von Käufern unter 30 Jahren oder mit einem Behinderungsgrad ab 33 %. Bedingungen sind unter anderem der Wohnsitz auf den Balearen in den drei Jahren vor dem Kauf, eine Bemessungsgrundlage der spanischen Einkommensteuer von höchstens 52.800 € (Einzelveranlagung) oder 84.480 € (gemeinsame Veranlagung) und ein Hypothekendarlehen von mindestens 60 % des Schätzwerts. Die Steuererklärung ist trotzdem abzugeben.
Die Wertgrenze beträgt grundsätzlich 270.151,20 €. Für Mallorca wurde sie angehoben: auf 307.089 € ab dem 1. März 2026 und auf 331.859,70 € für Käufe ab dem 14. Juni 2026 (Mitteilung der ATIB, Juni 2026; Orden 13/2026). Wichtig: Auch mit der höheren Grenze gilt der ermäßigte Satz nur für die ersten 270.151,20 €, der Rest wird mit 8 % besteuert. Die 100-%-Ermäßigung deckt ebenfalls nur diesen ersten Teil ab.
Lehrbeispiel 2: Sie sind 40 Jahre alt, ziehen nach Mallorca und kaufen dort Ihre einzige Wohnung als Hauptwohnung für 320.000 €. ITP: 4 % auf 270.151,20 € = 10.806,05 €, plus 8 % auf 49.848,80 € = 3.987,90 €, zusammen 14.793,95 €. Kaufen Sie dieselbe Wohnung als Zweitwohnung, fallen 8 % auf 320.000 € an, also 25.600 €.
Die ATIB rechnet selbst ein Beispiel vor: Ein Käufer unter 30 Jahren, der im Juni 2026 seine Hauptwohnung in Calvià für 331.000 € kauft und alle Bedingungen erfüllt, zahlt 4.867,90 € ITP, nämlich 8 % auf den Teil über 270.151,20 €.
Neubau auf Mallorca: IVA und AJD
Beim Erstverkauf einer neuen Wohnung durch den Bauträger fallen 10 % IVA an, einschließlich bis zu zwei Garagenstellplätzen und Nebenräumen, die zusammen mit der Wohnung verkauft werden. Hinzu kommt die AJD der Balearen auf die escritura (Art. 15, 17 und 17 bis Decreto Legislativo 1/2014):
- allgemein 1,5 %;
- 1 % für die erste Hauptwohnung unter denselben Wert- und 50-%-Bedingungen wie bei der ITP (bis zum 13. Juni 2026 waren es 1,2 %);
- 0,5 % unter anderem für Käufer unter 36 Jahren, die diese Bedingungen erfüllen;
- seit dem 14. Juni 2026 eine Ermäßigung von 100 % für die erste Hauptwohnung von Käufern unter 30 Jahren, mit den gleichen Bedingungen wie bei der ITP (ATIB zum Gesetz 4/2026);
- 2 %, wenn die Immobilie 1.000.000 € oder mehr wert ist.
Auch hier gilt der ermäßigte Satz nur für die ersten 270.151,20 €, der Rest wird mit 1,5 % besteuert. Die allgemeine Informationsseite der ATIB nannte im Oktober 2026 noch den alten Satz von 1,2 %; maßgeblich ist der Gesetzestext.
Lehrbeispiel 3: Eine Neubauwohnung für 400.000 € als Zweitwohnung: 10 % IVA = 40.000 € und 1,5 % AJD = 6.000 €, zusammen 46.000 € Steuern. Das amtliche Beispiel der ATIB für Palma: Ein Käufer unter 30 Jahren zahlt für eine Neubauwohnung zu 325.000 € nur 822,73 € AJD; vor dem 14. Juni 2026 wären es 4.064,54 € gewesen.
NIE, Fristen und weitere Kaufnebenkosten
Für den Kauf brauchen Sie eine NIE (Número de Identidad de Extranjero), die spanische Identifikationsnummer für Ausländer. Sie erhält jeder Ausländer, der wirtschaftliche Beziehungen zu Spanien hat, etwa durch einen Immobilienkauf (Art. 205 der Ausländerverordnung, RD 1155/2024). Die NIE ist zugleich Ihre spanische Steuernummer (NIF) (Art. 20 RD 1065/2007). Die Gebühr (Formular 790, Code 012) beträgt 9,84 € (Policía Nacional).
Planen Sie Zeit ein: Das spanische Generalkonsulat in Frankfurt (zuständig für Hessen, Saarland und Rheinland-Pfalz) weist darauf hin, dass zwischen Terminanfrage und Erhalt der NIE mindestens vier Monate vergehen können, und empfiehlt, sie nach Möglichkeit in Spanien zu beantragen (Generalkonsulat Frankfurt). Eine über ein Konsulat beantragte NIE gilt für Behördengänge, berechtigt aber nicht zum Wohnen in Spanien und belegt keinen Wohnsitz dort (Generalkonsulat Düsseldorf).
Zu den Kaufnebenkosten gehören außerdem die Gebühren für Notar und Eigentumsregister (Registro de la Propiedad). Die genaue Höhe erfahren Sie vorab beim Notar. Wie viel Eigenkapital Sie insgesamt einplanen sollten, erklärt unser Artikel Wie viel Eigenkapital Sie für einen Immobilienkauf in Spanien brauchen. Ihre eigene Rechnung können Sie im Rechner für Kaufnebenkosten aufstellen, mit ITP nach Region und Finanzierung, und sich anschließend Inserate mit Score für Ihr Kaufprojekt ansehen.
Ferienvermietung auf Mallorca: die geltenden Regeln
Wenn Sie Ihre Immobilie zeitweise an Urlauber vermieten möchten, gelten auf den Balearen enge Regeln:
- Wohnungen in Mehrparteienhäusern: Seit dem Decreto-ley 4/2025 (in Kraft seit April 2025) können auf keiner Balearen-Insel neue Anmeldungen für die touristische Vermietung von Wohnungen in einer Eigentümergemeinschaft (propiedad horizontal) eingereicht werden. Ausgenommen sind Reihen- und Doppelhäuser (Decreto-ley 4/2025). Bereits zugelassene Wohnungen, deren Zulassung für jeweils fünf Jahre gilt, sind nicht betroffen und können verlängert werden, solange sie alle Anforderungen erfüllen.
- Vermietung der eigenen Hauptwohnung: Wer selbst in der Wohnung oder im Haus lebt, darf höchstens 60 Tage pro Jahr an Touristen vermieten, und nur in Zonen, die der Inselrat oder die Stadt Palma dafür als geeignet erklärt hat (Art. 50 Ley 8/2012 über den Tourismus der Balearen).
- Geeignete Zonen: Neue Anmeldungen sind nur in ausdrücklich als geeignet ausgewiesenen Zonen möglich.
- Mindestnutzungsdauer: Die Wohnung muss mindestens fünf Jahre privat zu Wohnzwecken genutzt worden sein, solange keine Verordnung etwas anderes festlegt. Ein Neubau kann also nicht sofort touristisch vermietet werden.
- Ausgeschlossen sind Wohnungen, die dem sozialen Wohnungsbau (protección oficial) oder der Preisbindung (precio tasado) unterliegen oder unterlagen, sowie neue Vermietungen im geschützten ländlichen Raum (suelo rústico protegido).
- Touristische Plätze: Für eine Anmeldung braucht man plazas turísticas (Bettenplätze). Auf Mallorca ist der Erwerb neuer Plätze von der Verwaltung ausgesetzt, mit wenigen Ausnahmen wie dem Tausch zwischen Privatpersonen. Die Aussetzung gilt, bis die Belastungsgrenze der Insel bewertet ist oder der Inselrat eine Obergrenze beschließt (Ley 3/2022).
Für Palma hatte die Stadt 2018 eine Zonierung beschlossen: keine touristische Vermietung in Mehrparteienhäusern, möglich in Einfamilienhäusern ohne gemeinsames Grundstück und ohne Gemeinschaftsteile, keinerlei touristische Vermietung an der Playa de Palma (Mitteilung des Ajuntament de Palma, 2018). Spätere Änderungen konnten wir in amtlichen Quellen nicht bestätigen; fragen Sie beim Rathaus nach dem aktuellen Stand. Die Regeln in ganz Spanien fasst unser Artikel Ferienvermietung in Spanien: Was wirklich Pflicht ist zusammen.
Nach dem Kauf: Steuern als nichtansässiger Eigentümer
Bleiben Sie in Deutschland steuerlich ansässig und nutzen Sie die Immobilie selbst oder lassen Sie sie leer stehen, zahlen Sie in Spanien jedes Jahr Einkommensteuer für Nichtansässige (IRNR) auf ein fiktives Einkommen. Nach der Grundregel im Handbuch der spanischen Steuerbehörde AEAT sind das 1,1 % des Katasterwerts (valor catastral), wenn die Gemeinde ihre Katasterwerte in den letzten zehn Jahren überarbeitet hat, sonst 2 %. Der Steuersatz beträgt 19 % für Ansässige der EU oder des EWR, sonst 24 % (Art. 25 IRNR-Gesetz). Das Handbuch nennt für einzelne Jahre Sonderregeln; prüfen Sie den Stand für Ihr Steuerjahr.
Lehrbeispiel 4: Bei einem Katasterwert von 150.000 € in einer Gemeinde mit überarbeiteten Werten ergeben 1,1 % ein fiktives Einkommen von 1.650 €. Darauf fallen 19 % an, also 313,50 € pro Jahr.
Das Doppelbesteuerungsabkommen Deutschland–Spanien vom Februar 2011 wird seit dem 1. Januar 2013 angewendet (BMF-Übersicht). Spanien darf Einkünfte aus einer Wohnung in Spanien besteuern, aus Vermietung wie aus Eigennutzung; Deutschland rechnet die spanische Steuer nach deutschem Recht auf die deutsche Steuer an (BMF, Abkommenstext Art. 6 und 22).
Kurz gesagt: Ob der ermäßigte Satz von 4 % gilt, hängt auf Mallorca davon ab, ob die Immobilie Ihre Hauptwohnung wird, ihr Wert 331.859,70 € nicht übersteigt und Ihnen keine andere Wohnung zu 50 % oder mehr gehört; der ermäßigte Satz gilt dabei nur für die ersten 270.151,20 €, der Rest wird mit 8 % besteuert. Sonst gilt der allgemeine Tarif ab 8 %. Für die Ferienvermietung zählen Gebäudetyp, Zone und vorhandene Zulassung.
Häufige Fragen
Wie hoch ist die Grunderwerbsteuer auf Mallorca 2026?
Die Grunderwerbsteuer (ITP) für gebrauchte Immobilien auf Mallorca ist seit dem 1. Januar 2023 gestaffelt: 8 % bis 400.000 €, 9 % von 400.000 bis 600.000 €, 10 % von 600.000 bis 1.000.000 €, 12 % von 1.000.000 bis 2.000.000 € und 13 % über 2.000.000 €. Für eine gebrauchte Wohnung mit 500.000 € Wert ergibt das 41.000 € ITP.
Wer bekommt auf Mallorca den ermäßigten Grunderwerbsteuersatz von 4 %?
Den ermäßigten ITP-Satz von 4 % auf Mallorca erhält, wer die Immobilie als Hauptwohnung kauft, mindestens 50 % davon erwirbt, keine 50 % oder mehr an einer anderen Wohnung besitzt und unter der Wertgrenze bleibt, die für Käufe ab dem 14. Juni 2026 bei 331.859,70 € liegt. Der ermäßigte Satz gilt nur für die ersten 270.151,20 € des Werts, der Rest wird mit 8 % besteuert.
Welche Steuern zahlt man beim Kauf einer Neubauwohnung auf Mallorca?
Beim Erstkauf einer Neubauwohnung vom Bauträger auf Mallorca fallen 10 % Mehrwertsteuer (IVA) und die Urkundensteuer AJD der Balearen an. Die AJD beträgt in der Regel 1,5 % und steigt auf 2 %, wenn die Immobilie 1.000.000 € oder mehr wert ist.
Darf man auf Mallorca eine Wohnung als Ferienwohnung vermieten?
Seit dem Decreto-ley 4/2025 (in Kraft seit April 2025) können auf keiner Baleareninsel neue Anmeldungen für die touristische Vermietung von Wohnungen in einer Eigentümergemeinschaft eingereicht werden. Ausgenommen sind Reihen- und Doppelhäuser. Wer selbst in seiner Hauptwohnung auf Mallorca lebt, darf sie höchstens 60 Tage pro Jahr an Touristen vermieten, und nur in Zonen, die dafür als geeignet ausgewiesen sind.
Bis wann muss die Grunderwerbsteuer-Erklärung auf Mallorca abgegeben werden?
Die Steuererklärung zur Grunderwerbsteuer auf den Balearen (Formular modelo 600) müssen Sie innerhalb eines Monats nach dem Kauf einreichen, online über das Portal der ATIB oder in deren Büros.
Quellen
BOE · Decreto Legislativo 1/2014 de las Illes Balears, tributos cedidos (texto consolidado) · 2026
ATIB · Impuesto sobre transmisiones patrimoniales y actos jurídicos documentados · 2026
ATIB · Actualización de los límites del valor de las viviendas (ITPAJD e ISD) · 2026
ATIB · Medidas fiscales en la Ley 4/2026, de 11 de junio · 2026
BOIB · Orden 13/2026 del consejero de Economía, Hacienda e Innovación · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 8 · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 10 · 2026
BOE · Ley 37/1992 del IVA, art. 91 · 2026
BOE · Real Decreto 1155/2024, Reglamento de extranjería, art. 205 · 2024
BOE · Real Decreto 1065/2007, Reglamento general de gestión e inspección tributaria, art. 20 · 2007
Policía Nacional · Tasa modelo 790 código 012 · 2026
Consulado General de España en Fráncfort · Número de Identidad de Extranjero (NIE) · 2026
Consulado General de España en Düsseldorf · Número de Identidad de Extranjero (NIE) · 2026
BOE · Decreto-ley 4/2025 de las Illes Balears, contra la oferta turística ilegal · 2025
BOE · Ley 8/2012 del Turismo de las Illes Balears (texto consolidado) · 2026
Ajuntament de Palma · Urbanismo aprueba la zonificación del alquiler turístico · 2018
AEAT · Manual de Tributación de No Residentes, rentas imputadas de inmuebles urbanos · 2026
BOE · Real Decreto Legislativo 5/2004, TRLIRNR, art. 25 · 2026
Bundesministerium der Finanzen · Synthetisierter Text des Abkommens mit Spanien · 2025
Bundesministerium der Finanzen · Stand der Doppelbesteuerungsabkommen am 1. Januar 2025 · 2025