
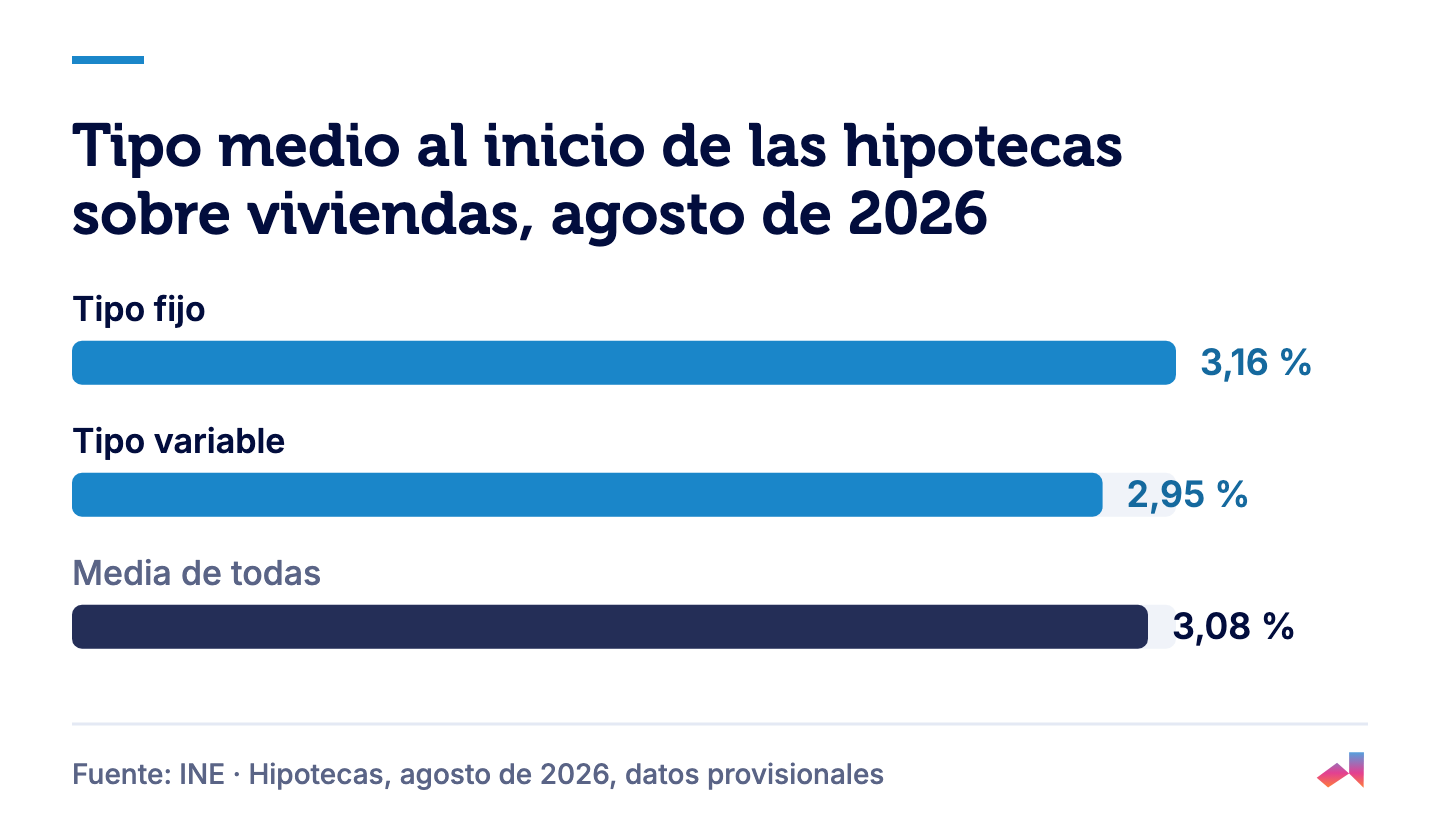
La diferencia entre una hipoteca fija, variable o mixta está en el tipo de interés: en la fija no cambia nunca, en la variable se revisa normalmente cada seis o doce meses según un índice como el euríbor, y en la mixta es fijo un primer periodo y variable después. En agosto de 2026, según el INE (Instituto Nacional de Estadística), el tipo medio al inicio fue del 3,16 % en las hipotecas fijas sobre viviendas y del 2,95 % en las variables. No hay una opción válida para todos: el Banco de España aconseja decidir según tu situación, tus ingresos y tu tolerancia al riesgo.
Hipoteca fija o variable: cómo funciona cada una (y la mixta)
Tipo fijo. El tipo y, por tanto, la cuota mensual no cambian durante toda la vida del préstamo. Según la guía de hipotecas del Banco de España, al firmar, el tipo fijo suele ser más alto que el inicial de una variable, y los plazos suelen ser más cortos, «en torno a un máximo de 20 años». Tómalo como orientativo: el plazo medio de las hipotecas sobre viviendas inscritas en agosto de 2026, fijas y variables juntas, fue de 26 años.
Tipo variable. El tipo se revisa normalmente cada año o cada seis meses y se expresa como un índice más un diferencial pactado, por ejemplo «euríbor + 2,1». El índice más común es el euríbor. La cuota puede subir si suben los tipos y bajar si bajan. A cambio, el tipo inicial suele ser más bajo y los plazos más largos, normalmente entre 20 y 30 años o más. En las hipotecas sujetas a la Ley 5/2019 (firmadas desde el 16 de junio de 2019), el artículo 21 prohíbe la cláusula suelo (un límite a la baja del tipo) y el interés no puede ser negativo.
Tipo mixto. El tipo es fijo durante un primer periodo, cuya duración cambia según la oferta, y variable el resto. Mientras dura el tramo fijo, la cuota no se mueve; después, puede subir o bajar según el índice.
El euríbor a un año se situó en el 3,247 % en septiembre de 2026, frente al 2,954 % de agosto y 1,075 puntos por encima de un año antes, según la nota del Banco de España. Es el último dato publicado a finales de octubre de 2026. Los índices oficiales se publican cada mes en el BOE (Boletín Oficial del Estado).
Tabla comparativa: hipoteca fija, variable o mixta
Los topes por amortizar antes valen para hipotecas firmadas desde el 16 de junio de 2019; el del cambio de variable a fija se aplica, según el Banco de España, sea cual sea la fecha de firma.
| Criterio | Fija | Variable | Mixta |
|---|---|---|---|
| Cómo se mueve el tipo | No cambia nunca | Revisión normalmente cada 6 o 12 meses: índice + diferencial | Fijo un primer periodo; después, índice + diferencial |
| Cuota mensual | La misma desde el primer mes | Puede subir o bajar en cada revisión | Estable en el tramo fijo; se mueve en el variable |
| Tipo medio al inicio (INE, agosto de 2026) | 3,16 % | 2,95 % | Sin dato separado en la nota del INE |
| Plazo habitual (Banco de España) | En torno a 20 años como máximo (orientativo) | Entre 20 y 30 años o más | Sin dato propio en la guía |
| Tope de comisión por amortizar antes | 2 % los 10 primeros años; 1,5 % después | 0,15 % los 5 primeros años o 0,25 % los 3 primeros; nada después | Leyendo el texto de la ley, se aplicarían los topes del fijo al tramo fijo y los del variable al variable (sin aclaración oficial: mira la oferta) |
| Coste de pasar de variable a fija o mixta | Puedes pasar a ella desde una variable | Máximo 0,05 % del capital amortizado los 3 primeros años; nada después | Puedes pasar a ella desde una variable si el tramo fijo dura al menos 3 años |
Los datos del INE se refieren a hipotecas sobre viviendas inscritas en agosto de 2026 en el Registro, procedentes de escrituras firmadas antes, y a todas las viviendas, no solo la habitual. Ese mes, el 64,1 % se constituyó a tipo fijo y el 35,9 % a tipo variable, con un tipo medio global del 3,08 %.
Comisiones por amortizar antes o por cambiar de tipo
Puedes devolver la hipoteca antes de plazo, total o parcialmente, en cualquier momento, con un aviso previo de un mes como máximo (artículo 23 de la Ley 5/2019). El banco solo puede cobrarte una compensación en los casos que prevé la ley, con un tope y nunca por encima de la pérdida financiera que sufra.
- Variable: el contrato puede fijar una de estas dos opciones, que no se suman: hasta el 0,15 % del capital devuelto en los cinco primeros años, o hasta el 0,25 % en los tres primeros. Después, nada.
- Fija: hasta el 2 % en los diez primeros años y hasta el 1,5 % desde entonces.
- Mixta: la ley no la regula aparte. Habla de «tramos fijos» y «tramos variables», así que, leyendo su texto, al periodo fijo se aplicarían los topes de la fija (con los diez años contados, en su caso, desde que se aplica el tipo fijo) y al variable, los de la variable. Ninguna página oficial consultada lo explica periodo por periodo: comprueba en la oferta qué se pacta en cada tramo.
Para hacerte una idea, supongamos que devuelves 20.000 € por adelantado: en una fija, la compensación no podría pasar de 400 € en sus diez primeros años; en una variable, de 30 € o 50 € según la opción del contrato. El Banco de España resume estos topes en su guía.
Cambiar de variable a fija. Si pasas a fija, o a mixta con al menos tres años fijos, por novación (con tu banco) o subrogación (a otro banco), el tope es del 0,05 % del capital amortizado durante los tres primeros años del préstamo; si no amortizas capital, no pagas nada. Después del tercer año, el cambio no puede costar nada. Según el Banco de España, este límite vale sea cual sea la fecha de firma. La exención temporal del Real Decreto-ley 19/2022 terminó el 31 de diciembre de 2024.
Ejemplo: 180.000 € a 26 años con los tipos de agosto de 2026
Es un ejemplo didáctico, no una oferta: 180.000 €, cerca del importe medio de 181.285 € de agosto de 2026, a 26 años, el plazo medio, con los tipos medios al inicio del INE. Cuota con el sistema francés (constante, tipo anual entre 12), redondeada al céntimo; las diferencias se calculan sobre las cuotas redondeadas.
| Caso | Tipo | Cuota mensual |
|---|---|---|
| Fija, toda la vida del préstamo | 3,16 % | 846,73 € |
| Variable, primer año | 2,95 % | 826,86 € |
| Variable tras la primera revisión con 1 punto más (escenario) | 3,95 % | 920,60 € |
Al empezar, la variable cuesta 19,87 € menos al mes. Con la fija conoces el total desde el principio: sin amortizar antes, unos 84.181 € de intereses en 26 años (redondeado al euro).
Ahora el escenario: supongamos que la primera revisión llega a los 12 meses y el tipo sube 1 punto, al 3,95 %. Tras 12 cuotas te quedan 175.324,83 € por devolver en 25 años, y la cuota pasa a 920,60 €: 93,74 € más al mes (un 11,3 % más) y 73,87 € más que la fija. Es un escenario para medir tu margen, no una previsión. Como referencia, el euríbor subió 1,075 puntos en los doce meses hasta septiembre de 2026, lo que no dice nada del futuro. En una mixta, el mismo recálculo llega al terminar el periodo fijo.
La hipoteca solo cubre una parte: la entrada y los gastos salen de tu ahorro, como explicamos en cuánto dinero necesitas para comprar una vivienda en España. Para probar otros importes y plazos, puedes calcular la cuota y lo que necesitas ahorrado en el simulador.
Cómo comparar ofertas: TAE, FEIN y escenarios
El banco debe entregarte la FEIN (Ficha Europea de Información Normalizada, la oferta vinculante), la FiAE (Ficha de Advertencias Estandarizadas) y el proyecto de contrato al menos diez días naturales antes de firmar (artículo 14). Si la hipoteca es variable, el banco debe darte además un documento aparte con las cuotas que pagarías en distintos escenarios de tipos.
- Compara la TAE. La TAE (tasa anual equivalente) es el coste total del préstamo en porcentaje anual (artículo 4): según los consejos del Banco de España, incluye intereses, comisiones, gastos y el coste de los productos exigidos, como una cuenta o un seguro. El tipo con el que se calcula la cuota, el TIN (tipo de interés nominal), no los recoge.
- En una variable, la TAE no es una previsión. Supone que el tipo y los gastos no cambian (artículo 8), por eso la FEIN añade una TAE que ilustra una subida importante y, si no hay límite al alza, su ejemplo usa el tipo más alto de al menos los últimos 20 años.
- Pide la cuota sin bonificaciones. Si el tipo baja a cambio de la nómina, seguros u otros productos, el Banco de España aconseja conocer la cuota sin esas rebajas.
- Gastos. La tasación la pagas tú; gestoría, notaría del préstamo e inscripción de la hipoteca, el banco; las copias, quien las pida.
Como tarde el día anterior a la firma, tienes que ir al notario que elijas para recibir su asesoramiento y firmar un acta previa gratuita (artículo 15).
Hipoteca fija o variable para tu vivienda habitual: las preguntas que deciden
Según el Banco de España, la elección depende de lo que resulte más favorable en función de factores como la evolución de los tipos o el plazo previsto, y de tu situación personal, tus ingresos y tu tolerancia al riesgo. No hay una respuesta válida para todos. Estas preguntas ayudan:
- ¿Podrías pagar la cuota si sube? El Banco de España recomienda simularla con el índice a distintos niveles. En el ejemplo, un punto más son 93,74 € al mes.
- ¿Qué margen te queda? En general, según el Banco de España, las entidades estiman que tus cuotas de deudas, incluido el coche, no deberían superar el 30-35 % de tus ingresos; es una práctica, no un límite legal. El banco también mira tu empleo, ingresos actuales y previsibles, ahorro, gastos fijos y deudas (artículo 11).
- ¿Son estables tus ingresos? La FEIN te avisa de que pueden variar y te pide pensar si podrías pagar si bajaran.
- ¿En cuántos años necesitas devolverla? El plazo cambia la cuota, y según la guía del Banco de España, a tipo fijo los plazos suelen ser más cortos (es una referencia orientativa).
- ¿Piensas amortizar o vender pronto? Los topes son distintos: hasta el 2 % en una fija frente al 0,15 % o el 0,25 % en una variable durante sus primeros años.
- ¿Prefieres saber hoy lo que pagarás? La fija da esa certeza; con la variable aceptas que la cuota se mueva, y la mixta combina las dos cosas en el tiempo.
Si eres joven y te frena la entrada, mira también la hipoteca joven con aval ICO.
Fuentes
Banco de España · Portal del Cliente Bancario, guía «Hipoteca a tipo fijo o variable»
Banco de España · Portal del Cliente Bancario, «Consejos para firmar tu primera hipoteca» · 2021
Banco de España · Portal del Cliente Bancario, guía «Reembolso anticipado»
Banco de España · Nota de prensa: el euríbor se sitúa en el 3,247 % en septiembre · 2026
INE · Hipotecas, agosto de 2026, datos provisionales · 2026
BOE · Ley 5/2019 de contratos de crédito inmobiliario, artículo 4 · texto consolidado 2026
BOE · Ley 5/2019, artículo 8 (TAE) · texto consolidado 2026
BOE · Ley 5/2019, artículo 11 (evaluación de solvencia) · texto consolidado 2026
BOE · Ley 5/2019, artículo 14 (FEIN, FiAE, gastos) · texto consolidado 2026
BOE · Ley 5/2019, artículo 15 (acta notarial previa) · texto consolidado 2026
BOE · Ley 5/2019, artículo 21 (tipo variable) · texto consolidado 2026
BOE · Ley 5/2019, artículo 23 (reembolso anticipado) · texto consolidado 2026
BOE · Ley 5/2019, anexo I (FEIN) · texto consolidado 2026
BOE · Real Decreto-ley 19/2022, disposición adicional primera · texto consolidado 2023