
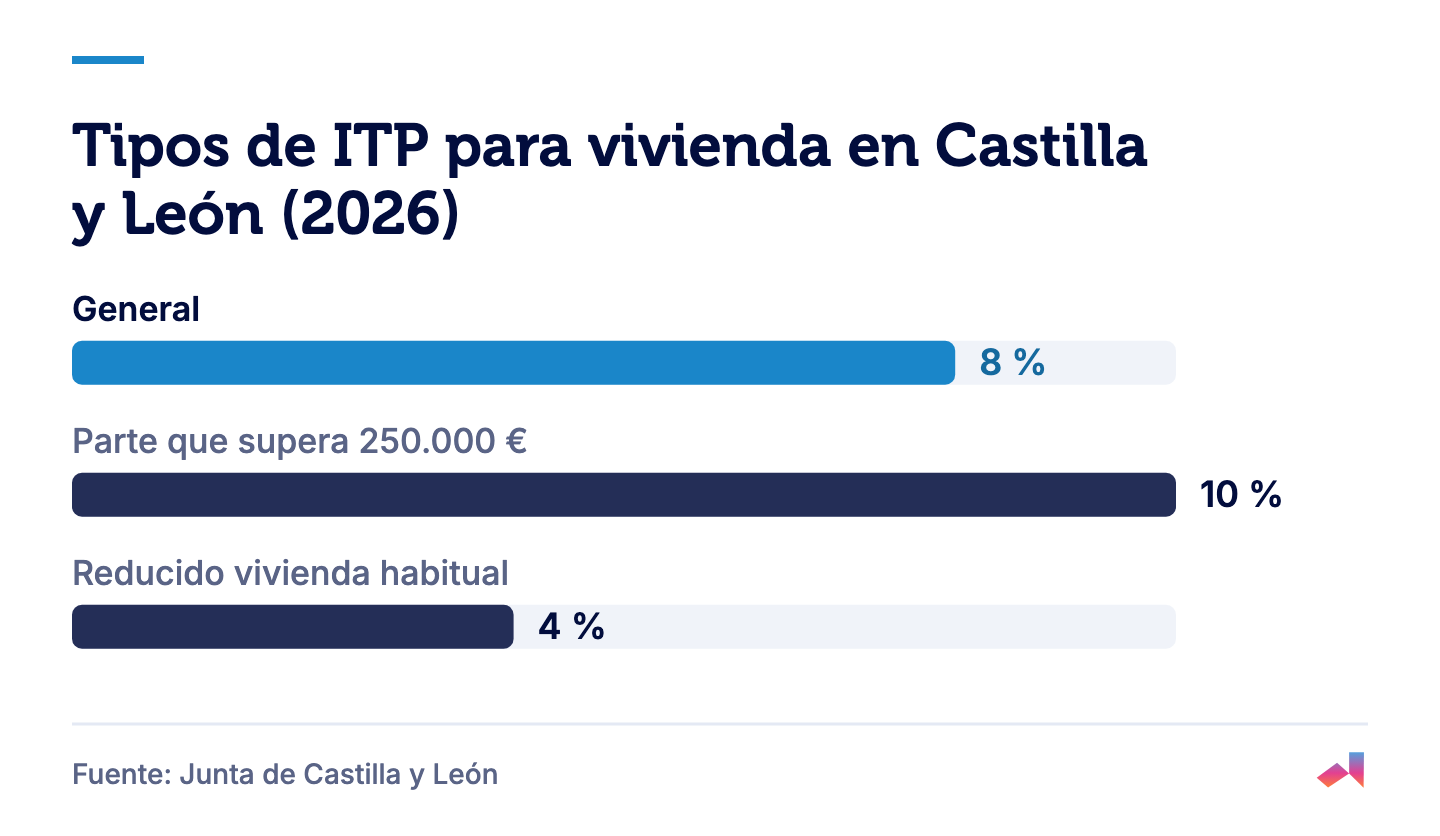
Si compras una vivienda de segunda mano en Castilla y León, el impuesto principal de la operación es el ITP (Impuesto sobre Transmisiones Patrimoniales). En 2026 el tipo general es el 8 %, sube al 10 % solo en la parte del valor que supera 250.000 € y existen dos tipos reducidos para la vivienda habitual: el 4 % y el 0,01 %. Aquí tienes cómo se aplica cada uno, qué requisitos piden y cuándo tienes que pagar. Los datos se han comprobado en las fuentes oficiales en octubre de 2026.
Cuándo pagas ITP y cuándo pagas IVA
La compra de una vivienda entre particulares es una transmisión onerosa «inter vivos» sujeta al ITP, según el artículo 7.1.A del texto refundido de la Ley del ITP y AJD. El impuesto lo paga siempre quien compra, aunque el contrato diga lo contrario: así lo establece el artículo 8.a de esa misma ley.
La clave para saber qué impuesto te toca es si la vivienda es nueva o usada:
- Vivienda usada: las segundas y posteriores entregas de viviendas están exentas de IVA (Ley 37/1992, art. 20.Uno.22.º). Esas entregas exentas tributan por ITP aunque quien venda sea una empresa (art. 7.5 del texto refundido).
- Vivienda nueva comprada al promotor: es la primera entrega y paga IVA al 10 %, incluidas hasta dos plazas de garaje y los anexos que se vendan juntos (Ley 37/1992, art. 91). Ojo: si el inmueble se ha usado de forma ininterrumpida dos años o más, la venta ya no cuenta como primera entrega.
Con vivienda nueva, además del IVA, la escritura paga AJD (Actos Jurídicos Documentados, el impuesto sobre el documento notarial). En Castilla y León el tipo general de AJD es el 1,5 % y hay un tipo reducido del 0,5 % para la vivienda habitual de familias numerosas, personas con discapacidad igual o superior al 65 %, vivienda protegida no exenta o cuando todos los compradores tienen menos de 36 años, siempre que se cumpla el mismo límite de renta que para el ITP reducido (Decreto Legislativo 1/2013, arts. 24.2 y 26).
Cada comunidad autónoma fija su propio tipo de ITP para inmuebles; solo si no lo hubiera aprobado se aplicaría el 6 % estatal (art. 11.1.a). Castilla y León tiene sus tipos en el Decreto Legislativo 1/2013. Si quieres ver el resto de gastos de la compra (notaría, registro, tasación), tienes la guía de impuestos y gastos de comprar vivienda en España 2026.
Tipo general: 8 % y 10 % en la parte que supera 250.000 €
En Castilla y León, la compra de una vivienda usada paga un 8 % de ITP (Decreto Legislativo 1/2013, art. 24.1.a). Cuando la base supera 250.000 €, el 8 % se aplica hasta esa cantidad y un 10 % solo a la parte que excede (art. 25.1 del mismo texto). La página oficial «Compra de una vivienda usada» de la Junta lo confirma.
Es una tarifa por tramos: pasar de 250.000 € no hace que toda la compra pague el 10 %. Estos son ejemplos didácticos calculados con los tipos vigentes, suponiendo que la base del impuesto coincide con la cifra indicada:
| Base del ITP | Cálculo | ITP a pagar |
|---|---|---|
| 180.000 € | 180.000 × 8 % | 14.400 € |
| 250.000 € | 250.000 × 8 % | 20.000 € |
| 300.000 € | 250.000 × 8 % + 50.000 × 10 % | 25.000 € |
En el último ejemplo, solo los 50.000 € que superan el límite pagan el 10 % (5.000 €); los primeros 250.000 € siguen al 8 % (20.000 €).
Tipo reducido del 4 % para tu vivienda habitual
Si la vivienda va a ser tu vivienda habitual, puedes pagar un 4 % en lugar del 8 % en estos casos (Decreto Legislativo 1/2013, art. 25.3):
- Eres titular de familia numerosa.
- Tú o un miembro de tu unidad familiar tenéis una discapacidad igual o superior al 65 %.
- Todos los compradores tenéis menos de 36 años en la fecha de la compra (si compráis en pareja y uno tiene 36, no se aplica por esta vía).
- Se trata de una vivienda protegida.
Además, hay requisitos comunes (art. 28 del mismo texto):
- Límite de renta: la suma de las bases imponibles totales del IRPF, menos el mínimo personal y familiar, de todos los compradores o miembros de la unidad familiar que vayan a vivir en la casa no puede superar 31.500 €. Para familias numerosas el límite es 37.800 €, más 6.000 € por cada miembro por encima del mínimo para tener esa condición. Se mira la última declaración de IRPF cuyo plazo de presentación haya terminado.
- Primera vivienda: si te aplicas el tipo reducido por ser menor de 36 años o por tratarse de una vivienda protegida, tiene que ser la primera vivienda de cada uno de los compradores.
- Vivienda anterior: en los casos de familia numerosa o discapacidad, si ya tienes otra vivienda, debes venderla en un plazo máximo de un año.
Ejemplo didáctico: una pareja de 30 y 33 años compra su primera vivienda habitual con una base de 180.000 € y cumple el límite de renta. Al 4 % pagaría 7.200 € de ITP, frente a los 14.400 € del tipo general.
El 0,01 % para jóvenes en el medio rural
Castilla y León tiene un tipo casi simbólico, el 0,01 %, para jóvenes que compran en municipios pequeños (Decreto Legislativo 1/2013, arts. 25.4 y 7.1.c). Tienen que cumplirse a la vez estas condiciones:
- Todos los compradores tienen menos de 36 años.
- Es la primera vivienda de cada uno y será su vivienda habitual.
- Está en un municipio o entidad local menor de hasta 10.000 habitantes, o de hasta 3.000 habitantes si está a menos de 30 km de la capital de provincia.
- La vivienda vale, a efectos del impuesto, menos de 150.000 €.
- Se cumple el límite de renta de 31.500 € explicado antes.
Ejemplo didáctico: una compradora de 28 años adquiere su primera vivienda habitual en un pueblo que cumple el requisito de población, con una base de 120.000 €. Al 0,01 % pagaría 12 € de ITP; al tipo general serían 9.600 €. Si la vivienda fuera nueva, no pagaría ITP sino IVA, y la escritura tributaría por AJD al 0,01 % en este mismo supuesto.
Fíjate en que el límite de 150.000 € se refiere al valor «a efectos del impuesto», no solo al precio que pactes. Eso nos lleva al valor de referencia.
Sobre qué cifra se calcula: el valor de referencia
La base del ITP en la compra de un inmueble es su valor de referencia del Catastro en la fecha de la compra (art. 10.2 del texto refundido), algo que también recuerda la página de la Junta sobre vivienda usada. Funciona como base mínima:
- Si el precio pactado o el valor declarado es superior al valor de referencia, pagas sobre la cifra más alta.
- Si la vivienda no tiene valor de referencia o el Catastro no puede certificarlo, la base es la mayor entre el valor declarado, el precio pactado y el valor de mercado.
- Si no estás de acuerdo con el valor de referencia, solo puedes impugnarlo a través del impuesto: recurriendo la liquidación que haga la Administración o pidiendo la rectificación de tu autoliquidación (art. 10.3).
Puedes consultar el valor de referencia en la Sede Electrónica del Catastro identificándote con los datos del DNI, con certificado digital o con Cl@ve (preguntas frecuentes del Catastro). Hazlo antes de firmar las arras, junto con la nota simple del Registro: si el valor de referencia supera el precio, tu ITP será mayor de lo que esperabas, y en el medio rural podría dejarte por encima de los 150.000 €.
Plazo, modelo 600 y compradores no residentes
Tienes 30 días hábiles desde la firma de la escritura para presentar y pagar el ITP, según el portal tributario de la Junta de Castilla y León; es el mismo plazo que fija el Reglamento estatal del impuesto (RD 828/1995, art. 102.1). Se usa el modelo 600, que puedes presentar en la Oficina Virtual de Impuestos Autonómicos (OVIA) o con el programa PADIA, o de forma presencial en las Delegaciones Territoriales de la Junta en las nueve provincias y en las Oficinas Liquidadoras.
Si eres extranjero, tu número de identificación fiscal en España es el NIE (número de identidad de extranjero), según el RD 1065/2007, art. 20.1. Si no eres residente fiscal en España, debes nombrar un representante a efectos de este impuesto y comunicarlo a la Administración en los dos meses siguientes a la compra; si no lo haces, tu domicilio fiscal será la propia vivienda (art. 56.5 del texto refundido). Si además vas a pedir financiación, revisa la guía de hipoteca para no residentes.
Para tener una cifra antes de hacer una oferta, puedes calcular los gastos de compra en el simulador, que aplica el ITP por comunidad autónoma.
Lo anunciado para 2027: todavía no está en vigor
El 1 de septiembre de 2026 la Junta anunció en una nota de prensa cambios para su Ley de Medidas de 2027. Según ese anuncio:
- Un tipo reducido del 3,75 % (en lugar del 4 % actual) para la primera vivienda habitual de los colectivos que ya tienen tipo reducido, como jóvenes, familias numerosas, personas con discapacidad, vivienda protegida o víctimas de violencia de género, frente al 8 % general.
- La supresión del ITP y del AJD para la primera vivienda habitual en el medio rural, sin límite de edad.
- La ampliación del medio rural a municipios de hasta 20.000 habitantes y la subida del límite de valor de la vivienda de 150.000 € a 200.000 €.
Es solo un anuncio: en octubre de 2026 no es ley, no se han publicado los requisitos detallados (por ejemplo, de renta) y no hemos podido verificar en qué punto está su tramitación parlamentaria. El impuesto se aplica según la norma vigente en la fecha de la compra; la Junta publica las versiones de la legislación del ITP por fecha de devengo. Si firmas en 2026, cuenta con los tipos del 8 %, 10 %, 4 % y 0,01 % explicados arriba.
Preguntas frecuentes
¿Cuánto es el ITP en Castilla y León en 2026?
En Castilla y León, el tipo general del ITP en 2026 es del 8 %, y sube al 10 % solo en la parte del valor que supera 250.000 €. Por ejemplo, una vivienda con una base de 300.000 € paga 25.000 €: 20.000 € por los primeros 250.000 € y 5.000 € por los 50.000 € restantes.
¿Qué ITP pagan los jóvenes en Castilla y León?
En Castilla y León, los compradores pagan un ITP del 4 % por su vivienda habitual si todos tienen menos de 36 años en la fecha de la compra, es la primera vivienda de cada uno y la suma de sus bases imponibles del IRPF, menos el mínimo personal y familiar, no supera 31.500 €. Si uno de los compradores tiene 36 años, el 4 % no se aplica por la vía de la edad.
¿Quién puede pagar un ITP del 0,01 % en Castilla y León?
El ITP del 0,01 % de Castilla y León es para compradores menores de 36 años que adquieren su primera vivienda habitual en un municipio o entidad local menor de hasta 10.000 habitantes (o de hasta 3.000 habitantes si está a menos de 30 km de la capital de provincia), con un valor a efectos del impuesto inferior a 150.000 € y un límite de renta de 31.500 €. En una vivienda con una base de 120.000 €, ese tipo supone 12 € de ITP.
¿Cuál es el plazo para pagar el ITP en Castilla y León?
En Castilla y León hay 30 días hábiles desde la firma de la escritura para presentar y pagar el ITP con el modelo 600. Se puede presentar en la Oficina Virtual de Impuestos Autonómicos (OVIA), con el programa PADIA o de forma presencial en las Delegaciones Territoriales de la Junta y en las Oficinas Liquidadoras.
¿Ya está en vigor el ITP del 3,75 % en Castilla y León?
No. El tipo del 3,75 % para la primera vivienda habitual es un cambio que la Junta de Castilla y León anunció el 1 de septiembre de 2026 para su Ley de Medidas de 2027, y en octubre de 2026 todavía no era ley. Las compras firmadas en 2026 tributan con los tipos vigentes del 8 %, 10 %, 4 % y 0,01 %.
Fuentes
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 7 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 8 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 10 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 11 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 56 · texto consolidado
BOE · Ley 37/1992 del IVA, art. 20 · texto consolidado
BOE · Ley 37/1992 del IVA, art. 91 · texto consolidado 2026
BOE · Real Decreto 828/1995, Reglamento del ITP y AJD, art. 102 · texto consolidado
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026
Junta de Castilla y León · Portal tributos.jcyl.es: Transmisiones Patrimoniales Onerosas · 2026
Junta de Castilla y León · Portal tributos.jcyl.es: Compra de una vivienda usada · 2026
Junta de Castilla y León · Legislación ITP y AJD por fecha de devengo · 2026
Junta de Castilla y León · Nota de prensa: rebajas tributarias para 2027 · 2026