
Para comprar piso en Zaragoza con dos sueldos, el impuesto que más pesa es el Impuesto sobre Transmisiones Patrimoniales (ITP) de Aragón: en nuestro caso de ejemplo, un piso de segunda mano de 230.000 €, la pareja paga 18.400 €, el 8 % del valor. Se aplica el 8 % porque el valor no supera 400.000 €, y no hay rebaja porque la bonificación para menores de 35 años no encaja en este caso; el cálculo supone que el valor de referencia del Catastro no supera el precio. Con la entrada y los aranceles de notaría y registro, el ahorro necesario es de 64.940,21 €, sin contar tasación, gestoría, copias, folios, suplidos ni IVA.
Comprar piso en Zaragoza con dos sueldos: el caso de ejemplo
Supongamos esta situación, que es un ejemplo de cálculo y no un caso real: una pareja de 37 y 39 años, cada uno con su sueldo, compra en Zaragoza capital un piso de segunda mano de 230.000 € para vivir en él. Cada uno se queda la mitad de la vivienda y los dos firman la hipoteca. Suponemos también que la tasación coincide con el precio y que el valor de referencia del Catastro no lo supera.
| Concepto | Importe | De dónde sale |
|---|---|---|
| Precio del piso (ejemplo) | 230.000,00 € | Supuesto del ejemplo |
| ITP de Aragón (8 %) | 18.400,00 € | Escala del art. 121-1 del texto refundido aragonés |
| Notaría: escritura de compraventa | 354,76 € | Arancel notarial oficial, antes de copias, folios, suplidos e IVA |
| Registro: inscripción de la compraventa | 185,45 € | Arancel registral oficial, antes de otros asientos, certificaciones e IVA |
| Tasación (la paga el comprador) y gestoría propia, si la contratas | Sin tarifa oficial | Precio libre: pide presupuesto |
| Hipoteca (80 % del valor de tasación) | 184.000,00 € | Práctica habitual según el Banco de España |
| Entrada (20 % del precio) | 46.000,00 € | Precio menos hipoteca |
| Ahorro necesario (sin tasación, gestoría, copias, folios, suplidos ni IVA) | 64.940,21 € | Entrada + ITP + notaría + registro |
Las cifras están redondeadas al céntimo. Los importes de notaría y registro corresponden al arancel de la escritura calculado con las escalas oficiales del arancel de los notarios y del arancel de los registradores, con su rebaja del 5 %: no es la factura final, porque faltan copias, folios, suplidos y el IVA del 21 % sobre esos honorarios.
Dos matices sobre quién paga. Según el artículo 1455 del Código Civil, salvo pacto en contrario, los gastos de otorgamiento de la escritura corresponden al vendedor y los de la primera copia, al comprador; en la tabla contamos el arancel entero por prudencia, así que revisa qué dice tu contrato. Los derechos del registrador, en cambio, los paga la persona a cuyo favor se inscribe la compra, es decir, el comprador. La gestoría y la tasación no tienen precio oficial: cada profesional fija el suyo.
El ITP en Aragón: por qué en este caso es el 8 %
Un piso de segunda mano no paga IVA: la Ley del IVA declara exentas las segundas y ulteriores entregas de viviendas. Por eso la compra entre particulares tributa por transmisiones patrimoniales onerosas, y el impuesto lo paga quien compra, diga lo que diga el contrato.
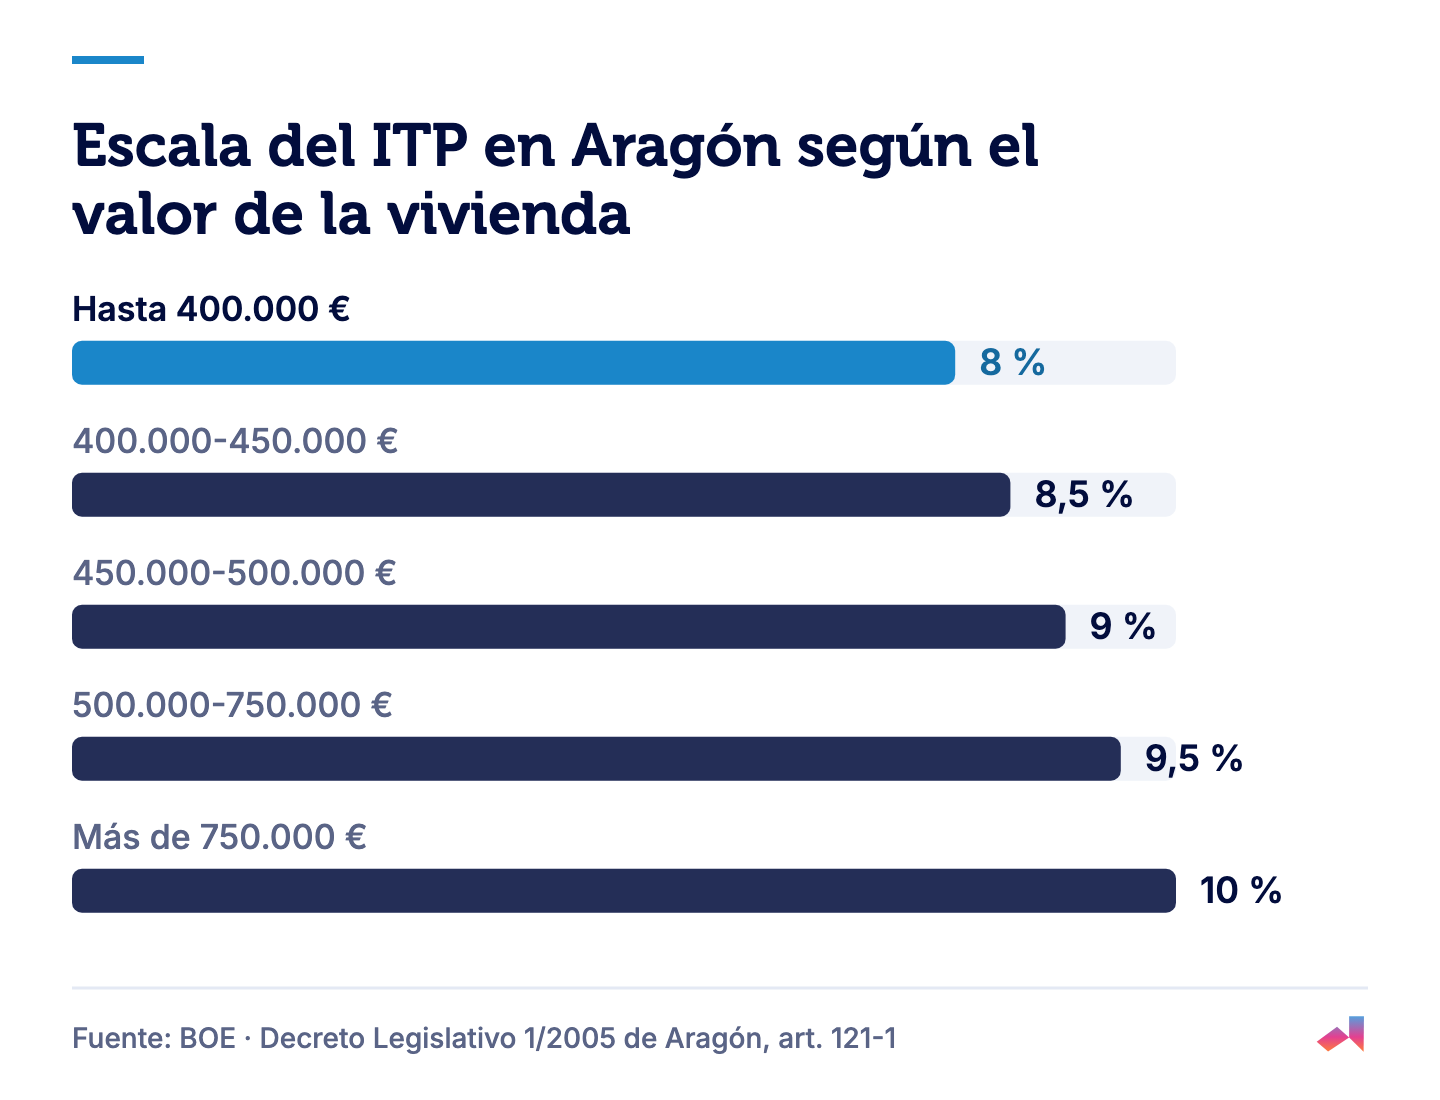
En Aragón, el artículo 121-1 del texto refundido de tributos cedidos fija una escala según el valor: 8 % hasta 400.000 €, 8,5 % hasta 450.000 €, 9 % hasta 500.000 €, 9,5 % hasta 750.000 € y 10 % por encima. Se aplica desde el 1 de enero de 2016. Con 230.000 €, todo el valor queda en el primer tramo: 230.000 € × 8 % = 18.400 €.
La base no siempre es el precio. La ley estatal del impuesto toma el valor de referencia del Catastro o el precio, si es mayor, y la guía de compraventa de la Administración Tributaria de Aragón pide liquidar por el mayor de los dos. Puedes consultar ese valor en la Sede Electrónica del Catastro con los datos de tu DNI, certificado digital o Cl@ve.
¿Y las bonificaciones? La de los compradores menores de 35 años es del 12,5 % de la cuota, pero solo si el valor real del inmueble no supera 100.000 €: aquí no se cumple ni la edad ni el valor. Si la pareja fuera familia numerosa, podría tener una bonificación del 50 % de la cuota, con otros requisitos y un límite de renta de 35.000 € (más 6.000 € por cada hijo por encima del mínimo legal). Ese límite se mide sobre las bases imponibles de quienes vayan a vivir en la vivienda, menos los mínimos personales y familiares, no sobre el sueldo bruto. La ley no fija una regla expresa para la compra conjunta, así que confírmalo con la Administración Tributaria de Aragón.
El plazo es de un mes desde el día siguiente a la firma de la escritura y, si el último día cae en sábado, domingo o festivo, se pasa al primer día hábil. La autoliquidación se prepara en la aplicación YAFAR y se presenta por internet o con cita previa en las oficinas de la Administración Tributaria de Aragón; se paga en una entidad colaboradora. Para comparar con otras comunidades, tienes el resumen de impuestos y gastos de comprar vivienda en España.
Hipoteca de 184.000 €: la cuota y los sueldos que supone
Según el Banco de España, el importe de la hipoteca depende del valor de tasación y, normalmente, llega como máximo al 80 %. No es un límite legal, sino la práctica habitual. El mismo organismo recuerda que los bancos no suelen prestar más del 80 % y que los gastos de la operación corren de tu cuenta: ahorrar solo el 20 % del precio no suele bastar.
En el ejemplo, la hipoteca es de 184.000 € a 26 años, un plazo elegido para el cálculo. Como tipo ilustrativo usamos el 3,16 %, el tipo de interés medio al inicio de las hipotecas sobre viviendas a tipo fijo inscritas en agosto de 2026, según el Instituto Nacional de Estadística (INE). Es una media, no una oferta: cada banco fija el suyo. Con el sistema francés de amortización (cuota constante), la cuota sale a 865,55 € al mes y, en 26 años a ese tipo fijo, se pagarían unos 86.052 € de intereses. Como referencia, el importe medio de las hipotecas sobre viviendas inscritas ese mes fue de 181.285 €.
¿Qué sueldos supone esa cuota? Una página divulgativa del Banco de España explica que, en general, las entidades estiman que el total de cuotas de deudas no debería superar el 30-35 % de los ingresos, incluidas otras como la financiación del coche. Es una pauta orientativa, no una norma. Aplicada a 865,55 €, la pauta supone unos ingresos conjuntos de entre 2.473 € y 2.885 € al mes (cuota dividida entre 0,35 y entre 0,30, redondeado al euro), si no hay otros préstamos.
Como firman los dos, el banco debe evaluar la solvencia de ambos: empleo, ingresos actuales y previsibles, ahorro, gastos fijos y otras deudas. Antes de la firma tiene que entregar la FEIN (Ficha Europea de Información Normalizada, la oferta vinculante) con al menos diez días naturales de antelación. Esa ficha advierte de que los ingresos pueden variar: con dos sueldos, conviene comprobar si la cuota seguiría siendo asumible con uno solo.
La Ley 5/2019 reparte los gastos de la hipoteca: la tasación la paga el comprador; la gestoría, la notaría de la escritura de préstamo y la inscripción de la hipoteca, el banco; las copias, quien las pida. Puedes elegir el tasador homologado, y el banco está obligado a aceptar la tasación que aportes si no está caducada. Por último, la línea TU CASA del Real Decreto-ley 29/2026 podría prestar al 0 % hasta el 20 % del valor (con un máximo de 50.000 €) para la primera vivienda habitual, pero en octubre de 2026 el BOE aún no recogía su convalidación por el Congreso, y sus condiciones de acceso dependen todavía de un acuerdo del Consejo de Ministros.
Qué cambia si…
- El piso cuesta más de 400.000 €. El exceso tributa al 8,5 % hasta 450.000 €: con 420.000 €, la cuota sería 32.000 € + 20.000 € × 8,5 % = 33.700 €.
- Uno de los dos tiene menos de 35 años, es su vivienda habitual y el valor real del piso no supera 100.000 €. La bonificación del 12,5 % se aplica en proporción a la parte de quien cumple, y cada comprador presenta su propia autoliquidación, según la Administración Tributaria de Aragón. Ejemplo: piso de 100.000 € a medias, cuota total de 8.000 €; la mitad del más joven paga 4.000 € menos el 12,5 %, es decir, 3.500 €, y la otra mitad, 4.000 €: 7.500 € en total.
- El valor de referencia supera el precio. Si fuera de 250.000 €, el 8 % se calcularía sobre esa cifra: 20.000 €, 1.600 € más que en el ejemplo.
- La compra se paga sin hipoteca. El ITP es el mismo, 18.400 €, pero hace falta tener el precio entero: 248.940,21 € con los aranceles, antes de gestoría, copias e IVA. Desaparecen, eso sí, la cuota y los gastos de la hipoteca.
Qué revisar antes de firmar las arras
La señal de las arras compromete dinero antes de tener todo atado. Si es tu primera compra, repasa antes cómo funciona el contrato de arras y comprueba estos puntos:
- El valor de referencia del piso en la Sede del Catastro, para saber sobre qué base se pagará el ITP.
- Quién paga cada gasto de la escritura: si no se pacta nada, rige el Código Civil.
- La tasación y la respuesta del banco: la hipoteca depende de la tasación, no del precio pactado.
- La nota simple del Registro, con titulares y cargas: tienes una guía de qué revisar en la nota simple. Después de firmar, inscribe la compra: los títulos no inscritos no perjudican a terceros, así que la inscripción te protege.
- Un calendario realista: diez días naturales de FEIN antes de la firma y un mes para el ITP después.
Cuando tengas pisos en mente, puedes ver viviendas con nota en Zaragoza y calcular la hipoteca en el simulador con tu propio plazo y tu tipo. Datos verificados en las páginas oficiales en octubre de 2026.