
Si vas a comprar tu primera vivienda en Sevilla con menos de 35 años, el mayor de tus gastos es el ITP (Impuesto sobre Transmisiones Patrimoniales), que para jóvenes en Andalucía es del 3,5 %: en un piso de segunda mano de 140.000 € pagas 4.900 €, siempre que vaya a ser tu vivienda habitual y su valor no pase de 150.000 €. Si lo supera, el tipo reducido desaparece y pagas el general del 7 %: en un piso de 160.000 €, 11.200 €. A eso se suman los gastos de notaría y registro y la entrada que no cubra la hipoteca.
Es un caso de ejemplo, no una persona ni una vivienda reales: supongamos que tienes 29 años, compras en la ciudad de Sevilla un piso de segunda mano de 140.000 € para vivir en él y la tasación coincide con el precio. Después vemos qué cambia si cuesta 160.000 €. Tipos y reglas comprobados en las fuentes oficiales en octubre de 2026.
ITP y gastos de tu primera vivienda en Sevilla: el presupuesto del ejemplo
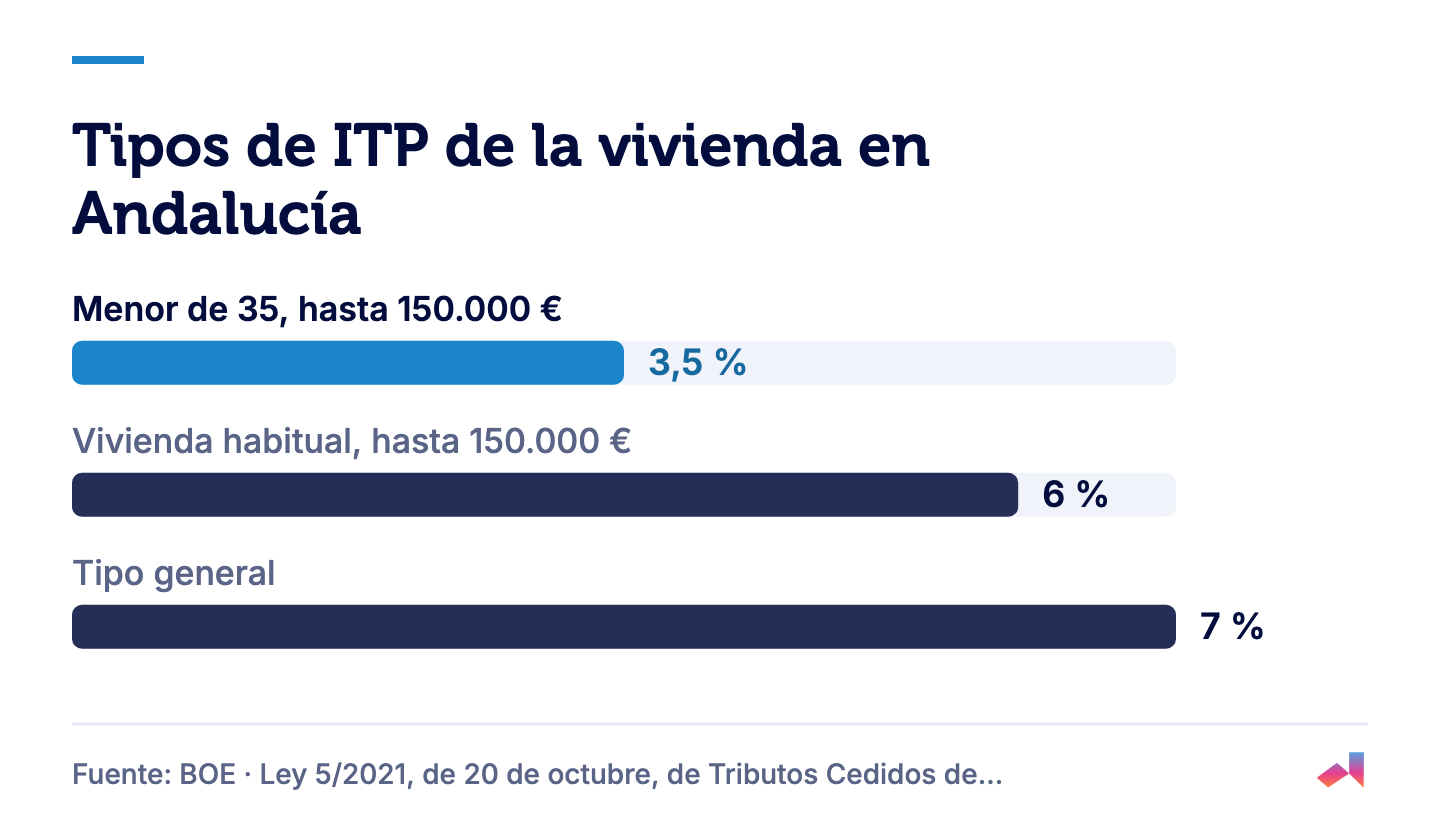
Comprar una vivienda a un particular es una transmisión sujeta al ITP (artículo 7 de la ley estatal del impuesto), y lo paga siempre quien compra, aunque el contrato diga otra cosa (artículo 8). Al ser de segunda mano, no lleva IVA (Impuesto sobre el Valor Añadido), según el artículo 20 de la Ley del IVA. En Andalucía el tipo general es un único 7 % sobre todo el valor (artículo 41 de la Ley 5/2021 de Tributos Cedidos), definitivo desde octubre de 2021 según el informe de tributación autonómica del Ministerio de Hacienda. Para menores de 35 años, el artículo 43 lo baja al 3,5 %.
| Concepto | Piso de 140.000 € | Piso de 160.000 € |
|---|---|---|
| Tipo de ITP | 3,5 % (joven) | 7 % (general) |
| ITP | 4.900,00 € | 11.200,00 € |
| Notaría: arancel de la escritura (escala oficial) | 307,14 € | 321,51 € |
| Registro: arancel de la inscripción (escala oficial) | 155,42 € | 165,50 € |
| Hipoteca (80 % del precio) | 112.000,00 € | 128.000,00 € |
| Entrada (20 % del precio) | 28.000,00 € | 32.000,00 € |
| Total que sale de tus ahorros | 33.362,56 € | 43.687,01 € |
Cómo leer la tabla:
- Notaría y registro: aranceles de la escritura y de su inscripción según las escalas oficiales (notarios y registradores), con la rebaja del 5 % y redondeados al céntimo. Son importes antes de copias, folios, suplidos e IVA del 21 % (artículo 90 de la Ley del IVA), no la factura final.
- Quién paga: según el artículo 1455 del Código Civil, salvo pacto, la escritura la paga el vendedor y la primera copia, el comprador; en la tabla la sumamos entera, por prudencia. El registro lo pagas tú, porque la compra se inscribe a tu favor (norma octava del arancel registral).
- Gestoría y tasación: no tienen precio oficial, así que van sin cifra. Con hipoteca, la tasación la pagas tú; la gestoría, la notaría del préstamo y la inscripción de la hipoteca, el banco (artículo 14 de la Ley 5/2019).
Los requisitos del ITP para jóvenes en Andalucía, uno por uno
Para pagar el 3,5 % tienes que cumplir todo esto, según los artículos 43 y 2 de la Ley 5/2021:
- Ser menor de 35 años.
- Que sea tu vivienda habitual. Tienes que vivir en ella de forma efectiva y permanente en un plazo máximo de 12 meses desde la compra, y residir en ella al menos 3 años seguidos.
- Que su valor no pase de 150.000 €. Se mide con el valor del 100 % de la vivienda, aunque compres solo una parte, y cuentan los garajes (hasta dos) y anejos que compres a la vez.
- No hay límite de renta. El artículo 43 solo pone límites de valor, no de ingresos.
El valor que cuenta es el del artículo 10 de la ley estatal del impuesto: el valor de referencia del Catastro o el precio, el que sea mayor (artículo 10.2). La Agencia Tributaria de Andalucía lo explica igual. Así, si pagas 145.000 € por un piso con un valor de referencia de 152.000 €, quedarías fuera del 3,5 %. Puedes consultarlo en la Sede Electrónica del Catastro con tu DNI, certificado digital o Cl@ve (preguntas frecuentes del Catastro).
El ITP se declara con el modelo 600 y tienes dos meses, contados desde el día siguiente a la compra (artículo 69). Se presenta en las gerencias provinciales de la Agencia Tributaria de Andalucía, en las oficinas a cargo de los registradores o por internet (Agencia Tributaria de Andalucía). El resto de tipos andaluces están en la guía del ITP en Andalucía 2026.
Qué pasa si el piso supera los 150.000 €
El límite funciona como un escalón. Hasta 150.000 €, al 3,5 %, pagarías como mucho 5.250 €. Por encima, el tipo más alto no se aplica solo a lo que excede de 150.000 €: todo el valor pasa a tributar al 7 %, porque el 6 % de vivienda habitual tiene el mismo límite de 150.000 €. Por eso, en el ejemplo, 20.000 € más de precio suponen 6.300 € más de ITP, y el dinero que sale de tus ahorros sube en 10.324,45 €.
La Junta aprobó a finales de octubre de 2026 un proyecto de presupuestos para 2027 que, según su nota de prensa, subiría ese límite a 200.000 € y bajaría el tipo general al 6,75 %: es solo un proyecto, y hasta que el Parlamento andaluz lo apruebe se aplican las cifras de esta guía.
Qué cambia si…
- …compras a medias con tu pareja, sin estar casados ni inscritos como pareja de hecho, y tu pareja tiene 37 años. El tipo reducido solo se aplica a la parte de quien cumple: tu mitad al 3,5 % (2.450 €) y la suya al 6 % de vivienda habitual (4.200 €). Total: 6.650 €.
- …estáis casados o sois pareja de hecho inscrita. Basta con que uno de los dos cumpla el requisito, sin reparto proporcional: 4.900 € por toda la vivienda.
- …ya tienes 35 años o más. Si es tu vivienda habitual y no pasa de 150.000 €, pagas el 6 %: 8.400 €.
- …no vas a vivir en ella. Sin vivienda habitual no hay tipo reducido: 7 %, es decir, 9.800 €.
- …compras sin hipoteca. El ITP es el mismo, porque pedir un préstamo no es un requisito del 3,5 %. Necesitarías 145.362,56 € más la gestoría, las copias y el IVA de notaría y registro.
La regla de las parejas está en el mismo artículo 43.2: con pareja de hecho, tiene que estar inscrita en el registro andaluz o en otro análogo.
Hipoteca, entrada y aval ICO para menores de 35
El Banco de España explica que la hipoteca suele llegar como máximo al 80 % del valor de tasación («La tasación no solo es un mero trámite»): es la práctica habitual, no un límite legal. Como además los gastos los pagas tú, ahorrar solo el 20 % no suele bastar («Consejos para firmar tu primera hipoteca»). En agosto de 2026, el tipo de interés medio al inicio fue del 3,16 % en las hipotecas sobre viviendas a tipo fijo y del 2,95 % a tipo variable (INE, Estadística de Hipotecas). Es una media, no una oferta: con 112.000 € al 3,16 % y un plazo supuesto de 30 años (cuota constante, sistema francés), pagarías 481,92 € al mes; con 128.000 €, 550,76 €.
Si te falta entrada, la línea de avales del ICO (Instituto de Crédito Oficial) puede cubrir parte del hueco (ficha del ICO): avala gratis hasta el 20 % del préstamo (25 % con calificación energética D o superior) y el banco puede financiar hasta el 100 % del menor entre tasación y precio. Los requisitos son: que ningún comprador haya cumplido 36 años al firmar el préstamo, que sea tu primera vivienda habitual y que no hayas tenido otra, que acredites dos años de residencia legal en España y que tu patrimonio no pase de 150.000 € por comprador (adenda en el BOE). En la provincia de Sevilla, el límite de ingresos es 4,5 veces el IPREM (Indicador Público de Renta de Efectos Múltiples), 37.800 € brutos al año por comprador (nota del ICO), y el precio máximo en Andalucía es de 225.000 € (tabla del ICO). Se pide en un banco adherido (lista del ICO), que es quien decide, y el préstamo puede firmarse hasta el 31 de diciembre de 2027. Lo explicamos en hipoteca joven y aval ICO.
El Real Decreto-ley 29/2026 prevé además una línea TU CASA de préstamos públicos al 0 % de hasta el 20 % del valor, con un máximo de 50.000 € (artículo 19), que solo se mantendría si el Congreso convalida el decreto (en octubre de 2026 seguía pendiente) y cuyas condiciones de acceso aún debe fijar el Consejo de Ministros, así que no cuentes con ella por ahora.
Qué revisar antes de firmar las arras
Con las arras te comprometes antes de la escritura, así que llega con las cuentas hechas (repasa cómo funciona el contrato de arras):
- El valor de referencia: si supera 150.000 €, el 3,5 % no se aplica aunque el precio sea menor.
- Los garajes (hasta dos) y anejos, como un trastero, que compres a la vez: suman al valor.
- Cómo vais a comprar si sois dos: casados, pareja inscrita o a medias sin más, porque cambia el ITP.
- La nota simple del Registro de la Propiedad, para ver quién es el titular y si hay cargas.
- La tasación. La pagas tú y eliges el tasador homologado; el banco debe aceptar una tasación válida que le lleves, sin cobrarte sus comprobaciones (Real Decreto-ley 24/2021, artículo 20).
- La FEIN (Ficha Europea de Información Normalizada, la oferta vinculante): te la tienen que dar al menos 10 días naturales antes de firmar el préstamo (Ley 5/2019).
- Después de firmar: el modelo 600 dentro de los dos meses y la inscripción en el Registro, que te protege frente a terceros (artículo 32 de la Ley Hipotecaria).
Los tipos de esta guía están en el texto consolidado de la Ley 5/2021. Si quieres probar con tu precio, puedes calcular los gastos de compra y la hipoteca en el simulador.
Fuentes
BOE · Ley 5/2021 de Tributos Cedidos de Andalucía, art. 41 · 2025 (texto consolidado)
BOE · Ley 5/2021 de Tributos Cedidos de Andalucía, art. 43 · 2025 (texto consolidado)
BOE · Ley 5/2021 de Tributos Cedidos de Andalucía, art. 69 (plazo) · 2025 (texto consolidado)
BOE · Ley 5/2021, de 20 de octubre, de Tributos Cedidos de Andalucía · 2025 (texto consolidado)
Junta de Andalucía, Agencia Tributaria de Andalucía · Transmisiones patrimoniales onerosas · 2026
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, capítulo IV · 2026
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 7 · 1993 (texto consolidado)
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 8 · 1993 (texto consolidado)
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 10 · 1993 (texto consolidado)
BOE · Ley 37/1992 del IVA, art. 20 · 1992 (texto consolidado)
BOE · Ley 37/1992 del IVA, art. 90 · 1992 (texto consolidado)
Dirección General del Catastro · Preguntas frecuentes sobre el valor de referencia · 2026
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 1989 (texto consolidado)
BOE · Código Civil, art. 1455 · 1889 (texto consolidado)
BOE · Ley Hipotecaria, art. 32 · 1946 (texto consolidado)
BOE · Ley 5/2019 de contratos de crédito inmobiliario, art. 14 · 2019 (texto consolidado)
Banco de España · Portal del Cliente Bancario, «La tasación no solo es un mero trámite» · 2024
Banco de España · Portal del Cliente Bancario, «Consejos para firmar tu primera hipoteca» · 2021
BOE · Real Decreto-ley 24/2021, libro primero, art. 20 · 2021 (texto consolidado)
INE · Estadística de Hipotecas, agosto de 2026 (datos provisionales) · 2026
ICO · Entidades adheridas a la Línea de Avales para primera vivienda · 2026
ICO · Precios máximos por comunidad autónoma de la Línea de Avales · 2024
BOE · Resolución de 23 de junio de 2026, Adenda del Convenio MIVAU-ICO (BOE-A-2026-14404) · 2026
BOE · Real Decreto-ley 29/2026, art. 19 (línea TU CASA) · 2026