
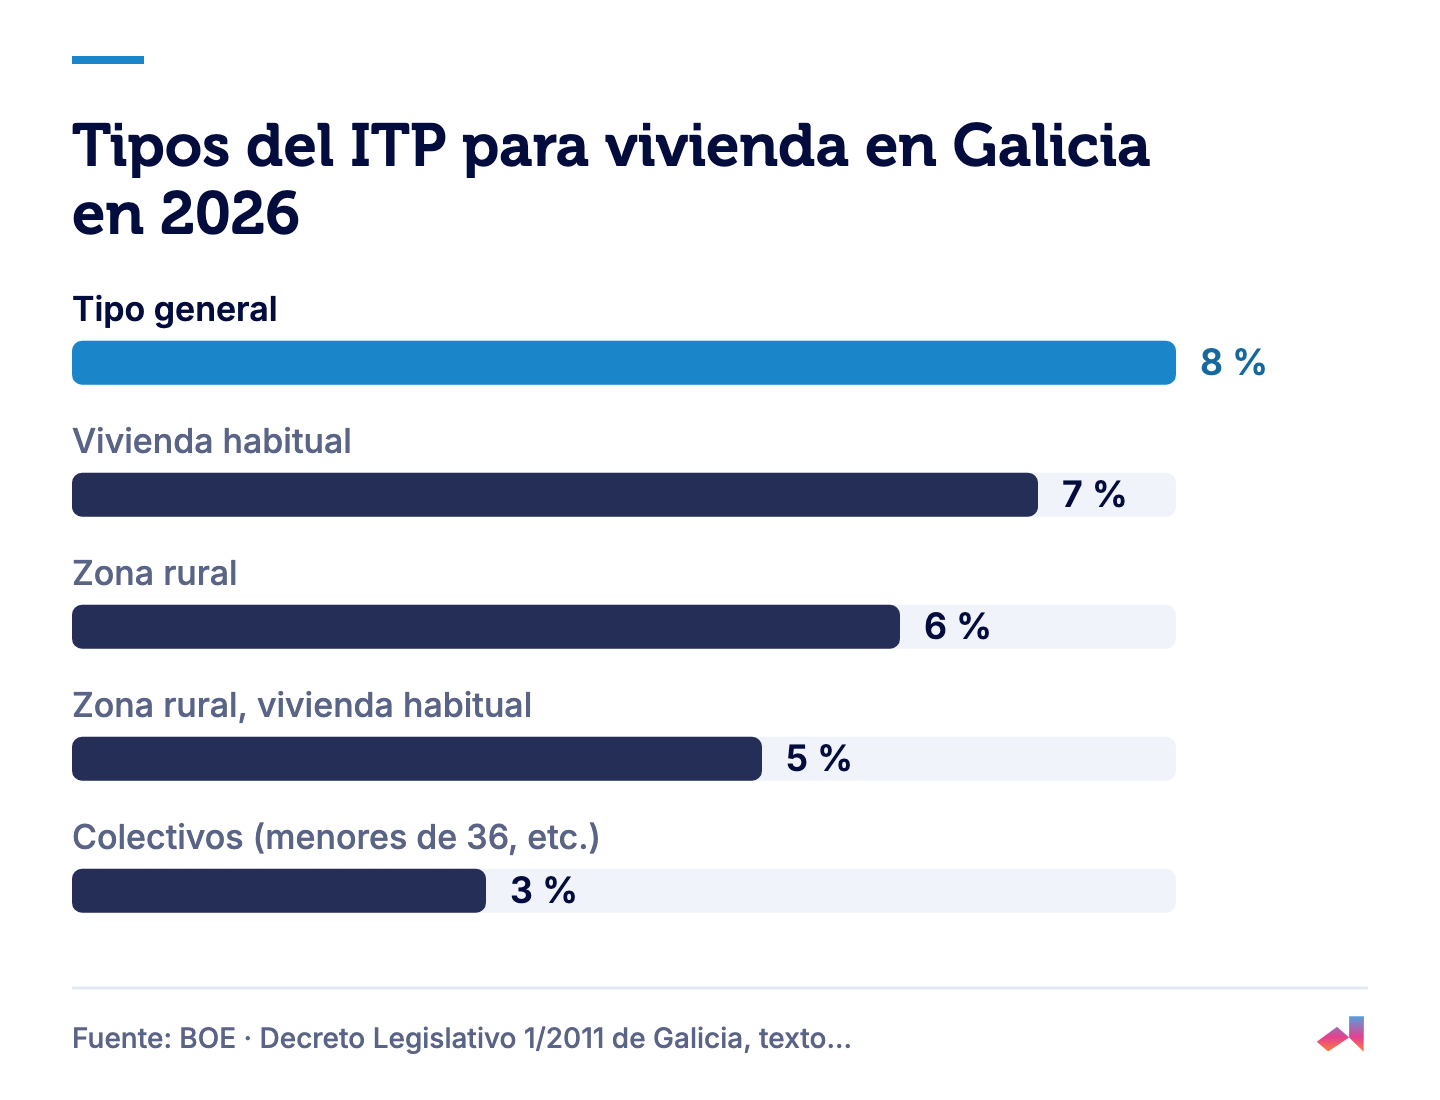
Si compras una vivienda de segunda mano en Galicia, el impuesto principal de la operación es el ITP (Impuesto sobre Transmisiones Patrimoniales). En 2026 el tipo general es el 8 %, pero hay tipos reducidos del 7 %, 6 %, 5 %, 4 % y 3 % según quién compra, para qué y dónde está la vivienda. Aquí tienes los tipos, los requisitos y el plazo, con la normativa revisada en octubre de 2026.
Qué es el ITP y cuándo lo pagas al comprar en Galicia
La compra de una vivienda entre particulares es una transmisión onerosa «inter vivos» sujeta al ITP, según el artículo 7 del texto refundido de la ley del impuesto. Lo paga el comprador: el artículo 8 lo establece «cualesquiera que sean las estipulaciones establecidas por las partes en contrario». Aunque en el contrato se pacte otra cosa, ante Hacienda el obligado es quien adquiere.
El tipo del ITP sobre inmuebles lo fija cada comunidad autónoma; solo si una comunidad no lo hubiera aprobado se aplicaría el 6 % estatal (artículo 11). Galicia tiene tipos propios, recogidos en el Decreto Legislativo 1/2011, texto refundido de tributos cedidos de Galicia, modificado para 2026 por la Ley 5/2025, de medidas fiscales y administrativas.
Vivienda usada o vivienda nueva
Las segundas y ulteriores entregas de viviendas están exentas de IVA (Ley del IVA, artículo 20). La primera entrega es la que hace el promotor, salvo que el inmueble se haya usado de forma ininterrumpida durante 2 años o más. Y las entregas de inmuebles exentas de IVA tributan por ITP aunque el vendedor sea un empresario (artículo 7.5).
Si compras una vivienda nueva a su promotor, no pagas ITP sino IVA al 10 %, que incluye hasta dos plazas de garaje y los anexos que se transmitan con ella (Ley del IVA, artículo 91). Esa escritura paga además AJD (Actos Jurídicos Documentados, el impuesto sobre los documentos notariales). En Galicia, el tipo general de AJD es el 1,5 %, y baja al 1 % en la escritura de compra de la vivienda habitual y en la de su hipoteca si se cumplen los límites de precio y patrimonio que verás más abajo (Decreto Legislativo 1/2011, artículo 15).
El tipo general: 8 % sobre la base imponible
El artículo 14.Uno del Decreto Legislativo 1/2011 fija que el tipo aplicable a la transmisión de bienes inmuebles será del 8 %. Es un porcentaje único que se aplica sobre toda la base: no hay tramos. Es el tipo que pagas, por ejemplo, cuando compras una segunda residencia fuera de las zonas rurales o cuando no cumples los requisitos de ningún tipo reducido.
Sobre qué cifra se calcula: el valor de referencia
En la compra de un inmueble, la base del ITP es el valor de referencia del Catastro a la fecha de la compra (artículo 10.2). Si el precio pagado o el valor declarado es superior, se toma la cifra más alta: el valor de referencia funciona como base mínima. Si la vivienda no tiene valor de referencia o el Catastro no puede certificarlo, la base es la mayor entre el valor declarado, el precio pactado y el valor de mercado. La guía del impuesto de la Axencia Tributaria de Galicia (Atriga) indica que, para inmuebles con valor de referencia, se toma este como valor de mercado.
Puedes consultar el valor de referencia en la Sede Electrónica del Catastro, identificándote con los datos del DNI, con certificado digital o con Cl@ve. Si no estás de acuerdo con él, solo puedes impugnarlo a través del impuesto: recurriendo la liquidación que haga la Administración o pidiendo la rectificación de tu propia autoliquidación (artículo 10.3). Revisarlo antes de firmar, junto con la nota simple del Registro, te evita sorpresas en la cuota.
Tipos reducidos del ITP en Galicia en 2026
Casi todos los tipos reducidos exigen que la vivienda vaya a ser tu vivienda habitual. Las excepciones son el tipo rural del 6 % y el de inmediata rehabilitación: 6 %, o 4 % en parroquias rurales, si la escritura recoge la rehabilitación, las obras terminan en menos de 36 meses y el inmueble se destina a vivienda (artículo 14.Nueve).
El más general es el 7 %: se aplica si la escritura pública recoge expresamente que será tu vivienda habitual y si ni el precio ni el patrimonio de los compradores y de los demás miembros de sus unidades familiares superan 240.000 €, más 30.000 € por cada miembro de la unidad familiar que exceda el primero (artículo 14.Dos).
Novedad de 2026: según la Ley 5/2025, artículo 6, el patrimonio se valora con las reglas del Impuesto sobre el Patrimonio a la fecha de la compra e incluye la propia vivienda que compras por su valor de adquisición. Es decir, el precio de la casa cuenta dentro del límite de patrimonio.
| Situación (vivienda habitual salvo indicación) | Tipo | Límite principal |
|---|---|---|
| Cualquier comprador | 7 % | Precio y patrimonio hasta 240.000 € + 30.000 € por miembro adicional |
| Menor de 36 años | 3 % | Mismo límite de 240.000 € + 30.000 € |
| Familia numerosa | 3 % | Precio y patrimonio familiar hasta 400.000 € + 50.000 € por cada miembro que exceda el mínimo para ser familia numerosa |
| Discapacidad igual o superior al 65 % | 3 % | Destino a vivienda habitual |
| Víctima de violencia de género | 3 % | Precio hasta 240.000 € + 30.000 € por miembro adicional |
| Familia monoparental inscrita (nuevo en 2026) | 3 % | Precio y patrimonio hasta 240.000 € + 30.000 € |
| Parroquia poco poblada o área rural (cualquier vivienda) | 6 % | Ubicación de la vivienda |
| Parroquia poco poblada o área rural, vivienda habitual | 5 % | Requisitos del tipo del 7 % |
| Compra para inmediata rehabilitación (no exige vivienda habitual) | 6 % (4 % en parroquia rural) | Escritura que recoja la rehabilitación, obras terminadas en menos de 36 meses y uso como vivienda |
Fuente de la tabla: Decreto Legislativo 1/2011, artículo 14, texto consolidado revisado en octubre de 2026.
Detalles que conviene no pasar por alto
- Jóvenes: tienes que tener menos de 36 años en la fecha de devengo del impuesto, y la escritura debe recoger expresamente tu fecha de nacimiento y la finalidad de destinar la vivienda a tu residencia habitual (artículo 14.Cinco).
- Familias monoparentales: el tipo del 3 % exige estar inscrito en el Registro de Familias Monoparentales de Galicia; lo introdujo la Ley 5/2025 para 2026 (artículo 14.Diez).
- Zonas rurales: si tienes derecho a uno de los tipos del 3 % y la vivienda está en una parroquia con la consideración de zona poco poblada o área rural, tienes una deducción del 100 % de la cuota (artículo 16.Siete). Comprueba que la parroquia concreta tenga oficialmente esa consideración antes de contar con ello.
Ejemplos de cálculo (didácticos)
Estos ejemplos son ilustrativos: las cifras de precio y patrimonio son supuestos, y los tipos son los vigentes en 2026 según el Decreto Legislativo 1/2011. Tu caso real depende de tu situación familiar y de cómo se valore tu patrimonio.
Ejemplo 1. Compras sola una vivienda usada fuera de zona rural por 180.000 €, con un valor de referencia de 165.000 €. La base es la cifra mayor: 180.000 €. Supón que tu patrimonio, incluida la vivienda por su precio, suma 220.000 €.
- Al tipo general del 8 %: 14.400 €.
- Como vivienda habitual al 7 % (precio y patrimonio por debajo de 240.000 €): 12.600 €.
- Si además tienes menos de 36 años, al 3 %: 5.400 €.
Ejemplo 2. Una pareja que forma una unidad familiar de dos miembros compra su vivienda habitual por 230.000 €. Su límite es 240.000 € + 30.000 € = 270.000 €. Si su patrimonio conjunto, con la vivienda incluida, es de 260.000 €, pagan el 7 %: 16.100 €. Si fuera de 300.000 €, superarían el límite y pagarían el 8 %: 18.400 €.
Ejemplo 3. Compras como vivienda habitual una casa de 90.000 € en una parroquia considerada área rural, cumpliendo los requisitos del 7 %: el tipo es el 5 %, es decir, 4.500 €. Si además tienes menos de 36 años, tendrías derecho al 3 % y a la deducción del 100 %: cuota de 0 €.
Para ver el total con notaría, registro y, si la hay, la hipoteca, puedes calcular los gastos de compra en el simulador con el tipo que te corresponda.
Plazo, modelo 600 y dónde se presenta
En Galicia, el plazo para presentar la autoliquidación es de 1 mes desde la fecha de devengo del impuesto, y se hace con el modelo 600, según las preguntas frecuentes de Atriga. La guía del impuesto basa ese plazo en el artículo 22 de la Orden de 9 de diciembre de 2020 e indica que puedes presentarlo en la Oficina Virtual Tributaria de Atriga con certificado digital, o de forma presencial en sus delegaciones y en las Oficinas Liquidadoras de Distrito Hipotecario.
Quizá leas en otros sitios que el plazo es de 30 días hábiles. Ese es el plazo del reglamento estatal, que solo se aplica cuando la comunidad autónoma no ha regulado la gestión del impuesto (artículo 56.2). Para una compra en Galicia, la referencia es el mes que fija Atriga. Confirma con la notaría la fecha de devengo de tu operación para no pasarte.
Si compras desde fuera de España
Los tipos son los mismos para compradores extranjeros, pero casi todos los reducidos exigen que la vivienda sea tu vivienda habitual; una segunda residencia tributa, por regla general, al 8 % o, en parroquias rurales, al 6 % (salvo que la compres para rehabilitarla de inmediato, con tipos del 6 % o del 4 %). Además:
- NIE: para las personas sin nacionalidad española, el número de identificación fiscal es el NIE, número de identidad de extranjero (Real Decreto 1065/2007, artículo 20). Lo necesitarás para firmar y para el modelo 600.
- Representante: si no resides en España, debes designar un representante a efectos de este impuesto y comunicarlo a la Administración en los 2 meses siguientes a la compra; si no lo haces, tu domicilio fiscal será la propia vivienda comprada (artículo 56.5).
- Catastro: la consulta del valor de referencia admite datos del DNI, certificado digital o Cl@ve; revisa en la sede del Catastro qué medio puedes usar tú.
Si vas a financiar la compra, te interesa también la guía de hipoteca para no residentes.
Lo anunciado para 2027 (todavía no está en vigor)
En una nota de prensa de octubre de 2026 sobre el proyecto de presupuestos para 2027, la Xunta anunció su intención de bajar el AJD de los trámites notariales de la primera vivienda del 1,5 % al 1,2 %. Es solo un anuncio: a octubre de 2026 no es ley y sus condiciones exactas no se conocen. Si firmas en 2026, se aplican los tipos explicados arriba.
El ITP es el gasto más grande, pero no el único. Para ver el conjunto de impuestos y gastos de una compra, consulta impuestos y gastos de comprar vivienda en España 2026.
Preguntas frecuentes
¿Cuánto es el ITP en Galicia en 2026?
En Galicia, el tipo general del ITP en 2026 es del 8 %, un porcentaje único que se aplica sobre toda la base, sin tramos. Existen tipos reducidos del 7 %, 6 %, 5 %, 4 % y 3 % según quién compra, para qué y dónde está la vivienda.
¿Qué requisitos hay para pagar el 7 % de ITP en Galicia?
El ITP del 7 % de Galicia se aplica si la escritura pública recoge expresamente que la vivienda será tu vivienda habitual y si ni el precio ni el patrimonio de los compradores y de los demás miembros de sus unidades familiares superan 240.000 €, más 30.000 € por cada miembro de la unidad familiar que exceda el primero. Desde 2026, ese patrimonio incluye la propia vivienda que compras por su valor de adquisición.
¿Qué ITP pagan los menores de 36 años en Galicia?
En Galicia, los compradores menores de 36 años en la fecha de devengo del impuesto pagan un ITP del 3 % por su vivienda habitual, con el mismo límite de precio y patrimonio de 240.000 € más 30.000 € por miembro adicional. La escritura debe recoger expresamente la fecha de nacimiento y la finalidad de destinar la vivienda a residencia habitual. Si la vivienda está en una parroquia considerada zona poco poblada o área rural, hay además una deducción del 100 % de la cuota.
¿Qué ITP pagan las familias numerosas en Galicia?
En Galicia, las familias numerosas pagan un ITP del 3 % por su vivienda habitual si el precio y el patrimonio familiar no superan 400.000 €, más 50.000 € por cada miembro que exceda el mínimo para ser familia numerosa.
¿Cuál es el plazo para pagar el ITP en Galicia?
En Galicia, el plazo para presentar la autoliquidación del ITP es de un mes desde la fecha de devengo del impuesto, con el modelo 600. Conviene confirmar esa fecha con la notaría. La autoliquidación se presenta en la Oficina Virtual Tributaria de la Axencia Tributaria de Galicia (Atriga) con certificado digital, o de forma presencial en sus delegaciones y en las Oficinas Liquidadoras de Distrito Hipotecario.
Fuentes
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 7 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 8 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 10 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 11 · texto consolidado
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 56 · texto consolidado
BOE · Ley 37/1992 del IVA, art. 20 · texto consolidado
BOE · Ley 37/1992 del IVA, art. 91 · texto consolidado 2026
BOE · Real Decreto 828/1995, Reglamento del ITP y AJD, art. 102 · texto consolidado
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026
BOE · Decreto Legislativo 1/2011 de Galicia, texto refundido de tributos cedidos · consolidado 2026
BOE · Ley 5/2025 de Galicia, de medidas fiscales y administrativas · 2026
Axencia Tributaria de Galicia (Atriga) · Preguntas frecuentes ITP y AJD · 2026
Xunta de Galicia · Nota de prensa sobre los presupuestos 2027 · 2026