
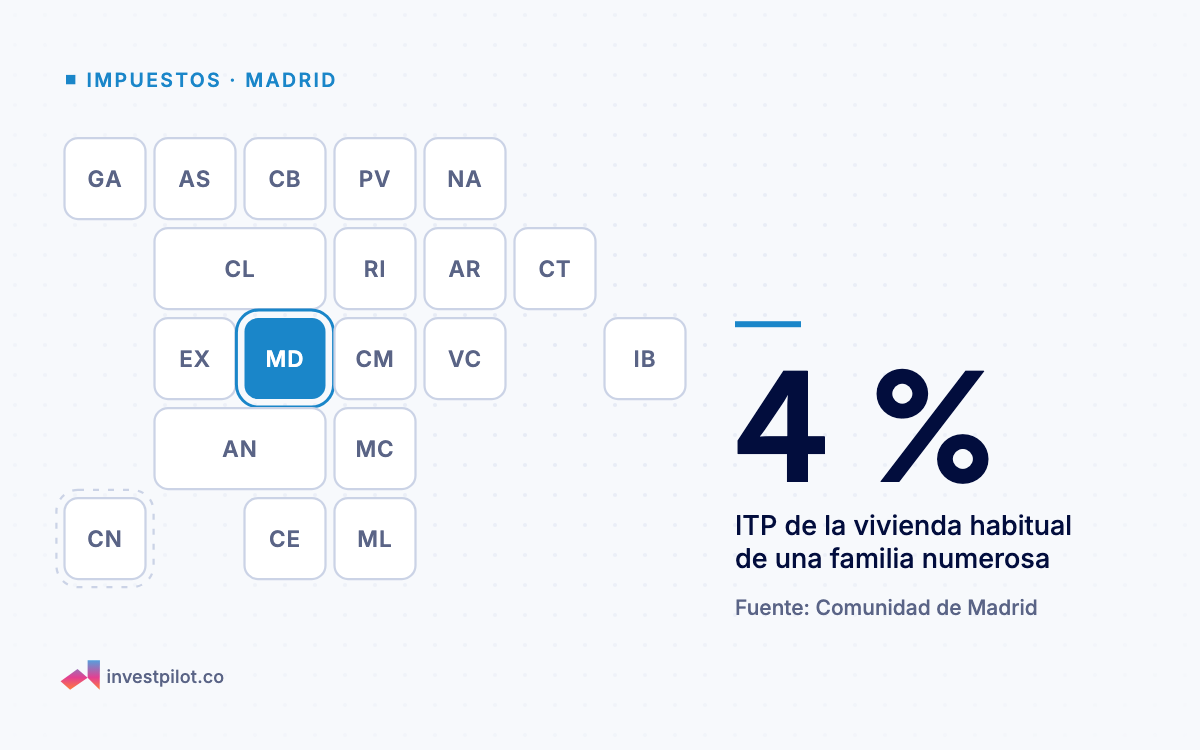
Si tenéis el título de familia numerosa y compráis un piso de segunda mano en Madrid para vivir, el ITP (Impuesto sobre Transmisiones Patrimoniales) que pagáis baja del 6 % general al 4 %, sin límite de precio ni de renta. En el caso de ejemplo de esta página, un piso de 320.000 €, esa rebaja deja el impuesto en 12.800 € en lugar de 19.200 €. La condición: tener el título el día de la compra y que el piso sea la vivienda habitual de la familia.
Las reglas generales del impuesto están en nuestra guía del ITP en Madrid 2026 y sus bonificaciones. Aquí seguimos el presupuesto completo de este perfil, con normas comprobadas en octubre de 2026.
Cuánto ITP paga una familia numerosa por un piso en Madrid
Supongamos este caso de ejemplo: una pareja con título de familia numerosa en vigor y dos sueldos compra un piso de segunda mano de 320.000 € en la Comunidad de Madrid para vivir con sus hijos. Al ser de segunda mano, la compra está exenta de IVA y paga ITP. Y el ITP lo paga siempre el comprador, diga lo que diga el contrato.
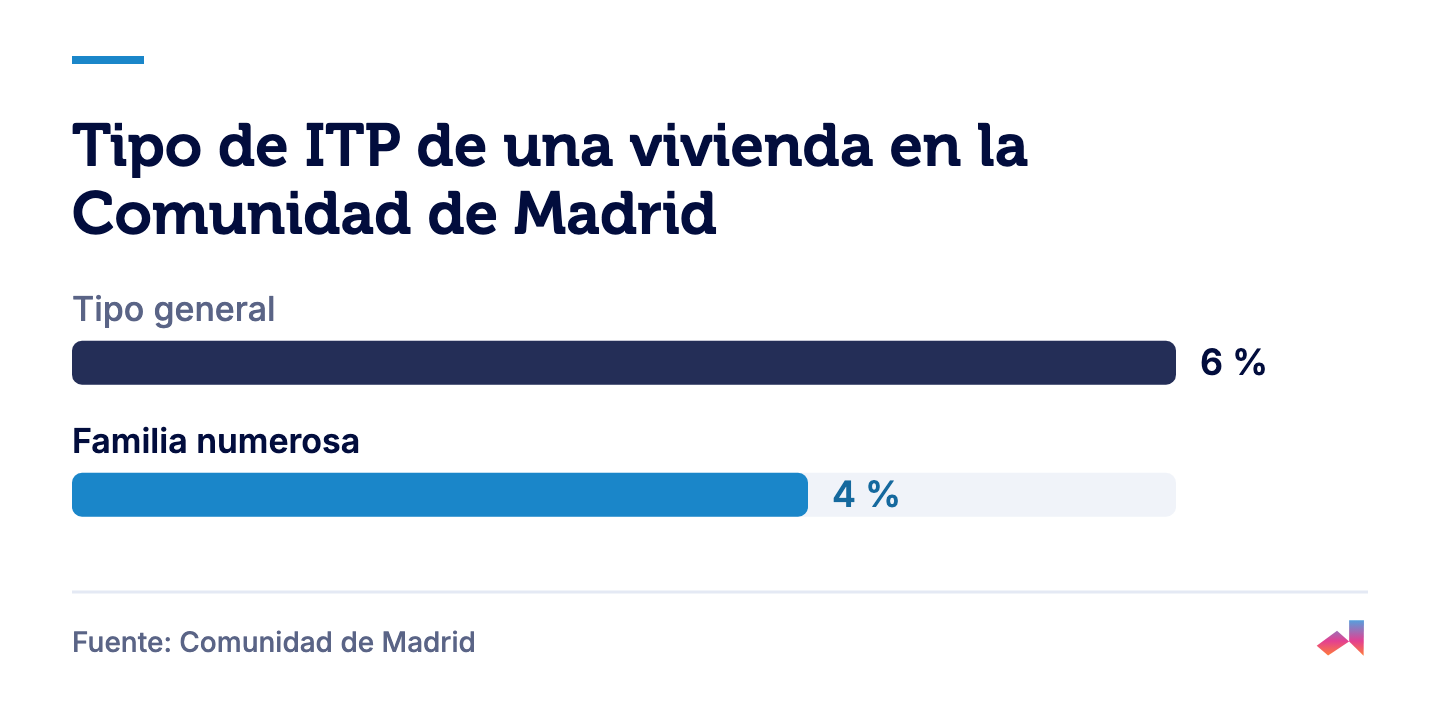
En Madrid, el tipo general para la compra de un inmueble es el 6 % (artículo 28 del texto refundido de tributos cedidos). Para la vivienda habitual de una familia numerosa, el artículo 29 fija un tipo reducido del 4 %. Es un tipo único, sin tramos: el mismo porcentaje se aplica a toda la base.
- Al 4 %: 320.000 € × 4 % = 12.800 €.
- Al 6 % general: 320.000 € × 6 % = 19.200 €.
- Ahorráis: 6.400 €.
La base no es siempre el precio. Es el valor de referencia del Catastro o el precio pactado, si este es más alto. En el ejemplo suponemos que el valor de referencia no pasa de 320.000 €. Podéis consultarlo en la Sede Electrónica del Catastro con los datos de vuestro DNI, con certificado digital o con Cl@ve.
¿Y la bonificación del 10 % que Madrid da a cualquier comprador de vivienda habitual? No se suma: el artículo 30 bis la declara incompatible con el 4 % de familias numerosas y, además, solo vale para viviendas de hasta 250.000 €. En este caso la rebaja que os corresponde es el 4 %.
El presupuesto del ejemplo: cuánto necesitáis ahorrado
Normalmente, el banco no financia el impuesto ni los gastos. Según el Banco de España, el importe de la hipoteca depende del valor de tasación y normalmente llega, como máximo, al 80 % de ese valor. Es una práctica habitual de los bancos, no un límite legal. Si la tasación coincide con el precio, la entrada es el 20 % restante.
| Concepto (caso de ejemplo) | Importe |
|---|---|
| Precio del piso | 320.000,00 € |
| Hipoteca (80 % del precio, no forma parte del ahorro) | 256.000,00 € |
| Entrada (20 % del precio) | 64.000,00 € |
| ITP al 4 % (familia numerosa) | 12.800,00 € |
| Notaría: arancel de la escritura según la escala oficial | 397,51 € |
| Registro de la Propiedad: arancel de la inscripción | 211,10 € |
| Ahorro mínimo del ejemplo (sin IVA de los aranceles, copias, gestoría ni tasación) | 77.408,61 € |
Notaría y registro salen de las escalas oficiales del arancel notarial y del arancel registral, con su rebaja del 5 %, redondeados al céntimo. Es el arancel antes de copias, folios, suplidos e IVA, no la factura final; a estos honorarios se suma el IVA del 21 %. Además, según el artículo 1455 del Código Civil, salvo pacto, el otorgamiento de la escritura corresponde al vendedor y la primera copia al comprador: en la tabla lo sumamos entero por prudencia. La inscripción la pagáis vosotros, porque el piso se inscribe a vuestro favor.
Faltan dos gastos sin precio oficial: la gestoría, si contratáis una, y la tasación, que también pagáis vosotros. Por eso, como advierte el Banco de España, ahorrar solo el 20 % del precio no suele bastar: los gastos de la operación corren de vuestra cuenta.
¿Y la cuota? Supongamos una hipoteca de 256.000 € a 30 años al 3,16 %, que es el tipo de interés medio al inicio de las hipotecas sobre viviendas a tipo fijo en agosto de 2026 según el INE (Instituto Nacional de Estadística). Con el sistema de amortización francés, la cuota sería de 1.101,52 € al mes, redondeada al céntimo. Es una media, no una oferta: cada banco os dará su propio tipo.
Como referencia orientativa, el Banco de España explica que, en general, los bancos estiman que el total de cuotas de deudas no debería superar el 30-35 % de los ingresos. Con esa cuota, los dos sueldos juntos tendrían que sumar entre 3.147 € y 3.672 € al mes (redondeado al euro), sin otras deudas. Para probar con vuestro precio, vuestra entrada y vuestro plazo, podéis calcular los gastos de compra y la hipoteca en el simulador.
Requisitos del 4 % para familias numerosas, uno por uno
El artículo 29 exige que se cumplan a la vez estas condiciones:
- Ser titular de la familia numerosa. El comprador debe ser titular de una familia numerosa, acreditada con el título, el libro de familia u otro documento en la fecha de la compra.
- Que sea la vivienda habitual de la familia. Tenéis que ir a vivir al piso en los 12 meses siguientes a la compra y vivir en él al menos 3 años seguidos.
- Vender la vivienda anterior, si era vuestra. Si la vivienda habitual anterior era propiedad de alguno de los titulares de la familia numerosa, hay que venderla en los 2 años anteriores o posteriores a la compra (salvo que compréis un inmueble contiguo para unirlo).
No hay límite de precio ni de renta: da igual cuánto cueste el piso o cuánto ganéis. Lo que sí vigila Hacienda es el uso. Si el piso no se habita en 12 meses o no se habita durante 3 años seguidos, tendréis que presentar en el plazo de un mes una autoliquidación complementaria con la diferencia hasta el 6 %, más intereses. En el ejemplo, 6.400 € más los intereses.
Qué cambia si vuestro caso no es exactamente este
- Si el piso costara 250.000 € o menos. La bonificación general del 10 % no se suma al 4 % y con ella pagaríais más. Con 250.000 €, al 4 % pagaríais 10.000 €; al 6 % con la bonificación del 10 % de la cuota, 15.000 € − 1.500 € = 13.500 €.
- Si ya tenéis vivienda en propiedad. Podéis aplicar el 4 %, pero con el plazo de 2 años, antes o después de la compra, para vender la anterior.
- Si compra con vosotros alguien que no es titular, por ejemplo un familiar que pone parte del dinero. No hemos podido confirmar en una fuente oficial cómo se aplica entonces el 4 %: preguntadlo a la Comunidad de Madrid antes de decidir a nombre de quién se pone la escritura.
- Si esperáis un hijo que os convertirá en familia numerosa. Una disposición adicional añadida por la Ley 5/2026 extiende el 4 % a las familias asimiladas a familia numerosa, contando al hijo concebido. Pero el reconocimiento de esa condición solo entrará en vigor el 10 de enero de 2027: en la práctica, solo podrá aprovecharse en compras a partir de esa fecha y una vez reconocida esa condición.
- Si no necesitáis hipoteca. Necesitáis el precio completo más los gastos: 333.408,61 € en el ejemplo, sin IVA de los aranceles ni gestoría.
- Si el piso fuera nuevo. Pagaríais IVA en lugar de ITP y, en el AJD (Actos Jurídicos Documentados) de la escritura, que es del 0,75 % por encima de 180.000 €, las familias numerosas tienen una bonificación del 95 % de la cuota: 120 € en lugar de 2.400 € con el precio del ejemplo.
Hipoteca para familia numerosa: el aval ICO y una novedad pendiente
Si es vuestra primera vivienda, mirad la Línea de Avales del ICO (Instituto de Crédito Oficial) para jóvenes y familias con menores a cargo. Los préstamos pueden formalizarse hasta el 31 de diciembre de 2027. Lo esencial:
- El aval cubre hasta el 20 % del préstamo (25 % con calificación energética D o superior) y es gratuito.
- El préstamo puede llegar al 100 % del menor valor entre tasación y precio, pero sin impuestos ni gastos: el ITP sigue saliendo de vuestro bolsillo.
- Los compradores (dos como máximo) no pueden haber tenido otra vivienda en propiedad, salvo excepciones como una parte heredada.
- Hay límite de ingresos: con carácter general, 4,5 veces el IPREM (Indicador Público de Renta de Efectos Múltiples), es decir, 37.800 € brutos anuales por comprador. Con dos compradores se suman, y el total sube 0,3 veces el IPREM por cada menor a cargo. Confirmad con vuestro banco el límite de vuestro caso.
El ICO no presta: el préstamo se pide en un banco adherido, que decide la concesión con sus propios criterios. Más detalles en hipoteca joven y aval ICO 2026.
Si el Congreso convalida el Real Decreto-ley 29/2026 (en vigor desde el 8 de octubre de 2026, pero sin convalidación publicada en el BOE a finales de octubre), la nueva línea TU CASA permitiría pedir un préstamo público al 0 % de hasta el 20 % del valor de la vivienda (máximo 50.000 €) para la primera vivienda habitual, con condiciones de acceso que aún debe fijar el Consejo de Ministros.
Qué revisar antes de firmar las arras
Las arras os comprometen antes de la escritura (lo explicamos en contrato de arras: tipos y qué pasa si alguien se echa atrás). Antes de firmarlas, comprobad:
- El título de familia numerosa, en vigor el día de la escritura y con el comprador como titular.
- El valor de referencia: si supera el precio, el ITP se calcula sobre él.
- La venta de vuestra vivienda anterior, si la tenéis, dentro del plazo de 2 años.
- La tasación. La pagáis vosotros y podéis elegir el tasador: el banco está obligado a aceptar una tasación hecha por un tasador homologado que aportéis, si no está caducada. Si sale por debajo del precio, el 80 % se calcula sobre la tasación y la entrada sube.
- La oferta del banco. Debe entregaros la FEIN (Ficha Europea de Información Normalizada) y el proyecto de contrato al menos 10 días naturales antes de la firma. La notaría, el registro y la gestoría de la hipoteca los paga el banco; la tasación, vosotros.
Después de la escritura tenéis 30 días hábiles para presentar y pagar el ITP, porque el texto madrileño no fija un plazo propio. Según una orden de la Comunidad de 2010, se presenta con el modelo 600, también por vía telemática. Y no retraséis la inscripción en el Registro: los títulos no inscritos no perjudican a terceros, así que inscribir el piso a vuestro nombre os protege.
Fuentes
Comunidad de Madrid · Texto refundido de tributos cedidos (DLeg 1/2010), BOE consolidado · 2026
Comunidad de Madrid · DLeg 1/2010, art. 28 (tipo general 6 %) · 2026
Comunidad de Madrid · DLeg 1/2010, art. 29 (4 % familias numerosas) · 2026
Comunidad de Madrid · DLeg 1/2010, art. 30 bis (bonificación 10 %) · 2026
Comunidad de Madrid · DLeg 1/2010, art. 32 (AJD vivienda) · 2026
Comunidad de Madrid · DLeg 1/2010, art. 38 ter (bonificación 95 % AJD familias numerosas) · 2026
Comunidad de Madrid · DLeg 1/2010, disposición adicional 3.ª (familias asimiladas) · 2026
BOE · Ley 5/2026, de 7 de julio, de reconocimiento del concebido (Comunidad de Madrid) · 2026
BOE · Ley 37/1992 del IVA, art. 20 (segundas entregas exentas) · 2026
BOE · Ley 37/1992 del IVA, art. 90 (tipo general 21 %) · 2026
BOE · Real Decreto Legislativo 1/1993 (TRLITPAJD), art. 8 · 2026
BOE · Real Decreto Legislativo 1/1993 (TRLITPAJD), art. 10.2 (valor de referencia) · 2026
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026
BOE · Real Decreto 828/1995, Reglamento del ITP y AJD, art. 102 · 2026
BOCM · Orden de la Consejería de Economía y Hacienda (modelos 600, 601, 650 y 651) · 2010
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 2026
BOE · Real Decreto 1427/1989, Arancel de los Registradores, anexo I · 2026
BOE · Real Decreto 1427/1989, Arancel de los Registradores, norma octava · 2026
BOE · Código Civil, art. 1455 · 2026
BOE · Ley Hipotecaria, art. 32 · 2026
Banco de España · Portal del Cliente Bancario, «La tasación no solo es un mero trámite» · 2024
Banco de España · Portal del Cliente Bancario, «Consejos para firmar tu primera hipoteca» · 2021
INE · Estadística de Hipotecas, agosto de 2026 (datos provisionales) · 2026
BOE · Ley 5/2019, reguladora de los contratos de crédito inmobiliario, art. 14 · 2026
BOE · Real Decreto-ley 24/2021, libro primero, art. 20 (tasación aportada por el cliente) · 2021
ICO · Nota de prensa: el Gobierno amplía el alcance de la Línea de Avales · 2026
BOE · Resolución de 23 de junio de 2026, Adenda del Convenio MIVAU-ICO (BOE-A-2026-14404) · 2026
BOE · Real Decreto-ley 29/2026, art. 19 (línea TU CASA) · 2026