
Si compras una vivienda nueva directamente a la promotora, no pagas el ITP (Impuesto sobre Transmisiones Patrimoniales, el impuesto de la segunda mano). Pagas IVA y, además, el AJD (Actos Jurídicos Documentados) por la escritura. Aquí tienes los tipos que se aplican en 2026, cómo se suman en un ejemplo de 250.000 € y los casos en los que una vivienda que parece nueva acaba pagando ITP. Las normas citadas se revisaron en el BOE y en webs oficiales en octubre de 2026.
El IVA de la vivienda nueva: 10 % en la mayoría de los casos
La regla general está en el artículo 91 de la Ley 37/1992 del IVA: la venta de edificios o partes de edificios aptos para vivienda tributa al tipo reducido del 10 %. Ese tipo cubre también las plazas de garaje, con un máximo de dos, y los anexos situados en el edificio (por ejemplo, un trastero), siempre que se vendan junto con la vivienda.
Tres precisiones prácticas:
- Quién vende importa. El IVA se aplica a la primera entrega, la que hace la promotora. Si compras a otra persona, el impuesto puede ser otro (lo vemos más abajo).
- Garaje: máximo dos plazas. Una tercera plaza, o una plaza comprada en otra operación, no entra en esta regla del 10 %. Pregunta a la promotora qué tipo le aplicará.
- Territorio. El IVA no se aplica en Canarias, Ceuta ni Melilla (art. 3 de la misma ley). En Canarias existe el IGIC, con tipos propios; este artículo no trata Ceuta ni Melilla.
El 4 % de IVA: vivienda protegida y un cambio pendiente
El tipo superreducido del 4 % existe hoy para un grupo concreto: las viviendas calificadas como de protección oficial de régimen especial o de promoción pública, cuando las vende su promotor (art. 91.Dos.1.6.º de la Ley del IVA). También aquí se incluyen hasta dos plazas de garaje.
El Real Decreto-ley 29/2026, de 6 de octubre, extiende ese 4 % a partir del 1 de diciembre de 2026 a las viviendas protegidas sujetas a calificación permanente o indefinida vendidas por sus promotores. Pero este cambio todavía no es firme:
- El decreto está en vigor desde el 8 de octubre de 2026, según la ficha del BOE.
- Un real decreto-ley debe ser convalidado por el Congreso; la Constitución (art. 86.2) prevé un plazo de 30 días. En la ficha del BOE consultada a finales de octubre de 2026 no figuraba todavía ni la convalidación ni la derogación, así que sus medidas pueden decaer.
- Su antecesor, el Real Decreto-ley 26/2026, con un contenido sustancialmente igual, fue derogado por el Congreso el 2 de octubre de 2026.
En la práctica: si compras una vivienda protegida con calificación permanente y la entrega está prevista a partir de diciembre de 2026, el 4 % depende de que el decreto se mantenga. Pide a la promotora que te diga por escrito qué tipo aplicará y qué ocurre si la norma cambia antes de la escritura. Si compras vivienda libre, este cambio no te afecta: sigues en el 10 %.
Qué es el AJD y cuánto suma
El AJD es una modalidad del mismo impuesto que el ITP, regulado en el texto refundido de la Ley del ITP y AJD (Real Decreto Legislativo 1/1993). En una compra grava la primera copia de la escritura de compraventa que se puede inscribir en el Registro de la Propiedad, cuando la operación no está sujeta a ITP. La vivienda nueva con IVA es justo ese caso: como no paga ITP, la escritura paga AJD. Por eso se dice que la vivienda nueva paga «IVA más AJD».
El tipo lo fija cada comunidad autónoma. Solo si una comunidad no hubiera aprobado tipo propio se aplicaría el tipo estatal supletorio del 0,50 % (art. 31.2). El tipo concreto lo publica la agencia tributaria de cada comunidad autónoma: consúltalo en su web antes de hacer números.
Lo que sí está claro es el AJD de la hipoteca: en las escrituras de préstamo con garantía hipotecaria firmadas desde el 10 de noviembre de 2018, el sujeto pasivo es el prestamista, es decir, el banco (art. 29 del texto refundido). Si financias la compra, ese AJD no lo pagas tú.
Ejemplo: piso nuevo de 250.000 €
Esto es un ejemplo didáctico, no el cálculo de tu caso. Supuestos: vivienda libre comprada a la promotora en la península por 250.000 € (garaje y trastero incluidos en el precio), IVA del 10 % y, como hipótesis de cálculo, el tipo estatal supletorio de AJD del 0,50 % (ojo: solo se aplica si tu comunidad no tiene tipo propio, así que el AJD real de tu escritura puede ser distinto).
| Concepto | Cálculo | Importe |
|---|---|---|
| Precio de la vivienda | — | 250.000 € |
| IVA (10 %) | 250.000 € × 10 % | 25.000 € |
| AJD (hipótesis 0,50 %) | 250.000 € × 0,50 % | 1.250 € |
| Total impuestos del ejemplo | 25.000 € + 1.250 € | 26.250 € |
| Precio más impuestos | 250.000 € + 26.250 € | 276.250 € |
El IVA es la partida grande. El AJD real dependerá del tipo de tu comunidad: para hacerte una idea, cada 0,1 punto de AJD sobre 250.000 € son 250 €. A esto se suman notaría, registro, gestoría y tasación si pides hipoteca; los tienes explicados en impuestos y gastos de comprar vivienda en España 2026. Recuerda también que conviene tener ahorrado el dinero para el IVA y el AJD, además de la entrada: lo calculamos en cuánto dinero necesito para comprar una vivienda.
Cuándo una vivienda nueva paga ITP en lugar de IVA
Que un anuncio diga «a estrenar» no garantiza que pagues IVA. Lo que cuenta es si la venta es la primera entrega. Según el art. 20.Uno.22.º de la Ley del IVA, las segundas y ulteriores entregas de edificaciones están exentas de IVA. Y el art. 7.5 del texto refundido del ITP establece que las entregas de inmuebles exentas de IVA tributan por ITP, aunque el vendedor sea una empresa.
Casos en los que te puede pasar:
- Compras a un particular que la compró a la promotora, aunque nadie haya vivido en ella: es una segunda entrega y pagas ITP.
- La vivienda se ha usado dos años o más. La ley no trata como primera entrega la venta de un inmueble que se ha utilizado de forma ininterrumpida durante dos años o más (por ejemplo, si la promotora lo ha tenido alquilado), con algunas excepciones. Pregunta antes de firmar.
- Compras a una empresa que no es la promotora y la venta está exenta de IVA: pagas ITP.
El ITP lo paga siempre el comprador, sea cual sea lo que las partes pacten en contrario (art. 8 del texto refundido). En ese caso la escritura de compraventa no paga además AJD, porque ese AJD se aplica cuando la operación no está sujeta a ITP. El tipo de ITP depende de la comunidad. Con el mismo precio de 250.000 €, y suponiendo que la base sea el precio (la ley toma el valor de referencia del Catastro si es mayor, según el art. 10.2 del texto refundido), estos serían los importes con el tipo general de algunas comunidades:
| Comunidad | Tipo general de ITP | ITP sobre 250.000 € (ejemplo) |
|---|---|---|
| Galicia | 8 % (desde 2024) | 20.000 € |
| Castilla y León | 8 % hasta 250.000 € y 10 % sobre el exceso | 20.000 € |
| Castilla-La Mancha | 9 % | 22.500 € |
| Región de Murcia | 7,75 % (desde julio de 2025) | 19.375 € |
Son tipos generales: según tu edad, si es tu vivienda habitual u otras circunstancias, tu comunidad puede tener tipos reducidos. Comparar con el ejemplo anterior no sirve para elegir vivienda: el impuesto viene dado por quién vende, no lo eliges tú.
Canarias: IGIC en lugar de IVA
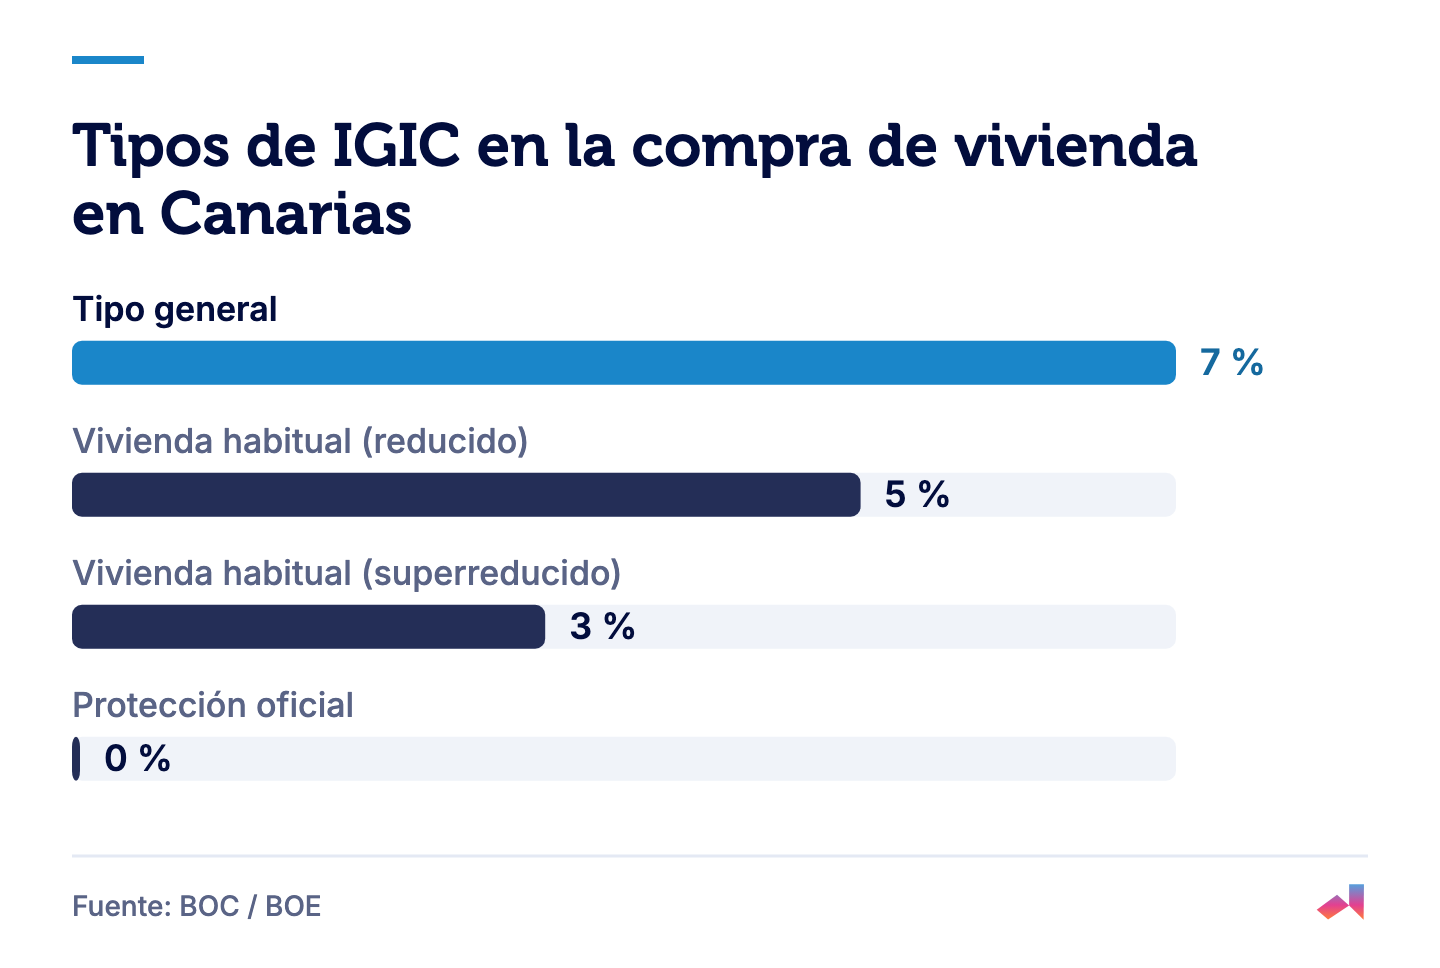
En Canarias no hay IVA. La compra de una vivienda nueva tributa por el IGIC (Impuesto General Indirecto Canario), regulado desde el 21 de octubre de 2025 por el Decreto Legislativo 1/2025 de Canarias. Desde el 1 de enero de 2026 rigen los límites de la Ley 9/2025, recogidos en el texto consolidado (artículo 38):
- 7 %: tipo general (artículo 32), si no se cumplen las condiciones de un tipo reducido.
- 3 %: vivienda que va a ser tu residencia habitual, si se da alguna de estas circunstancias: tienes 40 años o menos, formas parte de una familia numerosa, tienes una discapacidad de al menos el 65 %, eres víctima de violencia de género, formas parte de una familia monoparental o la renta de tu unidad familiar del año anterior no pasa de 46.455 € (más 15.315 € en declaración conjunta). Además, la base imponible (el precio, con garaje y anexos) no puede superar 200.000 € (300.000 € para familia numerosa general y 400.000 € para especial), no puedes tener otra vivienda (o tienes que venderla en 2 años) y debes declarar por escrito al vendedor que cumples los requisitos.
- 5 %: vivienda habitual que no cumple las condiciones del 3 %, con una base de hasta 200.000 € (300.000 € o 400.000 € para familias numerosas) y sin otra vivienda (o vendiéndola en 2 años).
- 0 %: viviendas de protección oficial de régimen especial o general, o de promoción pública, vendidas por su promotor (con un máximo de una plaza de garaje).
En el ejemplo de 250.000 €, una familia numerosa que cumpla el resto de requisitos queda dentro de su límite y tributaría al 3 %: 7.500 €. En los demás casos, 250.000 € supera el límite de 200.000 €, aunque tengas 40 años o menos, y la compra tributaría al 7 %: 17.500 €. A esto se suma el AJD de la escritura, que en Canarias es del 1 % cuando la operación está sujeta al IGIC (artículo 36 del Decreto Legislativo 1/2009): 2.500 €; con ese 1 %, el total sería de 10.000 € para la familia numerosa y 20.000 € en los demás casos. El AJD baja al 0,40 % si es tu residencia habitual y cumples los requisitos de los tipos reducidos y bonificaciones del ITP canario (artículo 37.1): compruébalo con la Agencia Tributaria Canaria antes de firmar. Si la familia numerosa del ejemplo los cumple, el AJD sería de 1.000 € y el total, de 8.500 €.
Qué comprobar antes de firmar
- Quién es el vendedor. Confírmalo en la nota simple del Registro: si es la promotora y es primera entrega, pagas IVA; si no, probablemente ITP.
- El tipo de IVA en el contrato. Que figure el 10 % (o el 4 % si es vivienda protegida) y que garaje y trastero se vendan en la misma operación.
- Vivienda protegida con calificación permanente. Si cuentas con el 4 % del RDL 29/2026, pregunta qué pasa si el Congreso no lo convalida.
- El AJD de tu comunidad. Consulta el tipo en la web de la agencia tributaria autonómica antes de cerrar tu presupuesto.
- Si pagas ITP, la base. Revisa el valor de referencia del Catastro: si supera el precio, el impuesto se calcula sobre él.
Para ver cuánto suman en tu caso el IVA o el ITP, el AJD y el resto de gastos, puedes calcular los gastos de compra en el simulador con tu precio y tu comunidad.
Fuentes
BOE · Ley 37/1992 del IVA, art. 91 (texto consolidado) · 2026
BOE · Ley 37/1992 del IVA, art. 20 (texto consolidado) · 2026
BOE · Real Decreto-ley 29/2026, art. 7 · 2026
BOE · Real Decreto-ley 29/2026, ficha y entrada en vigor · 2026
BOE · Real Decreto-ley 26/2026, análisis (derogación) · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 31 · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 29 · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 8 · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 7 · 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD (texto consolidado, art. 10.2) · 2026
BOC / BOE · Decreto Legislativo 1/2025 de Canarias, IGIC y AIEM · 2025
BOE · Decreto Legislativo 1/2011 de Galicia, tributos cedidos (consolidado) · 2026
Junta de Castilla y León · Tributos · Transmisiones patrimoniales onerosas · 2026
BOE · Decreto Legislativo 1/2010 de la Región de Murcia, tributos cedidos (consolidado) · 2025
BOE · Decreto Legislativo 1/2025 de Canarias, art. 38 (texto consolidado, Ley 9/2025) · 2026
BOE · Decreto Legislativo 1/2025 de Canarias, art. 32 (texto consolidado) · 2026
BOE · Decreto Legislativo 1/2009 de Canarias, tributos cedidos, art. 36 (texto consolidado) · 2026
BOE · Decreto Legislativo 1/2009 de Canarias, tributos cedidos, art. 37 (texto consolidado) · 2026