

Si vas a comprar piso en Palma como primera vivienda y tienes menos de 30 años, en 2026 puedes pagar 0 € de ITP (Impuesto sobre Transmisiones Patrimoniales), porque la bonificación del 100 % para jóvenes de Baleares deja la cuota del impuesto a cero si cumples todos sus requisitos. En un piso de segunda mano de 260.000 €, si sigue siendo tu primera vivienda pero falla otro requisito (por ejemplo, los tres años de residencia en las islas o una hipoteca de al menos el 60 % de la tasación), pagas el 2 %: 5.200 €. Aun con la bonificación, tienes que presentar la declaración del impuesto.
Es un caso de ejemplo, no una persona ni una vivienda reales: supongamos que tienes 28 años, vives en Baleares desde hace más de tres años, compras en Palma un piso de segunda mano de 260.000 € para vivir en él, no has tenido otra vivienda y la tasación coincide con el precio. Tipos y reglas comprobados en las fuentes oficiales en octubre de 2026.
Qué ITP pagas por tu primera vivienda en Palma con menos de 30 años
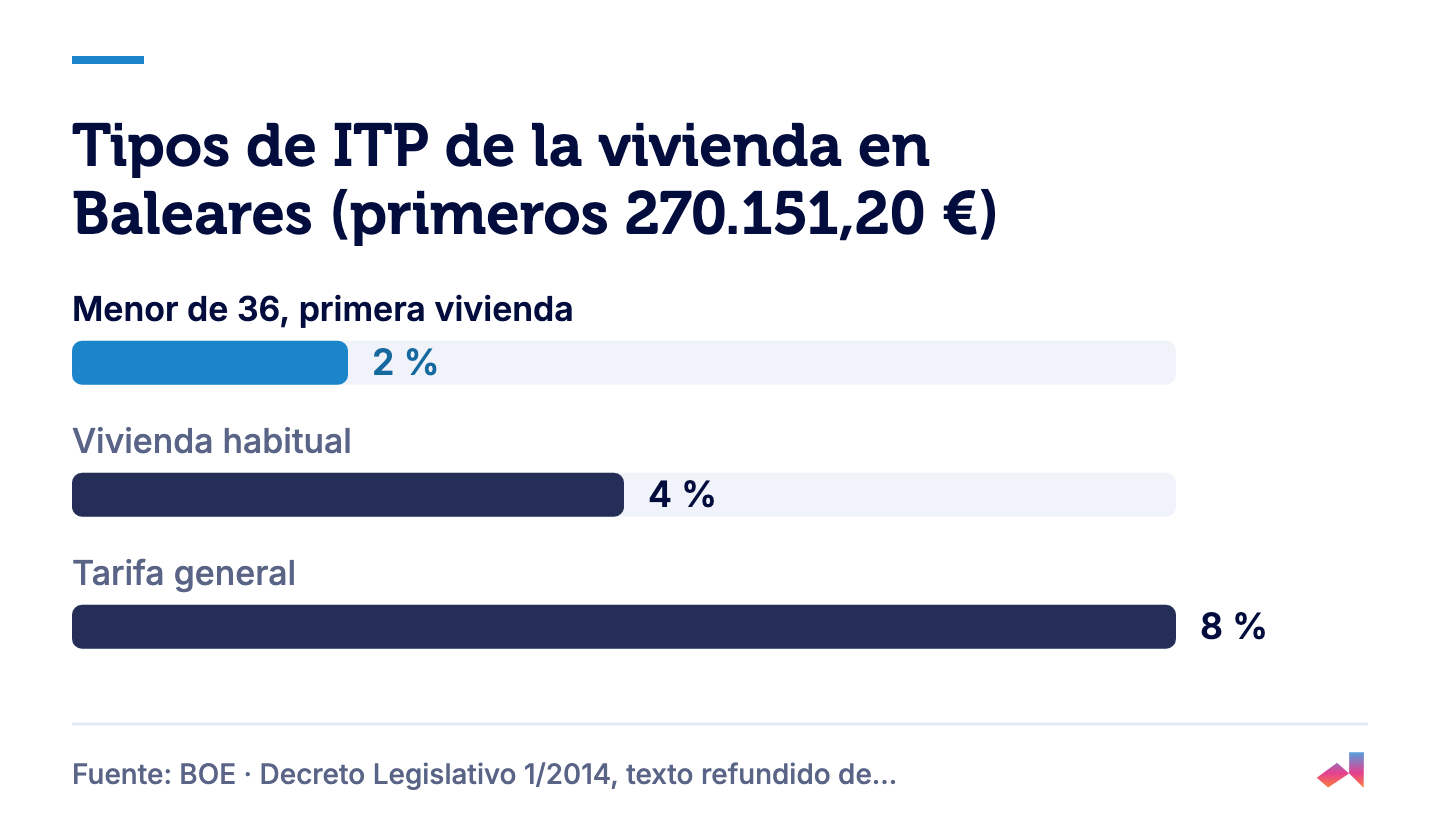
Comprar una vivienda a un particular es una transmisión sujeta al ITP (artículo 7 de la ley estatal del impuesto), y lo paga siempre quien compra, aunque el contrato diga otra cosa (artículo 8). Al ser de segunda mano, no lleva IVA (Impuesto sobre el Valor Añadido), según el artículo 20 de la Ley del IVA. En Baleares, el texto refundido de tributos cedidos fija una tarifa general por tramos (8 % hasta 400.000 €, según la Agència Tributària de les Illes Balears, ATIB), dos tipos reducidos para la vivienda habitual y una bonificación del 100 % para menores de 30 años. Así queda el piso del ejemplo:
| Tu situación | Tipo | ITP por 260.000 € |
|---|---|---|
| Menor de 30, cumples todos los requisitos de la bonificación | Bonificación del 100 % | 0,00 € |
| Menor de 36, primera vivienda, pero falla algún requisito de la bonificación | 2 % | 5.200,00 € |
| Vivienda habitual sin otra en propiedad, pero no es la primera o tienes 36 años o más | 4 % | 10.400,00 € |
| Ninguno de los casos anteriores | 8 % (tarifa general) | 20.800,00 € |
El 4 % y el 2 % exigen que sea tu vivienda habitual, que compres al menos el 50 % y que no seas titular del 50 % o más de otra vivienda. El valor que cuenta es el de referencia del Catastro o el precio, si es mayor (artículo 10.2 de la ley del impuesto; para Baleares, lo recoge también el informe de tributación autonómica de Hacienda). Lo consultas en la Sede Electrónica del Catastro con tu DNI, certificado digital o Cl@ve (preguntas frecuentes del Catastro). Todos los tipos de las islas están en la guía del ITP en Baleares 2026.
El presupuesto del ejemplo
| Concepto | Con la bonificación | Si falla un requisito (2 %) |
|---|---|---|
| Precio de la vivienda | 260.000,00 € | 260.000,00 € |
| Hipoteca (80 % del precio) | 208.000,00 € | 208.000,00 € |
| Entrada (20 % del precio) | 52.000,00 € | 52.000,00 € |
| ITP | 0,00 € | 5.200,00 € |
| Notaría: arancel de la escritura (escala oficial) | 369,01 € | 369,01 € |
| Registro: arancel de la inscripción (escala oficial) | 194,00 € | 194,00 € |
| Total que sale de tus ahorros | 52.563,01 € | 57.763,01 € |
- Notaría y registro: aranceles de la escritura y de su inscripción según las escalas oficiales (notarios y registradores), con la rebaja del 5 % y redondeados al céntimo. Son importes antes de copias, folios, suplidos e IVA del 21 % (artículo 90 de la Ley del IVA), no la factura final.
- Quién paga: según el artículo 1455 del Código Civil, salvo pacto, la escritura la paga el vendedor y la primera copia, el comprador; en la tabla la sumamos entera, por prudencia. El registro lo pagas tú, porque la compra se inscribe a tu favor (norma octava del arancel registral).
- Gestoría y tasación: no tienen precio oficial, así que van sin cifra. Con hipoteca, la tasación la pagas tú; la gestoría, la notaría del préstamo y la inscripción de la hipoteca, el banco (artículo 14 de la Ley 5/2019).
Los requisitos de la bonificación para jóvenes, uno por uno
La bonificación del 100 % de la cuota está en el artículo 14 quater del texto refundido balear. Tienes que cumplir todo esto:
- Tener menos de 30 años (o una discapacidad igual o superior al 33 %).
- Residencia: haber tenido tu residencia habitual en las Illes Balears al menos los tres años inmediatamente anteriores a la compra.
- Primera vivienda: compras al menos el 50 % de la plena propiedad y no tienes otra vivienda.
- Vivienda habitual: vas a vivir en ella.
- Valor: hasta 270.151,20 €. En Mallorca, según la Agencia Tributaria de las Illes Balears (ATIB), una orden eleva el límite a 331.859,70 €, que es además el mínimo que permite la ley (disposición adicional quinta), aunque la ventaja solo cubre los primeros 270.151,20 € (lo vemos abajo).
- Renta: tu base imponible del IRPF (Impuesto sobre la Renta de las Personas Físicas) no puede pasar de 52.800 € en declaración individual ni de 84.480 € en conjunta.
- Hipoteca: tienes que firmar con una entidad financiera un préstamo hipotecario de al menos el 60 % del valor de tasación. En el ejemplo, 156.000 € como mínimo; los 208.000 € del 80 % cumplen.
Aunque salga 0 €, el impuesto se declara: modelo 600, en el plazo de un mes desde la compra (artículo 82 del mismo texto), por internet en el portal de la ATIB o en sus oficinas.
Qué cambia si…
- …llevas menos de tres años viviendo en Baleares, tu renta pasa del límite o tienes entre 30 y 35 años. Pierdes la bonificación, pero si es tu primera vivienda pagas el 2 %: 5.200 €.
- …compras sin hipoteca, o con un préstamo de menos del 60 % de la tasación. También pasas al 2 % (5.200 €). Sin hipoteca necesitarías 265.763,01 € más la gestoría, las copias y el IVA de notaría y registro.
- …ya tuviste otra vivienda, aunque hoy no seas titular de otra en un 50 % o más. No es tu primera vivienda: 4 %, es decir, 10.400 €.
- …compras a medias con tu pareja y tu pareja tiene 33 años. Comprar a medias cumple el mínimo del 50 %, pero los textos oficiales no detallan cómo se reparte la bonificación si solo uno de los dos la cumple. Si se aplicara a cada mitad, la tuya quedaría en 0 € y la de tu pareja, al 2 %, en 2.600 €: pide a la ATIB que lo confirme antes de firmar.
- …el piso vale más de 270.151,20 €. Hasta 331.859,70 € en Mallorca conservas los tipos reducidos, pero el 2 % o el 4 % solo se aplican a los primeros 270.151,20 € y el resto paga el 8 % (disposición adicional quinta): a 300.000 € con el 2 %, serían 7.790,93 €. Con la bonificación, solo se bonifica la cuota de esos primeros 270.151,20 €; si el exceso paga el 8 %, como con los tipos reducidos, quedarían 2.387,90 €. Confírmalo con la ATIB antes de firmar.
Hipoteca y aval ICO en Baleares
El Banco de España explica que la hipoteca suele llegar como máximo al 80 % del valor de tasación («La tasación no solo es un mero trámite»): es la práctica habitual, no un límite legal. Como además los gastos los pagas tú, ahorrar solo el 20 % no suele bastar («Consejos para firmar tu primera hipoteca»). En agosto de 2026, el tipo de interés medio al inicio fue del 3,16 % en las hipotecas sobre viviendas a tipo fijo y del 2,95 % a tipo variable (INE, Estadística de Hipotecas). Es una media, no una oferta: con 208.000 € al 3,16 % y un plazo supuesto de 30 años (cuota constante, sistema francés), pagarías 894,99 € al mes.
Si te falta entrada, la línea de avales del ICO (Instituto de Crédito Oficial) puede ayudarte (ficha del ICO): avala gratis hasta el 20 % del préstamo (25 % con calificación energética D o superior) y el banco puede financiar hasta el 100 % del menor entre tasación y precio. Los requisitos son: que ningún comprador haya cumplido 36 años al firmar el préstamo, que sea tu primera vivienda habitual y que no hayas tenido otra, que acredites dos años de residencia legal en España y que tu patrimonio no pase de 150.000 € por comprador (adenda en el BOE). Para préstamos firmados desde el 19 de junio de 2026, Illes Balears está en el tramo más alto de ingresos, 7,5 veces el IPREM (Indicador Público de Renta de Efectos Múltiples) por comprador (nota del ICO); con la equivalencia del ICO (4,5 veces = 37.800 €), serían unos 63.000 € brutos al año, cálculo nuestro y no cifra publicada. El precio máximo en Baleares es de 275.000 € (tabla del ICO), así que el piso del ejemplo entra. Se pide en un banco adherido (lista del ICO), que es quien decide, y el préstamo puede firmarse hasta el 31 de diciembre de 2027. Más detalle en hipoteca joven y aval ICO.
Si el Congreso convalida el Real Decreto-ley 29/2026, pendiente en octubre de 2026, la línea TU CASA permitiría préstamos públicos al 0 % de hasta el 20 % del valor, con un máximo de 50.000 € (artículo 19), aunque sus condiciones de acceso aún dependen de un acuerdo del Consejo de Ministros.
Qué revisar antes de firmar las arras
Con las arras te comprometes antes de la escritura, así que llega con las cuentas hechas (repasa cómo funciona el contrato de arras):
- La prueba de tu residencia habitual en Baleares durante los tres últimos años, como un certificado de empadronamiento histórico (pregunta a la ATIB qué documentos acepta), y tu base imponible del IRPF.
- El valor de referencia, para saber si pasas de 270.151,20 € (a partir de ahí el exceso paga el 8 %) o del límite elevado de Mallorca, 331.859,70 €.
- La hipoteca: que el préstamo llegue al 60 % de la tasación y que el banco lo vea viable antes de comprometerte.
- La nota simple del Registro de la Propiedad, para ver quién es el titular y si hay cargas.
- La tasación. La pagas tú y eliges el tasador homologado; el banco debe aceptar una tasación válida que le lleves, sin cobrarte sus comprobaciones (Real Decreto-ley 24/2021, artículo 20).
- La FEIN (Ficha Europea de Información Normalizada, la oferta vinculante): te la tienen que dar al menos 10 días naturales antes de firmar el préstamo (Ley 5/2019).
- Después de firmar: el modelo 600 dentro del mes, aunque salga 0 €, y la inscripción en el Registro, que te protege frente a terceros (artículo 32 de la Ley Hipotecaria).
Si quieres probar con tu precio y tu entrada, puedes calcular los gastos de compra y la hipoteca en el simulador.
Fuentes
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, capítulo IV (Illes Balears) · 2026
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 7 · 1993 (texto consolidado)
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 8 · 1993 (texto consolidado)
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 10 · 1993 (texto consolidado)
BOE · Ley 37/1992 del IVA, art. 20 · 1992 (texto consolidado)
BOE · Ley 37/1992 del IVA, art. 90 · 1992 (texto consolidado)
Dirección General del Catastro · Preguntas frecuentes sobre el valor de referencia · 2026
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 1989 (texto consolidado)
BOE · Código Civil, art. 1455 · 1889 (texto consolidado)
BOE · Ley Hipotecaria, art. 32 · 1946 (texto consolidado)
BOE · Ley 5/2019 de contratos de crédito inmobiliario, art. 14 · 2019 (texto consolidado)
Banco de España · Portal del Cliente Bancario, «La tasación no solo es un mero trámite» · 2024
Banco de España · Portal del Cliente Bancario, «Consejos para firmar tu primera hipoteca» · 2021
BOE · Real Decreto-ley 24/2021, libro primero, art. 20 · 2021 (texto consolidado)
INE · Estadística de Hipotecas, agosto de 2026 (datos provisionales) · 2026
ICO · Entidades adheridas a la Línea de Avales para primera vivienda · 2026
ICO · Precios máximos por comunidad autónoma de la Línea de Avales · 2024
BOE · Resolución de 23 de junio de 2026, Adenda del Convenio MIVAU-ICO (BOE-A-2026-14404) · 2026
BOE · Real Decreto-ley 29/2026, art. 19 (línea TU CASA) · 2026