

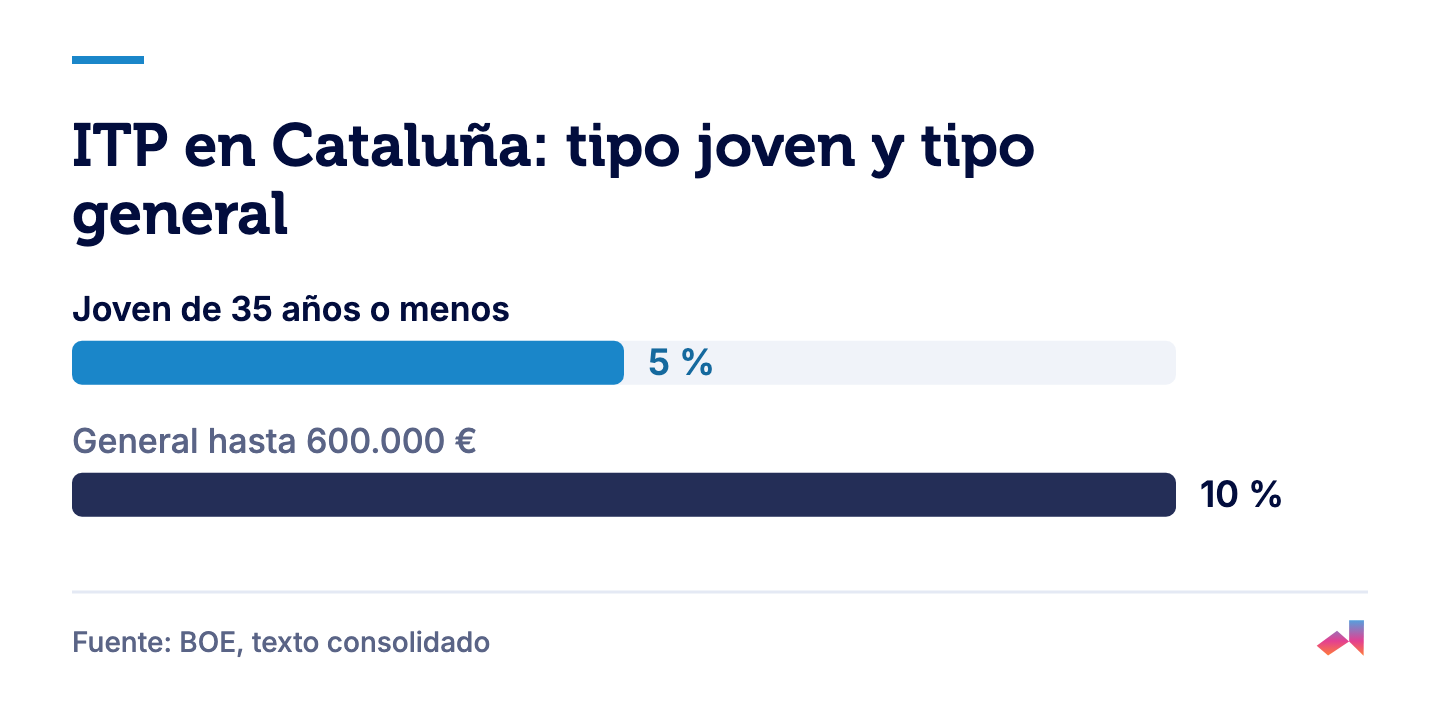
Si vas a comprar piso en Barcelona en pareja y solo uno de los dos tiene 35 años o menos, el ITP joven de Cataluña, del 5 %, depende de las condiciones de cada comprador: la ley lo vincula a la persona que tiene esa edad y cumple el límite de renta. En nuestro caso de ejemplo (300.000 € a medias, 33 y 38 años), la cuota sería de 22.500 € si la Agència Tributària de Catalunya (ATC) aplica el 5 % solo a la mitad del más joven, y de 30.000 € si este no cumple el límite de renta de 36.000 €. La información oficial que hemos consultado no detalla cómo se reparte el tipo en una compra conjunta, así que confírmalo con la ATC antes de firmar.
Comprar piso en Barcelona en pareja: el caso de ejemplo
Supongamos esta situación, que es un ejemplo de cálculo y no un caso real: una pareja de 33 y 38 años compra en Barcelona ciudad un piso de segunda mano de 300.000 € para vivir en él, al 50 % cada uno, con una hipoteca del 80 %. Suponemos que la tasación coincide con el precio y que el valor de referencia del Catastro no lo supera.
| Concepto | Si el 5 % se aplica a la mitad del más joven | Si ninguno cumple |
|---|---|---|
| Precio del piso (ejemplo) | 300.000,00 € | 300.000,00 € |
| ITP | 22.500,00 € (7.500,00 € + 15.000,00 €) | 30.000,00 € (10 %) |
| Notaría: escritura de compraventa | 388,01 € | 388,01 € |
| Registro: inscripción de la compraventa | 205,40 € | 205,40 € |
| Tasación (la paga el comprador) y gestoría propia, si la contratas | Sin tarifa oficial | Sin tarifa oficial |
| Hipoteca (80 % de la tasación) | 240.000,00 € | 240.000,00 € |
| Entrada (20 % del precio) | 60.000,00 € | 60.000,00 € |
| Ahorro necesario (sin tasación, gestoría, copias, folios, suplidos ni IVA) | 83.093,41 € | 90.593,41 € |
Las cifras están redondeadas al céntimo. Los importes de notaría y registro corresponden al arancel de la escritura según las escalas oficiales del arancel notarial y del arancel registral, con su rebaja del 5 %: es la tarifa antes de copias, folios, suplidos e IVA del 21 %, no la factura final. Según el artículo 1455 del Código Civil, salvo pacto en contrario, los gastos de otorgamiento de la escritura corresponden al vendedor y los de la primera copia, al comprador; aquí sumamos el arancel entero por prudencia. El registro lo paga quien inscribe la compra a su favor. La gestoría y la tasación no tienen precio oficial.
Cuando solo uno tiene 35 años o menos: cómo se calcula el ITP joven
Un piso de segunda mano está exento de IVA, así que la compra tributa por el Impuesto sobre Transmisiones Patrimoniales (ITP), que corre a cargo del comprador. En Cataluña, el tipo general es el 10 % cuando el valor total no supera 600.000 €, según la tarifa vigente desde el 27 de junio de 2025.
El tipo del 5 % del artículo 641-5 del Código tributario de Cataluña exige, uno a uno:
- Edad: 35 años o menos en la fecha de devengo, es decir, el día de la compra. Hasta el 26 de junio de 2025 el límite era de 32 años.
- Renta: la base imponible general más la del ahorro, menos el mínimo personal y familiar, no puede superar 36.000 € en la última declaración del IRPF (Impuesto sobre la Renta de las Personas Físicas).
- Vivienda habitual: hay que habitarla en 12 meses desde la compra y vivir en ella 3 años seguidos.
- Precio: no hay límite de precio de la vivienda.
En el caso de ejemplo, quien tiene 38 años no cumple la edad, así que, en principio, su mitad tributa al 10 %: 150.000 € × 10 % = 15.000 €. Para la mitad del de 33 años, si cumple la renta y la vivienda habitual y la ATC aplica el 5 % a su parte, serían 150.000 € × 5 % = 7.500 €. Total: 22.500 €. Si su base pasa de 36.000 €, todo va al 10 %: 30.000 €. Lo que no podemos afirmar es cómo trata la ATC cada parte en una compra a medias, porque la información oficial consultada no lo detalla: pregúntalo antes de firmar.
La base es el precio, salvo que el valor de referencia del Catastro sea mayor: entonces la ATC pide declarar el valor de referencia. Puedes consultarlo en la Sede Electrónica del Catastro con tu DNI, certificado digital o Cl@ve. El resto de tipos catalanes (familias numerosas, discapacidad, municipios rurales) está en nuestro artículo del ITP en Cataluña 2026.
Hipoteca y ahorro necesario para un piso de 300.000 €
Según el Banco de España, el importe de la hipoteca depende del valor de tasación y normalmente llega como máximo al 80 %. Es la práctica habitual, no un límite legal, y como los gastos los pagas tú, ahorrar solo el 20 % del precio no suele bastar.
En el ejemplo, la hipoteca es de 240.000 € a 30 años, un plazo elegido para el cálculo. Como tipo ilustrativo usamos el 3,16 %, el tipo medio al inicio de las hipotecas sobre viviendas a tipo fijo inscritas en agosto de 2026, según el Instituto Nacional de Estadística (INE). Es una media, no una oferta. Con el sistema francés de amortización (cuota constante), la cuota sale a 1.032,68 € al mes.
Una página divulgativa del Banco de España explica que, en general, las entidades estiman que el total de cuotas de deudas no debería superar el 30-35 % de los ingresos. Es una pauta, no una norma. Con esa cuota, la pauta supone unos ingresos conjuntos de entre 2.951 € y 3.442 € al mes (cuota dividida entre 0,35 y entre 0,30, redondeado al euro), sin otros préstamos. El banco, además, debe evaluar la solvencia de los dos: empleo, ingresos, ahorro, gastos fijos y deudas.
Antes de firmar, el banco entrega la FEIN (Ficha Europea de Información Normalizada, la oferta vinculante) con al menos diez días naturales de antelación. Por ley, el comprador paga la tasación; el banco paga la gestoría, la notaría de la escritura de préstamo y la inscripción de la hipoteca. Puedes elegir el tasador homologado y el banco debe aceptar esa tasación si no está caducada. La línea TU CASA del Real Decreto-ley 29/2026 podría prestar al 0 % hasta el 20 % del valor (máximo 50.000 €) para la primera vivienda habitual, pero en octubre de 2026 el BOE aún no recogía su convalidación por el Congreso, y sus condiciones de acceso dependen todavía de un acuerdo del Consejo de Ministros.
Qué cambia si…
- Los dos tienen 35 años o menos y cumplen la renta. Todo el piso iría al 5 %: 300.000 € × 5 % = 15.000 €, la mitad que si nadie cumple.
- El piso vale más de 600.000 €. Se aplica el tipo medio de la tarifa. En el ejemplo oficial de la ATC, una vivienda de 700.000 € paga 60.000 € + 11.000 € = 71.000 €, un tipo medio del 10,1430 %. El 5 % joven no tiene tope de precio.
- El valor de referencia supera el precio. El impuesto se calcula sobre ese valor, aunque el precio pactado sea menor.
- Es obra nueva. No hay ITP: pagas IVA y el impuesto de Actos Jurídicos Documentados (AJD), del 1,5 %. Un joven de 35 años o menos con el mismo límite de renta puede tener una bonificación del 100 % del AJD en su vivienda habitual, con la misma duda sobre el reparto a medias. El IVA lo explicamos en IVA de la vivienda nueva en 2026.
- La compra se paga sin hipoteca. El ITP no cambia, pero el ahorro necesario sería de 323.093,41 € o 330.593,41 € según el caso, antes de gestoría, copias e IVA.
Plazo, modelo 600 y qué revisar antes de las arras
El ITP se presenta y se paga en un mes desde la fecha de la escritura, contado de fecha a fecha y prorrogado si el último día es inhábil. Se declara con el modelo 600 en la sede electrónica de la ATC.
Antes de pagar la señal, repasa cómo funciona el contrato de arras y comprueba:
- La última declaración del IRPF del miembro joven: base general más ahorro, menos mínimos, frente a los 36.000 €.
- Su edad el día de la escritura: si cumple 36 antes de firmar, pierde el 5 %.
- Cómo aplica la ATC el tipo a cada mitad en una compra conjunta.
- El valor de referencia del piso en el Catastro.
- Quién paga cada gasto de la escritura, por escrito.
- La tasación y la respuesta del banco: la hipoteca se calcula sobre la tasación, no sobre el precio.
Con esos datos, puedes calcular los gastos de compra y la hipoteca en el simulador con tus cifras reales. Datos verificados en las páginas oficiales en octubre de 2026.
Fuentes