

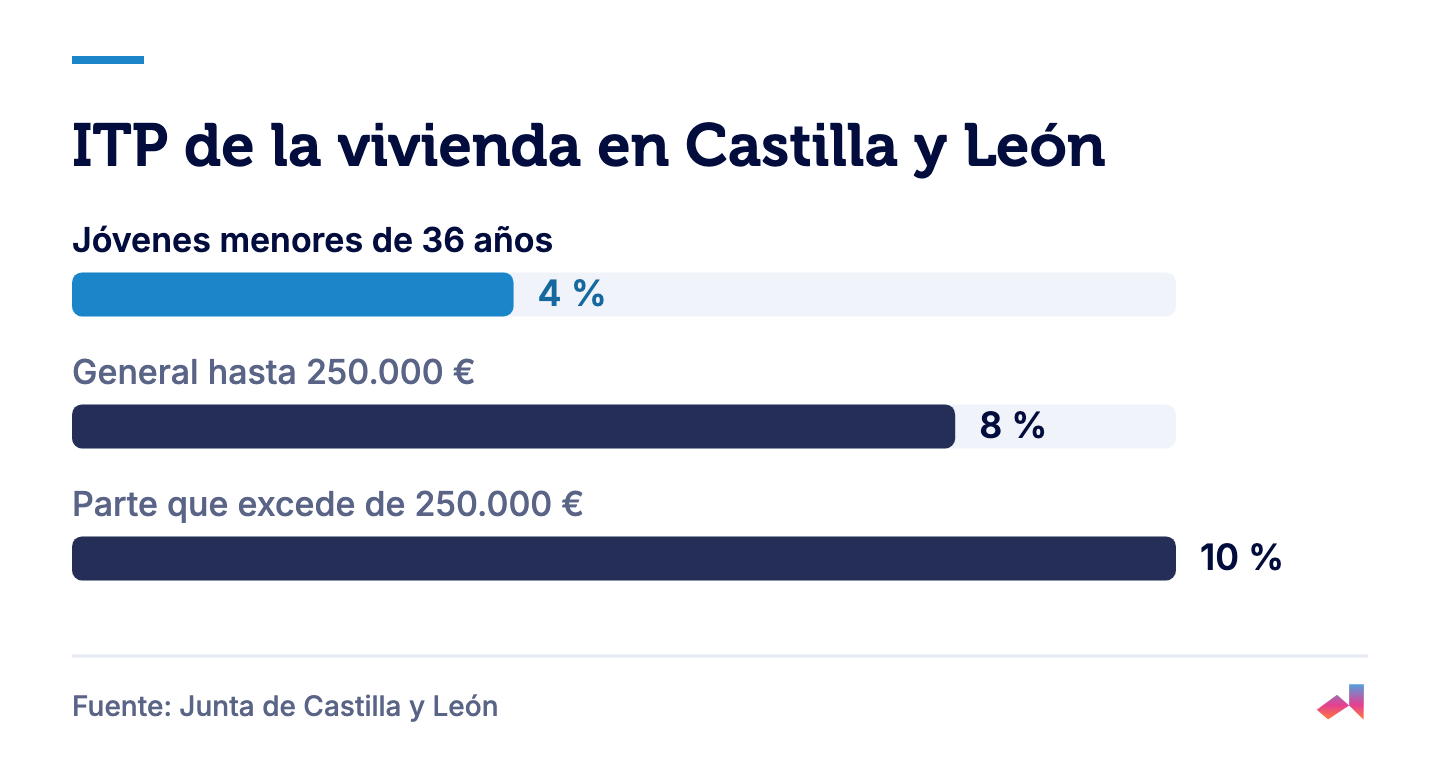
Una pareja joven que compra piso en Valladolid paga un Impuesto sobre Transmisiones Patrimoniales (ITP) del 4 % si los dos tienen menos de 36 años, es la primera vivienda de cada uno y la suma de sus bases imponibles, menos el mínimo personal y familiar, no supera 31.500 €; si falla cualquiera de esas condiciones, paga el 8 %. En nuestro caso de ejemplo, un piso de segunda mano de 170.000 €, son 6.800 € o 13.600 € de impuesto. Con la entrada del 20 % y los gastos de notaría y registro, el ahorro necesario es de 41.294,61 € en el primer caso y de 48.094,61 € en el segundo, sin contar tasación, gestoría, copias, folios, suplidos ni IVA.
Pareja joven que compra piso en Valladolid: el caso de ejemplo
Supongamos esta situación, que es un ejemplo de cálculo y no un caso real: una pareja de 31 y 34 años compra en Valladolid capital un piso de segunda mano de 170.000 € para vivir en él. Ninguno de los dos ha tenido antes una vivienda. Piden una hipoteca del 80 %, la tasación coincide con el precio y el valor de referencia del Catastro no lo supera.
| Concepto | Con el 4 % | Con el 8 % |
|---|---|---|
| Precio del piso (ejemplo) | 170.000,00 € | 170.000,00 € |
| ITP | 6.800,00 € | 13.600,00 € |
| Notaría: escritura de compraventa | 326,26 € | 326,26 € |
| Registro: inscripción de la compraventa | 168,35 € | 168,35 € |
| Tasación (la paga el comprador) y gestoría propia, si la contratas | Sin tarifa oficial | Sin tarifa oficial |
| Hipoteca (80 % de la tasación) | 136.000,00 € | 136.000,00 € |
| Entrada (20 % del precio) | 34.000,00 € | 34.000,00 € |
| Ahorro necesario (sin tasación, gestoría, copias, folios, suplidos ni IVA) | 41.294,61 € | 48.094,61 € |
Las cifras están redondeadas al céntimo. Los importes de notaría y registro corresponden al arancel de la escritura según las escalas oficiales del arancel notarial y del arancel registral, con su rebaja del 5 %: es la tarifa antes de copias, folios, suplidos e IVA del 21 %, no la factura final. Según el artículo 1455 del Código Civil, salvo pacto en contrario, los gastos de otorgamiento de la escritura corresponden al vendedor y los de la primera copia, al comprador; aquí sumamos el arancel entero por prudencia. El registro lo paga quien inscribe la compra a su favor. La gestoría y la tasación no tienen precio oficial: pide presupuesto.
Las condiciones del ITP al 4 %, una a una
Un piso de segunda mano está exento de IVA, así que la compra tributa por el ITP, que paga el comprador. En Castilla y León, el tipo general es el 8 %, y si la base supera 250.000 €, el 10 % se aplica solo a la parte que excede. El tipo reducido del 4 % es para la vivienda habitual de algunos colectivos, entre ellos los jóvenes. Para una pareja joven, las condiciones son estas:
- Edad de los dos: todos los compradores deben tener menos de 36 años en la fecha de devengo, es decir, el día de la compra. Basta con que uno no cumpla para perder el 4 %.
- Primera vivienda de cada uno: la ley exige que sea la primera vivienda de cada uno de los adquirentes, no solo de la pareja.
- Vivienda habitual: el piso tiene que ser la residencia habitual de la pareja.
- Renta conjunta: la suma de las bases imponibles totales, menos el mínimo personal y familiar, de todos los adquirentes o miembros de la unidad familiar que vayan a ocupar la vivienda no puede superar 31.500 €. Se mira la última declaración del IRPF (Impuesto sobre la Renta de las Personas Físicas) cuyo plazo haya terminado.
Con 170.000 €, la cuenta es directa: 170.000 € × 4 % = 6.800 € si se cumple todo, y 170.000 € × 8 % = 13.600 € si no. En este ejemplo, la edad y la primera vivienda se cumplen; lo que decide entre 6.800 € y 13.600 € es el límite de renta, porque se suman las bases de los dos. Ojo también con la base: es el precio salvo que el valor de referencia sea mayor. Consúltalo en la Sede Electrónica del Catastro con tu DNI, certificado digital o Cl@ve.
¿Y el tipo del 0,01 % para jóvenes del medio rural? Exige un municipio de hasta 10.000 habitantes (3.000 si está a menos de 30 km de la capital de provincia) y una vivienda de menos de 150.000 €. Valladolid capital no es un municipio de ese tamaño y el piso del ejemplo vale más, así que no se aplica. El detalle de todos los tipos está en nuestro artículo del ITP en Castilla y León 2026.
Hipoteca, cuota y ahorro necesario
Según el Banco de España, la hipoteca depende del valor de tasación y normalmente llega como máximo al 80 %. Es la práctica habitual, no un límite legal, y como los gastos corren de tu cuenta, ahorrar solo el 20 % no suele bastar. Si la entrada se queda corta, revisa también la hipoteca joven con aval ICO.
En el ejemplo, la hipoteca es de 136.000 € a 30 años, un plazo elegido para el cálculo. Como tipo ilustrativo usamos el 3,16 %, el tipo medio al inicio de las hipotecas sobre viviendas a tipo fijo inscritas en agosto de 2026, según el Instituto Nacional de Estadística (INE). Es una media, no una oferta. Con el sistema francés de amortización (cuota constante), la cuota sale a 585,18 € al mes.
Una página divulgativa del Banco de España explica que, en general, las entidades estiman que el total de cuotas de deudas no debería superar el 30-35 % de los ingresos. Es una pauta, no una norma. Con esa cuota, la pauta supone unos ingresos de entre 1.672 € y 1.951 € al mes entre los dos (cuota dividida entre 0,35 y entre 0,30, redondeado al euro), sin otros préstamos. No lo confundas con el límite de 31.500 € del 4 %: ese se mide sobre las bases imponibles del IRPF, no sobre lo que cobras cada mes.
El banco debe evaluar la solvencia de los dos (empleo, ingresos, ahorro, gastos fijos y deudas) y entregar la FEIN (Ficha Europea de Información Normalizada, la oferta vinculante) con al menos diez días naturales de antelación. Por ley, el comprador paga la tasación; el banco paga la gestoría, la notaría de la escritura de préstamo y la inscripción de la hipoteca. Puedes elegir el tasador homologado y el banco debe aceptar esa tasación si no está caducada. La línea TU CASA del Real Decreto-ley 29/2026 podría prestar al 0 % hasta el 20 % del valor (máximo 50.000 €) para la primera vivienda habitual, pero en octubre de 2026 el BOE aún no recogía su convalidación por el Congreso, y sus condiciones de acceso dependen todavía de un acuerdo del Consejo de Ministros.
Qué cambia si…
- Uno de los dos cumple 36 años antes de la escritura. Ya no son todos menores de 36 en la fecha de devengo: 8 %, es decir, 13.600 €.
- Uno de los dos ya tuvo una vivienda. Deja de ser la primera de cada adquirente: también 8 %.
- La suma de las bases imponibles, menos los mínimos, pasa de 31.500 €. Se pierde el 4 % aunque los dos sean jóvenes y sea su primera vivienda.
- El piso vale más de 250.000 € y se aplica el tipo general. El 10 % solo grava el exceso: con 270.000 €, serían 250.000 € × 8 % + 20.000 € × 10 % = 22.000 €.
- Es obra nueva. No hay ITP: pagas IVA y el impuesto de Actos Jurídicos Documentados (AJD), del 1,5 % con carácter general y del 0,5 % en la vivienda habitual si todos los compradores tienen menos de 36 años y cumplen el mismo límite de renta.
- La compra se paga sin hipoteca. El ITP no cambia, pero hace falta el precio entero: 177.294,61 € o 184.094,61 € según el tipo, antes de gestoría, copias e IVA.
Un apunte sobre 2027: la Junta anunció en septiembre de 2026 un tipo del 3,75 % para la primera vivienda habitual en su Ley de Medidas para 2027. Es un anuncio, no una norma en vigor en octubre de 2026, y sus condiciones detalladas aún no se han publicado.
Plazo, modelo 600 y qué revisar antes de las arras
El ITP se presenta en 30 días hábiles desde la firma, con el modelo 600, por internet en la Oficina Virtual de Impuestos Autonómicos (OVIA) o con el programa PADIA, o en persona en las oficinas de la Junta. Antes de pagar la señal, repasa cómo funciona el contrato de arras y comprueba:
- La última declaración del IRPF de cada uno: suma de las bases imponibles menos los mínimos, frente a los 31.500 €.
- Las fechas de nacimiento: ninguno debe cumplir 36 antes de la escritura.
- Que ninguno de los dos haya tenido antes una vivienda.
- El valor de referencia del piso en el Catastro.
- Quién paga cada gasto de la escritura, por escrito.
- La tasación y la respuesta del banco: la hipoteca se calcula sobre la tasación, no sobre el precio.
Cuando tengas pisos en mente, puedes ver viviendas con nota en Valladolid y calcular los gastos en el simulador con tus cifras. Datos verificados en las páginas oficiales en octubre de 2026.
Fuentes