
Si compras una vivienda de segunda mano en Cataluña, el impuesto que más pesa en los gastos es el ITP (Impuesto sobre Transmisiones Patrimoniales). En 2026 se calcula con una tarifa por tramos que empieza en el 10 % y llega al 13 %, y existen tipos reducidos del 5 %, 4 % y 3 % para algunos compradores. Aquí tienes los tramos, los requisitos de cada tipo reducido, ejemplos de cálculo y el plazo para pagar. Los datos se han revisado en las fuentes oficiales en octubre de 2026.
Qué es el ITP y cuándo lo pagas al comprar en Cataluña
La compra de una vivienda entre particulares es una transmisión onerosa «inter vivos» y está sujeta al ITP, según el artículo 7 del texto refundido de la Ley del ITP y AJD. Lo paga el comprador: el artículo 8 lo establece «cualesquiera que sean las estipulaciones establecidas por las partes en contrario». Un pacto en el contrato no traslada el impuesto al vendedor ante Hacienda.
La ley estatal deja el tipo en manos de cada comunidad autónoma y solo aplicaría un 6 % supletorio si la comunidad no hubiera aprobado el suyo (art. 11). Cataluña tiene tarifa propia, que es la que verás más abajo.
Primero, confirma si la vivienda es usada o nueva:
- Vivienda de segunda mano: las segundas y ulteriores entregas de viviendas están exentas de IVA (art. 20 de la Ley del IVA) y, por eso, tributan por ITP aunque el vendedor sea una empresa (art. 7.5 del texto refundido).
- Vivienda nueva comprada al promotor: pagas IVA al 10 %, que incluye hasta dos plazas de garaje y los anexos que se transmitan con ella (art. 91 de la Ley del IVA), más AJD (Actos Jurídicos Documentados, el impuesto que grava la escritura), que en Cataluña es del 1,5 % según la Agència Tributària de Catalunya (ATC).
Tarifa general del ITP en Cataluña en 2026: del 10 al 13 %
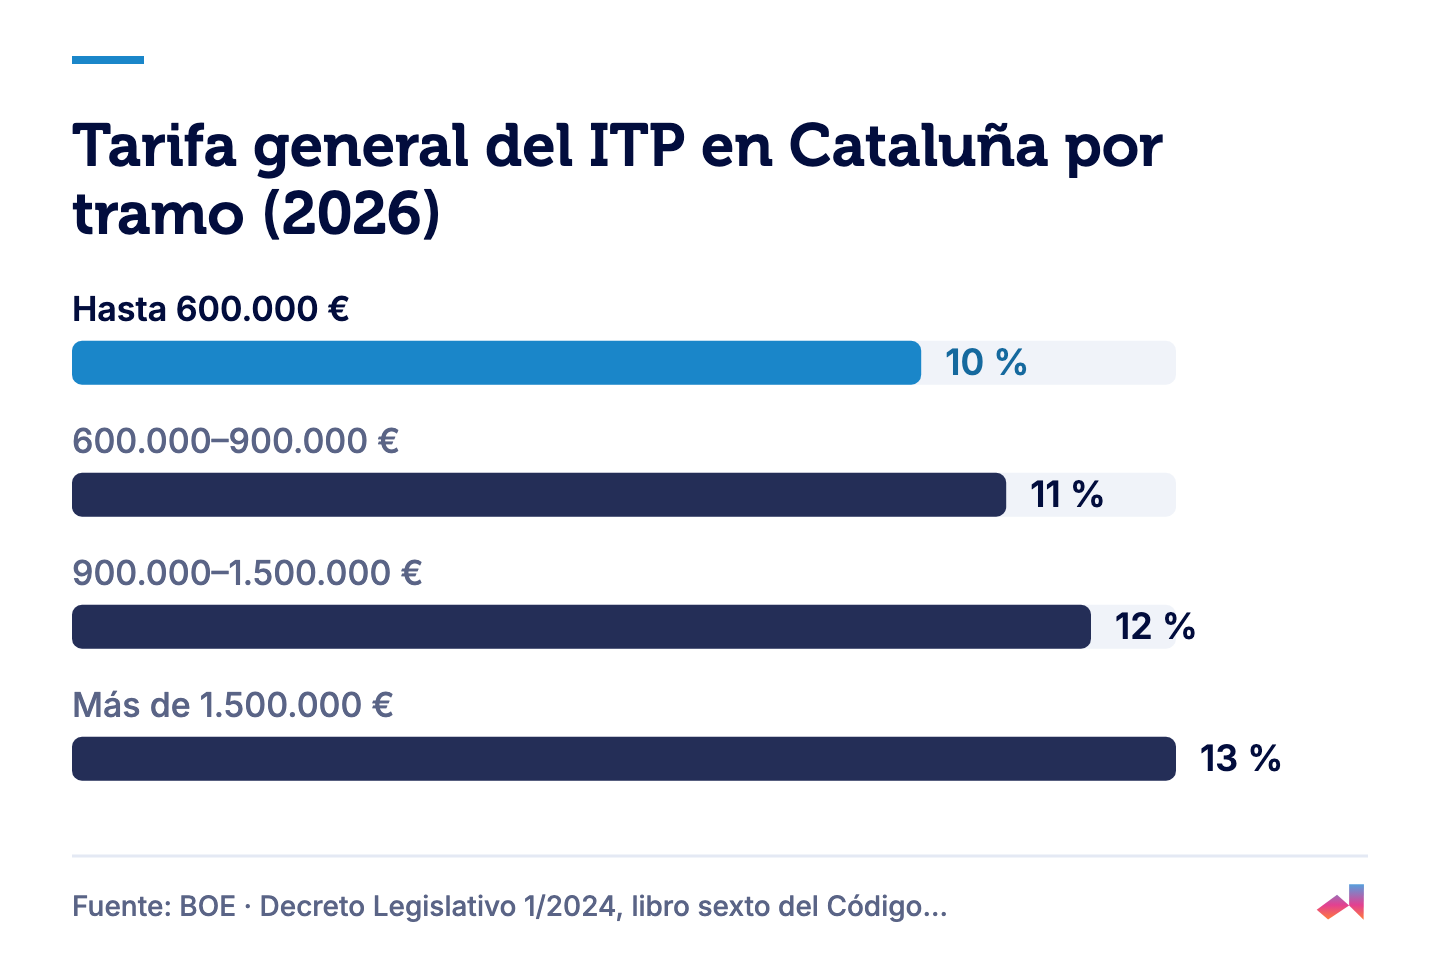
Desde el 27 de junio de 2025, la compra de inmuebles en Cataluña tributa al tipo medio de una tarifa por valor, regulada en el artículo 641-1 del libro sexto del Código tributario de Cataluña (Decreto Legislativo 1/2024), con la redacción del Decreto ley 5/2025. Si el valor total del inmueble no supera 600.000 €, pagas un 10 % sobre todo el valor. Si lo supera, se aplica cada tipo a su tramo y la cuota resultante, dividida entre el valor total, da el tipo medio, como explica la ATC en su página de tarifas.
| Valor del inmueble | Tipo del tramo | Cuota acumulada al final del tramo |
|---|---|---|
| Hasta 600.000 € | 10 % | 60.000 € |
| De 600.000 a 900.000 € | 11 % | 93.000 € |
| De 900.000 a 1.500.000 € | 12 % | 165.000 € |
| Más de 1.500.000 € | 13 % | — |
Si sois varios compradores, el tipo medio se calcula sobre el valor total del inmueble y después se aplica a la parte de cada uno (ATC). Comprar a medias no hace bajar de tramo.
Ejemplos de cálculo
- Ejemplo didáctico, piso de 300.000 €: no llega a 600.000 €, así que pagas el 10 % sobre todo el valor: 30.000 €.
- Ejemplo oficial de la ATC, casa de 700.000 €: 60.000 € por los primeros 600.000 € más 11.000 € (el 11 % de los 100.000 € restantes), en total 71.000 €. Tipo medio: 10,1430 %.
- Ejemplo didáctico, vivienda de 1.000.000 €: 93.000 € hasta 900.000 € más 12.000 € (el 12 % de 100.000 €), en total 105.000 €. Tipo medio: 10,5 %.
Si lees en algún sitio que en Cataluña se paga un 10 % hasta 1.000.000 €, se refiere a la tarifa anterior, vigente entre el 31 de marzo de 2017 y el 26 de junio de 2025 (ATC). Para compras de 2026 vale la tabla de arriba.
Tipos reducidos del ITP en Cataluña: 5 %, 4 %, 3 % y 7 %
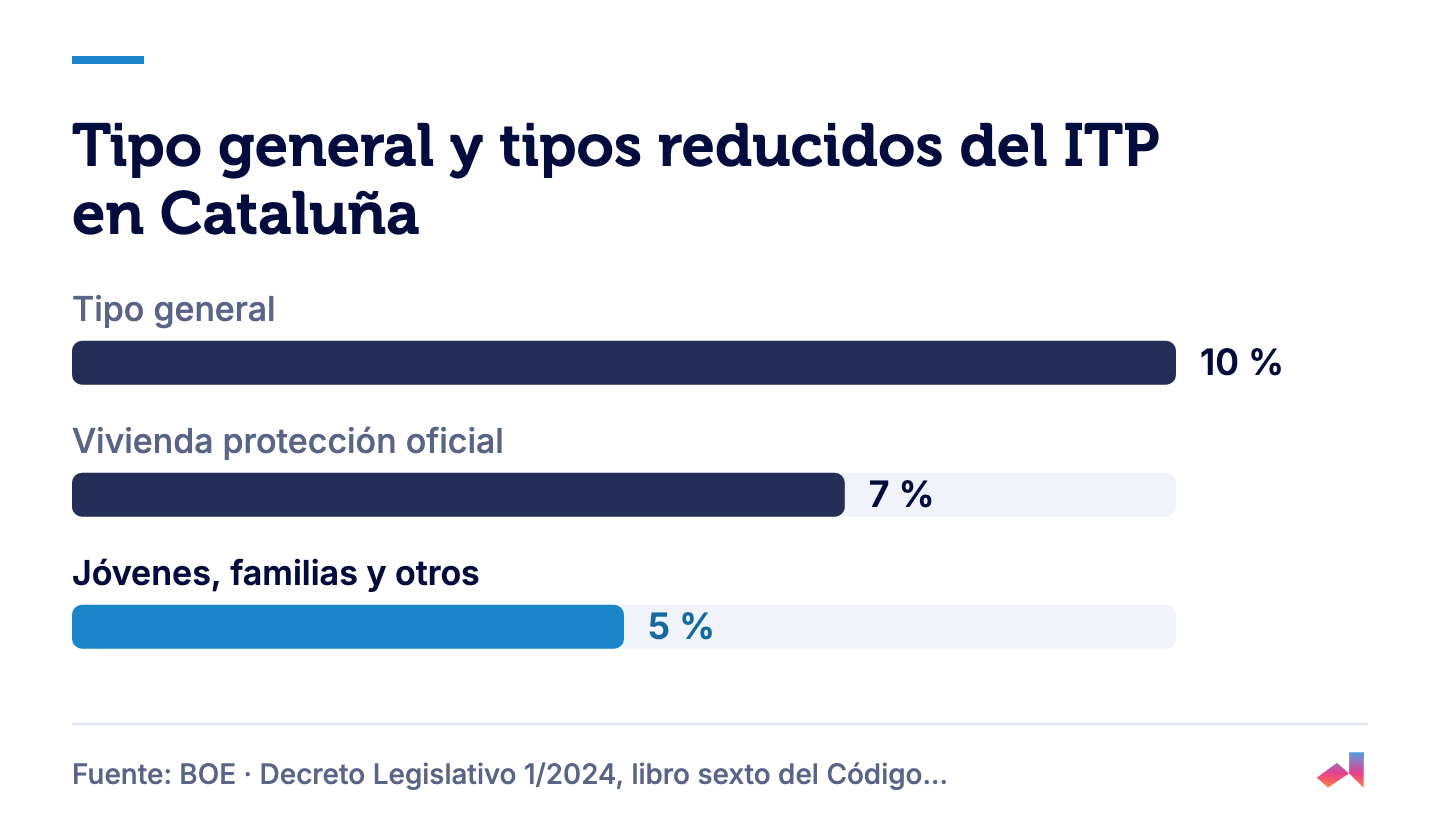
Los tipos del 5 %, 4 % y 3 % son para la vivienda habitual. La ley catalana exige habitarla de forma efectiva y permanente en un plazo de 12 meses desde la compra (o desde el final de las obras) y residir en ella durante 3 años seguidos (art. 641-5 del Código tributario de Cataluña). Una segunda residencia no entra en estos tipos.
- Jóvenes, 5 %: tener 35 años o menos en la fecha de devengo (la de la compra) y que tu base imponible general más la del ahorro, menos el mínimo personal y familiar, no supere 36.000 € en la última declaración del IRPF (art. 641-5). La norma no fija un precio máximo de la vivienda para este tipo. Para compras hasta el 26 de junio de 2025, la edad máxima era 32 años (ATC).
- Familias numerosas, 5 %: las bases de la familia no deben superar 36.000 €, cantidad que aumenta en 14.000 € por cada hijo por encima del mínimo que exige la ley para ser familia numerosa (art. 641-2).
- Familias monoparentales, 5 %: mismo esquema, 36.000 € más 14.000 € por cada hijo por encima del mínimo de la categoría especial (art. 641-3).
- Discapacidad, 5 %: si tú o un miembro de tu unidad familiar tenéis una discapacidad igual o superior al 65 % y las bases de la unidad familiar no pasan de 36.000 € (art. 641-4).
- Víctimas de violencia machista, 5 %: desde el 27 de junio de 2025, con la condición acreditada, si compras por necesidad de cambiar de domicilio y las bases no superan 36.000 € (art. 641-5 bis).
- Municipio rural, 4 % (3 % en municipios rurales de atención especial): para la vivienda habitual, si formas parte de una unidad familiar con hijos de hasta 16 años escolarizados en el municipio rural (requisito que no se exige para menores de 3 años) y las bases de la unidad familiar no superan 36.000 €. Es un tipo provisional para compras del 20 de agosto de 2025 al 16 de julio de 2029, y la lista de municipios la publica la Generalitat. Se aplica el mismo tipo a la compra de viviendas construidas antes del 1 de enero de 1970 en esos municipios para rehabilitarlas como vivienda habitual (ATC).
- Vivienda con protección oficial, 7 % (art. 641-1.2).
Ejemplo didáctico: una compradora de 30 años que cumple el límite de renta y compra por 280.000 € su vivienda habitual paga 14.000 € al 5 %, frente a 28.000 € con el tipo general del 10 %.
Si eres joven y compras vivienda nueva (con IVA), la escritura de tu vivienda habitual puede tener una bonificación del 100 % del AJD con los mismos límites de edad y renta: 35 años y 36.000 € (art. 642-6).
Como dato: cuando el comprador tiene la consideración de gran tenedor, la compra de vivienda tributa al 20 % desde el 27 de junio de 2025 (ATC).
Sobre qué valor se calcula: precio y valor de referencia
La base del ITP es el valor de referencia del Catastro a la fecha de la compra (art. 10.2 del texto refundido). Si el precio que pagas o el valor declarado es superior, se toma la cifra más alta: el valor de referencia funciona como suelo. Si la vivienda no tiene valor de referencia o el Catastro no puede certificarlo, la base es la mayor entre el valor declarado, el precio pactado y el valor de mercado.
La ATC lo concreta: si el valor de referencia es superior al precio de la escritura, en la casilla «Valor total declarado» debes poner el valor de referencia (ATC, compraventa de inmuebles). Ejemplo didáctico: pagas 250.000 € y el valor de referencia es 270.000 €; con el tipo general, el 10 % se aplica a 270.000 € y pagas 27.000 €.
Consulta el valor de referencia antes de firmar el contrato de arras. Se hace en la Sede Electrónica del Catastro, identificándote con los datos del DNI, con certificado digital o con Cl@ve. Si no estás de acuerdo con ese valor, solo puedes impugnarlo a través del impuesto: recurriendo la liquidación que haga la Administración o pidiendo la rectificación de tu autoliquidación (art. 10.3).
Plazo y modelo 600: cómo se presenta el ITP en Cataluña
Las comunidades autónomas pueden regular la gestión del impuesto, incluidos los plazos (art. 56.2 del texto refundido), y Cataluña lo ha hecho: tienes un mes desde la fecha del acto o contrato para presentar y pagar (art. 683-5.1 del Código tributario de Cataluña). El mes se cuenta de fecha a fecha; si en el mes del vencimiento no existe el día equivalente, el plazo acaba el último día de ese mes, y si el último día es inhábil se prorroga (ATC, devengo y plazo). Ejemplo didáctico: si firmas la escritura el 15 de marzo, el plazo termina el 15 de abril.
- Modelo: las compraventas sujetas a ITP se declaran con el modelo 600 (ATC).
- Dónde: en la sede electrónica de la Agència Tributària de Catalunya.
Si compras desde el extranjero
Para Hacienda, tu número de identificación fiscal es el NIE (número de identidad de extranjero) si no tienes nacionalidad española (art. 20 del Reglamento general de gestión tributaria). Si no resides en España, debes designar un representante a efectos de este impuesto y comunicarlo a la Administración en los 2 meses siguientes a la compra; si no lo haces, tu domicilio fiscal será la propia vivienda (art. 56.5).
Un requisito propio de Cataluña: la cédula de habitabilidad
En Cataluña, cualquier venta de vivienda, también de segunda mano, exige entregar la cédula de habitabilidad vigente, salvo que el comprador la exonere en los casos previstos de rehabilitación o derribo (art. 26 de la Ley 18/2007). El notario debe exigirla antes de autorizar la venta (art. 132), así que pídela al vendedor con tiempo.
Cómo encajar el ITP en tu presupuesto
El ITP se paga en el mes siguiente a la firma: tenlo previsto desde el principio. Para una vivienda usada de hasta 600.000 € con tipo general, la cuenta es directa: el 10 % del precio o del valor de referencia, el que sea mayor. Si cumples los requisitos de un tipo reducido, el ahorro puede ser grande, pero comprueba la renta de tu última declaración y el compromiso de vivir en la casa 3 años antes de contar con él.
Puedes ver el resto de costes (notaría, registro, gestoría) en la guía de impuestos y gastos de comprar vivienda en España y calcular el total en la guía sobre cuánto dinero necesitas para comprar. También puedes calcular los gastos de compra en el simulador, que incluye el ITP por comunidad autónoma.
Preguntas frecuentes
¿Cuánto es el ITP en Cataluña en 2026?
En Cataluña, el ITP de 2026 se calcula con una tarifa por tramos: 10 % hasta 600.000 €, 11 % de 600.000 a 900.000 €, 12 % de 900.000 a 1.500.000 € y 13 % por encima de 1.500.000 €. Una vivienda de hasta 600.000 € paga el 10 % sobre todo su valor.
¿Cuánto ITP se paga por una vivienda de 700.000 € en Cataluña?
Según el ejemplo oficial de la Agència Tributària de Catalunya, una vivienda de 700.000 € paga 71.000 € de ITP: 60.000 € por los primeros 600.000 € y 11.000 € por los 100.000 € restantes al 11 %. El tipo medio resultante es del 10,1430 %.
¿Qué ITP pagan los jóvenes en Cataluña?
En Cataluña, los compradores de 35 años o menos en la fecha de la compra pagan un ITP del 5 % por su vivienda habitual si su base imponible general más la del ahorro, menos el mínimo personal y familiar, no supera 36.000 € en la última declaración del IRPF. Además, hay que habitar la vivienda en un plazo de 12 meses y residir en ella durante 3 años seguidos. La norma no fija un precio máximo de la vivienda para este tipo del 5 %.
¿Cuál es el plazo para pagar el ITP en Cataluña?
En Cataluña hay un mes desde la fecha del acto o contrato para presentar y pagar el ITP, contado de fecha a fecha, con el modelo 600 en la sede electrónica de la Agència Tributària de Catalunya. Por ejemplo, si la escritura se firma el 15 de marzo, el plazo termina el 15 de abril.
¿Pagan AJD los jóvenes que compran vivienda nueva en Cataluña?
En Cataluña, la compra de vivienda nueva al promotor paga IVA al 10 % y un AJD del 1,5 %. Los jóvenes de hasta 35 años con una base de hasta 36.000 € pueden tener una bonificación del 100 % del AJD en la escritura de su vivienda habitual.
Fuentes
BOE · Real Decreto Legislativo 1/1993, texto refundido Ley ITP y AJD, art. 7 · consolidado 2026
BOE · Real Decreto Legislativo 1/1993, texto refundido Ley ITP y AJD, art. 8 · consolidado 2026
BOE · Real Decreto Legislativo 1/1993, texto refundido Ley ITP y AJD, art. 10 · consolidado 2026
BOE · Real Decreto Legislativo 1/1993, texto refundido Ley ITP y AJD, art. 11 · consolidado 2026
BOE · Real Decreto Legislativo 1/1993, texto refundido Ley ITP y AJD, art. 56 · consolidado 2026
BOE · Ley 37/1992 del IVA, art. 20 · consolidado 2026
BOE · Ley 37/1992 del IVA, art. 91 · consolidado 2026
BOE · Decreto Legislativo 1/2024, libro sexto del Código tributario de Cataluña · consolidado 2026
BOE · Decreto ley 5/2025 de Cataluña · 2025
Agència Tributària de Catalunya · Tarifas, tipos impositivos y cuota tributaria (TPO) · 2026
Agència Tributària de Catalunya · Devengo y plazo de presentación y pago (TPO) · 2026
Agència Tributària de Catalunya · Documentos notariales (AJD) · 2026
Agència Tributària de Catalunya · Compraventa de bienes inmuebles · 2026
Dirección General del Catastro · Preguntas frecuentes (valor de referencia) · 2026
BOE · Ley 18/2007 del derecho a la vivienda (Cataluña), art. 26 · consolidado 2026
BOE · Ley 18/2007 del derecho a la vivienda (Cataluña), art. 132 · consolidado 2026