
Qué es el ITP y cuándo te toca pagarlo en Asturias
Si compras una vivienda de segunda mano en Asturias, el impuesto principal de la compra es el Impuesto sobre Transmisiones Patrimoniales (ITP). La ley estatal del impuesto grava las transmisiones onerosas «inter vivos» de toda clase de bienes, y la compraventa de un piso o una casa usada entre particulares entra de lleno ahí. Lo paga siempre el comprador: la norma dice que está obligado el que adquiere, cualesquiera que sean las estipulaciones de las partes en contrario. Aunque el contrato diga otra cosa, ante Hacienda el impuesto es tuyo.
¿Y si el vendedor es una empresa? Depende de si la vivienda es nueva. Las segundas y ulteriores entregas de viviendas están exentas de IVA (la primera entrega es la del promotor, salvo que el inmueble se haya usado de forma ininterrumpida durante 2 años o más), y una entrega exenta de IVA tributa por ITP aunque la haga un empresario. La vivienda nueva comprada al promotor paga en cambio IVA al 10 % y, además, la escritura paga Actos Jurídicos Documentados (AJD), cuyo tipo general en Asturias es el 1,2 %. Este artículo se centra en la vivienda usada, es decir, en el ITP.
El tipo del ITP sobre inmuebles lo fija cada comunidad autónoma; solo si una comunidad no hubiera aprobado el suyo se aplicaría el 6 % estatal. Asturias tiene tarifa propia en el Decreto Legislativo 2/2014, texto refundido de tributos cedidos del Principado, que hemos revisado en su versión consolidada del BOE en octubre de 2026. Si quieres ver el ITP junto al resto de costes (notaría, registro, tasación), tienes la guía de impuestos y gastos de comprar vivienda en España 2026.
Tipos generales en 2026: un solo tipo para todo el valor
El artículo 26 del Decreto Legislativo 2/2014 establece que la cuota se obtiene aplicando el tipo que resulte de la tarifa atendiendo al valor íntegro del bien. La tarifa es esta:
| Valor íntegro del inmueble | Tipo que se aplica a toda la base |
|---|---|
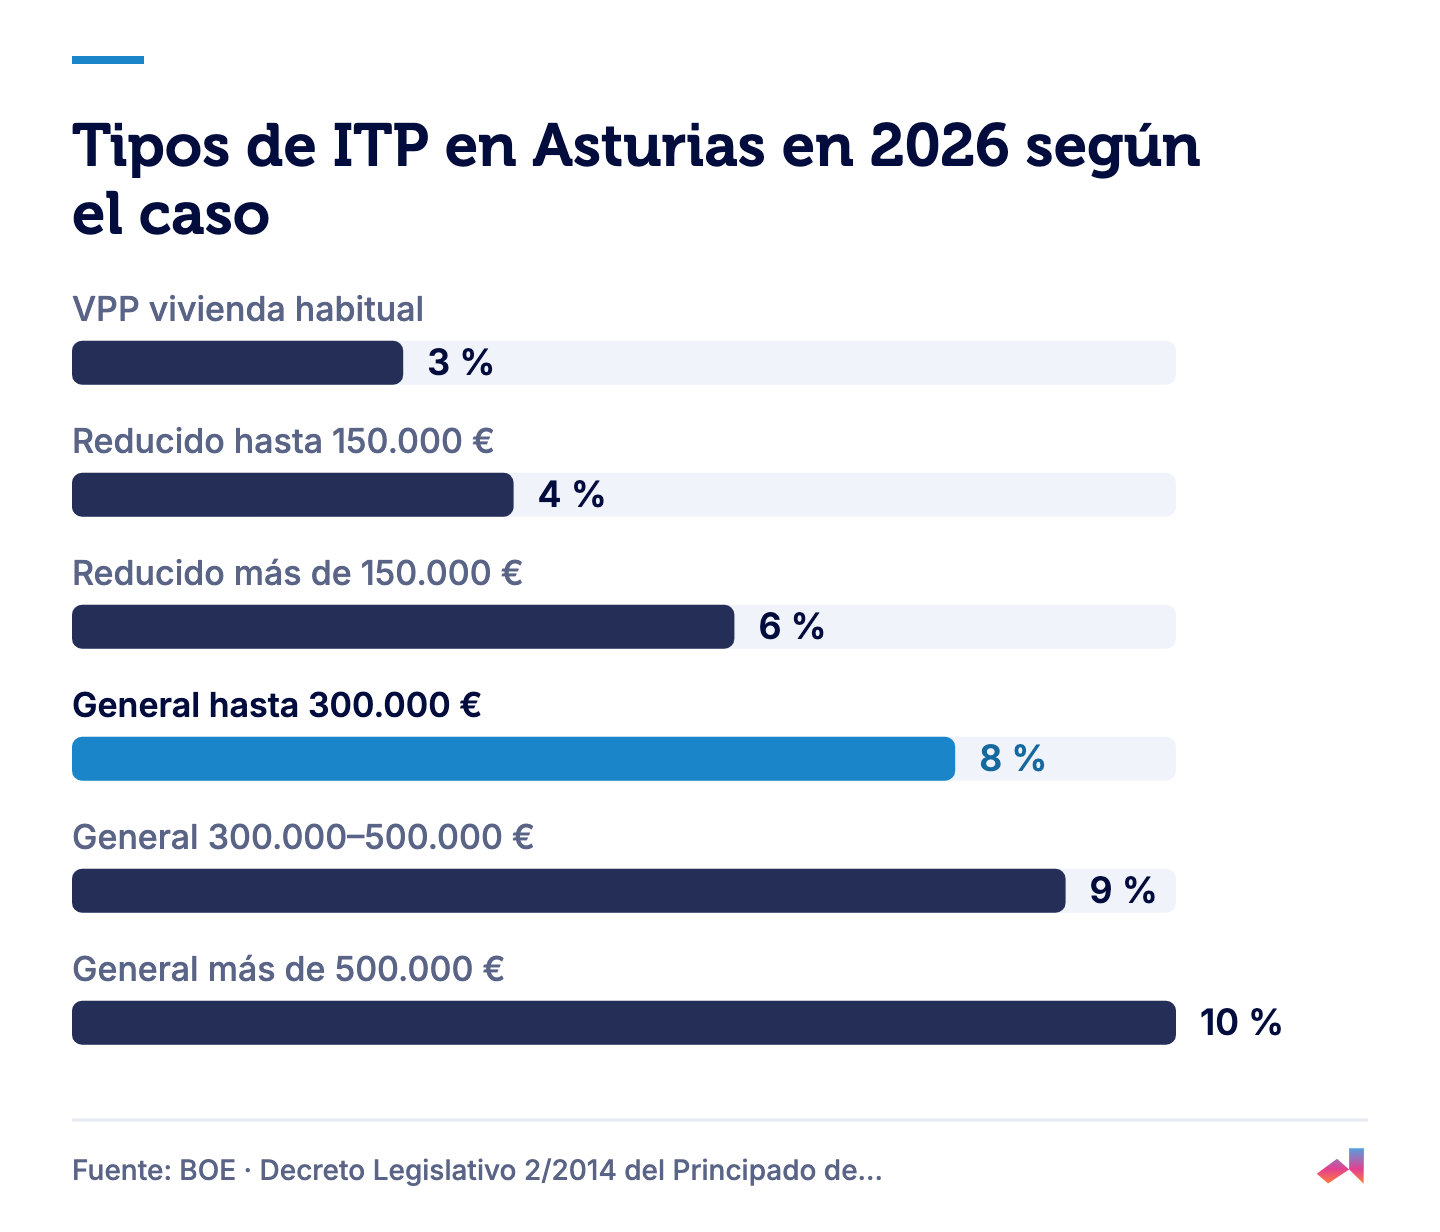
| Hasta 300.000 € | 8 % |
| De 300.000,01 € a 500.000 € | 9 % |
| Más de 500.000 € | 10 % |
La clave está en la columna de la derecha. En Asturias no se calcula por tramos, como ocurre con el IRPF, donde cada parte de la cantidad paga su propio porcentaje. Aquí miras en qué tramo cae el valor de la vivienda y ese único tipo se aplica sobre el total. La propia Administración asturiana lo explicó en la consulta tributaria 1/2018: para un inmueble de 480.000 €, «el tipo a aplicar sobre la totalidad de la base liquidable será del 9%».
Como el tipo se fija por el valor íntegro del bien, si compras solo una parte de una vivienda (por ejemplo, la mitad que pertenecía a otro copropietario), el tramo se decide por el valor de la vivienda entera, no por el de tu parte.
Existe además un tipo del 20 % para las transmisiones de vivienda cuando el comprador tiene la consideración de gran tenedor, introducido por la Ley del Principado 3/2025 y aplicable desde el 3 de diciembre de 2025 según el artículo 31 bis del texto refundido.
Dos ejemplos de cálculo con el tipo general
Los dos casos siguientes son ejemplos didácticos con cifras redondas. Suponen que la base imponible coincide con el precio (más abajo verás que no siempre es así) y que no tienes derecho a ningún tipo reducido.
Ejemplo 1: vivienda de 280.000 €
El valor no supera los 300.000 €, así que estás en el primer tramo: 280.000 € × 8 % = 22.400 € de ITP.
Ejemplo 2: vivienda de 320.000 €
El valor pasa de 300.000 €, así que el tipo es el 9 % sobre todo el importe: 320.000 € × 9 % = 28.800 €.
Un cálculo por tramos, que no es el que se aplica en Asturias, daría 8 % de 300.000 € (24.000 €) más 9 % de los 20.000 € restantes (1.800 €), es decir, 25.800 €. La diferencia con la cuota real es de 3.000 €, así que conviene no confundir los dos métodos cuando prepares tu presupuesto.
Este sistema provoca un salto cerca de los límites. Mira la tabla, también con ejemplos didácticos:
| Valor de la vivienda | Tipo | ITP |
|---|---|---|
| 280.000 € | 8 % | 22.400 € |
| 300.000 € | 8 % | 24.000 € |
| 310.000 € | 9 % | 27.900 € |
| 320.000 € | 9 % | 28.800 € |
Entre 300.000 € y 310.000 € el valor sube 10.000 €, pero el impuesto sube 3.900 €. Lo mismo ocurre al cruzar los 500.000 €. El ITP se suma al precio, así que tenlo en cuenta al calcular cuánto dinero necesitas para comprar.
Tipos reducidos: vivienda habitual, jóvenes, familias y zonas rurales
El artículo 32 bis del texto refundido, con la redacción que le dio la Ley del Principado 5/2025, de presupuestos para 2026, prevé tipos reducidos para la compra de vivienda habitual. Según el texto consolidado, los requisitos son:
- Que sea una vivienda usada (segunda o ulterior transmisión).
- Que vaya a ser tu vivienda habitual.
- Que estés en uno de estos casos: vivienda en zona rural de un concejo en riesgo de despoblamiento o crisis demográfica según el Decreto 83/2025 de zonificación demográfica; comprador joven de hasta 35 años; familia numerosa; familia monoparental; o mujer víctima de violencia de género.
- Que habites la vivienda de forma efectiva en un plazo de 6 meses desde la compra, salvo justa causa, y residas en ella al menos 3 años seguidos.
Si cumples, el tipo es del 4 % cuando el valor de la vivienda no supera 150.000 € y del 6 % cuando lo supera. El tipo reducido alcanza también, como máximo, un trastero y dos plazas de garaje comprados junto con la vivienda.
Una precaución: el artículo presenta estos tipos con una tabla parecida a la del tipo general, pero a fecha de octubre de 2026 no hemos encontrado una consulta oficial que confirme si el 6 % se aplica sobre todo el valor, como en el artículo 26. Por eso no damos aquí un ejemplo con cifras. Si vas a pedir este tipo, confírmalo con Servicios Tributarios del Principado antes de firmar.
Para las viviendas de protección pública hay otra opción: su segunda transmisión tributa al 3 % siempre que vaya a ser tu vivienda habitual (artículo 27), con otros requisitos que conviene leer en el texto. Si compras una segunda residencia, estos tipos reducidos no se aplican porque exigen vivienda habitual: pagarás el tipo general del 8 %, 9 % o 10 %. Si comparas comunidades, en el artículo sobre el ITP en Madrid 2026 verás un sistema distinto.
Sobre qué valor se calcula: el valor de referencia del Catastro
El tipo se aplica sobre la base imponible, y esa base no es siempre el precio. Según la ley estatal, en la compra de un inmueble la base es su valor de referencia del Catastro a la fecha de la compra. Si el precio pactado o el valor que declaras es superior, se toma la cifra más alta: el valor de referencia funciona como mínimo. Si la vivienda no tiene valor de referencia o el Catastro no puede certificarlo, la base es la mayor entre el valor declarado, el precio pactado y el valor de mercado.
En Asturias esto también afecta al tramo. La consulta 1/2018 indica que el tramo se determina por el valor del inmueble y no solo por el precio. Un ejemplo didáctico: si pactas 295.000 € y el valor de referencia es 305.000 €, la base sería 305.000 € y el tipo el 9 %, con un ITP de 27.450 €.
Puedes consultar el valor de referencia antes de firmar en la Sede Electrónica del Catastro, identificándote con los datos del DNI, con certificado digital o con Cl@ve. Si no estás de acuerdo con ese valor, solo puedes impugnarlo a través del propio impuesto: recurriendo la liquidación que te haga la Administración o pidiendo la rectificación de tu autoliquidación.
Plazo, modelo 600 y compradores que vienen de fuera
Tienes 30 días hábiles desde la fecha de la escritura o del contrato para presentar y pagar el impuesto, según la guía básica de Servicios Tributarios del Principado, que coincide con el plazo del reglamento estatal del impuesto. La autoliquidación se hace con el modelo 600, donde se identifican las partes, se describe la vivienda, se indica el valor declarado y se calcula la cuota. Se presenta en la sede electrónica del Ente Público de Servicios Tributarios (con certificado digital o a través de un colaborador social, por ejemplo la gestoría de la notaría), con el programa ASPA o en sus oficinas. La guía avisa de que una autoliquidación presentada fuera de esos canales «se tendrá por no presentada a todos los efectos».
Si compras desde el extranjero, ten en cuenta tres puntos:
- Tu número de identificación fiscal en España es el NIE (número de identidad de extranjero); lo necesitarás para la escritura y el modelo 600.
- Si no resides en España, debes designar un representante a efectos de este impuesto y comunicarlo a la Administración en los 2 meses siguientes a la compra; si no lo haces, tu domicilio fiscal será la propia vivienda.
- Sin DNI, para consultar el valor de referencia revisa si puedes identificarte con certificado digital o Cl@ve.
En octubre de 2026 no hemos encontrado en las webs oficiales ninguna reforma del ITP asturiano anunciada para 2027. El resumen del Ministerio de Hacienda sobre la tributación autonómica de 2026 permite comparar las medidas de cada comunidad. Si estás mirando viviendas en Asturias, en el listado de anuncios cada vivienda tiene una nota orientativa que te ayuda a ver cómo encaja en tu presupuesto antes de sumar el ITP.
Preguntas frecuentes
¿Cuánto es el ITP en Asturias en 2026?
En Asturias el tipo general del ITP para una vivienda de segunda mano es el 8 % si su valor íntegro llega hasta 300.000 €, el 9 % de 300.000,01 € a 500.000 € y el 10 % por encima de 500.000 €. El tipo que corresponde se aplica sobre toda la base, no por tramos.
¿El ITP en Asturias se calcula por tramos?
No. En Asturias se mira en qué tramo cae el valor de la vivienda y ese único tipo del ITP se aplica sobre el total. Por ejemplo, una vivienda de 320.000 € paga el 9 % sobre todo el importe, es decir, 28.800 € de ITP, y no 25.800 € como saldría con un cálculo por tramos.
¿Hay ITP reducido para jóvenes en Asturias?
En Asturias la compra de una vivienda usada como vivienda habitual tributa al 4 % si su valor no supera 150.000 € y al 6 % si lo supera, cuando el comprador tiene hasta 35 años, forma parte de una familia numerosa o monoparental, es una mujer víctima de violencia de género o la vivienda está en una zona rural de un concejo en riesgo de despoblamiento. Para aplicar ese tipo reducido hay que habitar la vivienda en un plazo de 6 meses desde la compra y residir en ella al menos 3 años seguidos.
¿Cuál es el plazo para pagar el ITP en Asturias?
En Asturias tienes 30 días hábiles desde la fecha de la escritura o del contrato para presentar y pagar el ITP. La autoliquidación se hace con el modelo 600 en la sede electrónica del Ente Público de Servicios Tributarios, con el programa ASPA o en sus oficinas.
Fuentes
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 7 · texto consolidado 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 8 · texto consolidado 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 11 · texto consolidado 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 10 · texto consolidado 2026
BOE · Real Decreto Legislativo 1/1993, TRLITPAJD, art. 56 · texto consolidado 2026
BOE · Ley 37/1992 del IVA, art. 20 · texto consolidado 2026
BOE · Ley 37/1992 del IVA, art. 91 · texto consolidado 2026
BOE · Ley del Principado de Asturias 5/2025, presupuestos 2026 · 2026
BOE · Ley del Principado de Asturias 3/2025, gran tenedor · 2025
Principado de Asturias · Consulta tributaria 1/2018 sobre el art. 26 DLeg 2/2014 · 2018
BOE · Real Decreto 828/1995, Reglamento del ITP y AJD · texto consolidado 2026
Dirección General del Catastro · Preguntas frecuentes sobre el valor de referencia · 2026
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, cap. IV · 2026