
Si compras tu primera vivienda en Valencia con un 20 % ahorrado y tienes menos de 35 años, el impuesto que pagas por un piso de segunda mano de 200.000 € es el ITP (Impuesto sobre Transmisiones Patrimoniales): 16.000 €, al tipo del 8 %, siempre que tu renta no supere el límite que fija la ley. Si falla algún requisito, pagas el 9 % general: 18.000 €. Con 40.000 € ahorrados y una hipoteca del 80 %, la entrada, el ITP y los aranceles de notaría y registro suman 56.517,41 €: te faltarían 16.517,41 €, y aún quedan la tasación, las copias, los folios y el IVA de la notaría y el registro (y la gestoría, si contratas una por tu cuenta para la compraventa).
Es un caso de ejemplo, no una persona ni una vivienda reales: supongamos que tienes 32 años, compras en la ciudad de Valencia un piso de segunda mano de 200.000 € para vivir en él, tienes 40.000 € ahorrados y la tasación coincide con el precio. Tipos y reglas comprobados en las fuentes oficiales en octubre de 2026.
Cuánto pagas de impuestos por tu primera vivienda en Valencia: el presupuesto del ejemplo
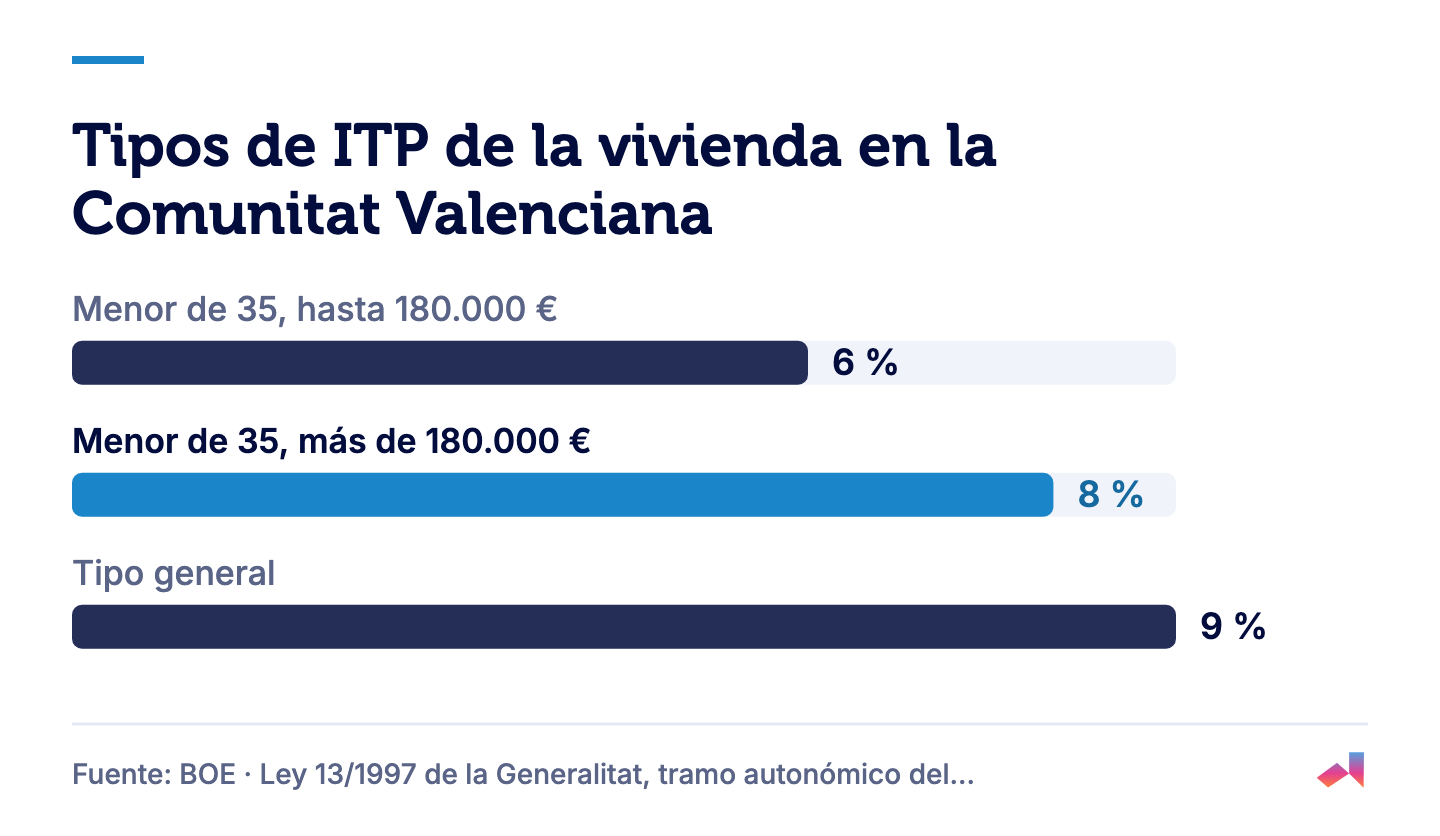
Comprar una vivienda a un particular es una transmisión sujeta al ITP (artículo 7 de la ley estatal del impuesto), y lo paga siempre quien compra, aunque el contrato diga otra cosa (artículo 8). Al ser de segunda mano, no lleva IVA (Impuesto sobre el Valor Añadido), según el artículo 20 de la Ley del IVA. En la Comunitat Valenciana el tipo general es el 9 % desde el 1 de junio de 2026 (antes, el 10 %, según el informe de tributación autonómica del Ministerio de Hacienda), y los menores de 35 años tienen tipos propios (artículo 13 de la Ley 13/1997 de la Generalitat).
| Concepto | Con el tipo joven (8 %) | Con el tipo general (9 %) |
|---|---|---|
| Precio de la vivienda | 200.000,00 € | 200.000,00 € |
| Hipoteca (80 % del precio) | 160.000,00 € | 160.000,00 € |
| Entrada (20 % del precio) | 40.000,00 € | 40.000,00 € |
| ITP | 16.000,00 € | 18.000,00 € |
| Notaría: arancel de la escritura (escala oficial) | 340,51 € | 340,51 € |
| Registro: arancel de la inscripción (escala oficial) | 176,90 € | 176,90 € |
| Total que sale de tus ahorros | 56.517,41 € | 58.517,41 € |
| Lo que falta con 40.000 € ahorrados | 16.517,41 € | 18.517,41 € |
- Notaría y registro: aranceles de la escritura y de su inscripción según las escalas oficiales (notarios y registradores), con la rebaja del 5 % y redondeados al céntimo. Son importes antes de copias, folios, suplidos e IVA del 21 % (artículo 90 de la Ley del IVA), no la factura final.
- Quién paga la notaría: el artículo 1455 del Código Civil dice que, salvo pacto, la escritura la paga el vendedor y la primera copia, el comprador. En la tabla la sumamos entera, por prudencia.
- Registro: lo pagas tú, porque la compra se inscribe a tu favor (norma octava del arancel registral).
- Gestoría y tasación: no tienen precio oficial, así que van sin cifra. Con hipoteca, la tasación la pagas tú; la gestoría, la notaría de la escritura de préstamo y la inscripción de la hipoteca las paga el banco (artículo 14 de la Ley 5/2019).
Ojo con la base: el ITP se calcula sobre el valor de referencia del Catastro o sobre el precio, el que sea mayor (artículo 10.2 de la ley del impuesto). Lo consultas en la Sede Electrónica del Catastro con tu DNI, certificado digital o Cl@ve (preguntas frecuentes del Catastro). En el ejemplo suponemos que el valor de referencia no pasa de 200.000 €.
Los requisitos del tipo joven, uno por uno
Para pagar el 8 % en lugar del 9 % tienes que cumplir todo esto, según los artículos 13 y 4 de la Ley 13/1997:
- Tener menos de 35 años. La ley habla de «jóvenes menores de treinta y cinco años».
- Que sea tu primera vivienda habitual. Se usa el concepto de vivienda habitual del IRPF (Impuesto sobre la Renta de las Personas Físicas).
- Tener la renta dentro del límite. La suma de tu base liquidable general y de la del ahorro del IRPF no puede pasar de 30.000 € en declaración individual ni de 47.000 € en conjunta. La ley no precisa qué ejercicio cuenta: pregúntalo a la Agència Tributària Valenciana (ATV).
- Comprar en escritura pública. La compra tiene que constar en escritura, o formalizarse así dentro del plazo para declarar.
- El valor decide el tipo, no el derecho. Si la vivienda vale más de 180.000 €, el tipo joven es el 8 %, que la Conselleria de Hacienda confirma en su página de beneficios fiscales 2026; si vale 180.000 € o menos, es el 6 %.
Si compras con otra persona, el tipo joven solo se aplica «por la parte que estos adquieran», es decir, a tu parte. El ITP se declara con el modelo 600 en el plazo de un mes desde el día de la compra (artículo 14 ter), por la sede electrónica de la Generalitat. Todos los tipos reducidos de la comunidad están en la guía del ITP en la Comunitat Valenciana 2026.
¿Te llega con el 20 % ahorrado? Hipoteca y aval ICO
El Banco de España explica que el importe de la hipoteca depende de la tasación y que, normalmente, llega como máximo al 80 % de ese valor («La tasación no solo es un mero trámite»). No es un límite legal, sino la práctica habitual. Como además los gastos los pagas tú, ahorrar solo el 20 % del precio no suele bastar («Consejos para firmar tu primera hipoteca»). Si la tasación sale por debajo del precio, el préstamo baja con ella.
Para hacerte una idea de la cuota: en agosto de 2026, el tipo de interés medio al inicio fue del 3,16 % en las hipotecas sobre viviendas a tipo fijo y del 2,95 % en las de tipo variable (INE, Estadística de Hipotecas). Es una media, no una oferta. Con 160.000 € al 3,16 % y un plazo supuesto de 30 años (cuota constante, sistema francés), pagarías 688,45 € al mes. Como orientación, el Banco de España señalaba en 2021 que, en general, las entidades estiman que las cuotas de todas tus deudas no deberían superar el 30-35 % de los ingresos (Banco de España); y por ley el banco estudia tu empleo, ingresos, ahorros y deudas (artículo 11 de la Ley 5/2019).
Si te falta entrada, la línea de avales del ICO (Instituto de Crédito Oficial) puede cubrir el hueco. Requisitos principales, según la ficha del ICO:
- Como máximo dos compradores, y ninguno puede haber cumplido 36 años el día de la firma del préstamo.
- Primera vivienda, habitual y permanente, sin haber tenido otra en propiedad.
- Residencia legal en España durante los dos años anteriores y un patrimonio neto de hasta 150.000 € por comprador (adenda del convenio publicada en el BOE).
- Ingresos: en la provincia de Valencia el límite es 5,5 veces el IPREM (Indicador Público de Renta de Efectos Múltiples) por comprador, para préstamos firmados desde el 19 de junio de 2026 (nota de prensa del ICO). Con la equivalencia del ICO (4,5 veces = 37.800 € brutos al año), serían unos 46.200 €: cálculo nuestro, no cifra publicada.
- Precio máximo en la Comunitat Valenciana: 250.000 € (tabla de precios máximos del ICO).
El aval es gratuito y cubre hasta el 20 % del préstamo (el 25 % si la vivienda tiene calificación energética D o superior). El préstamo puede llegar al 100 % del menor entre tasación y precio, y tiene que superar el 80 % de ese valor. Se pide en un banco adherido (lista del ICO), que decide la concesión, hasta el 31 de diciembre de 2027. En el ejemplo, con un préstamo del 90 % (180.000 €), la entrada baja a 20.000 € y necesitarías 36.517,41 €: con tus 40.000 € te quedarían 3.482,59 € para la tasación, las copias y el IVA de notaría y registro. La cuota, con las mismas hipótesis, sería de 774,51 €. Más detalle en hipoteca joven y aval ICO.
El Real Decreto-ley 29/2026 prevé además una línea TU CASA de préstamos públicos al 0 % (hasta el 20 % del valor de la vivienda, con un máximo de 50.000 €; artículo 19), pero en octubre de 2026 seguía pendiente de convalidación por el Congreso y sus condiciones de acceso aún no se habían fijado, así que no cuentes con ella hasta que se confirme.
Qué cambia si…
- …el piso vale 180.000 €. Entras en el 6 %: 10.800 € de ITP. El tipo se aplica a todo el valor, no por tramos, así que superar el límite cambia la cuenta de golpe: a 181.000 €, al 8 %, serían 14.480 €.
- …tu renta pasa del límite, ya has tenido otra vivienda habitual o tienes 35 años o más. Pagas el 9 % general: 18.000 €, 2.000 € más que en el ejemplo.
- …compras a medias con tu pareja y tu pareja no cumple. Su mitad tributa al 9 % (9.000 €) y la tuya, al tipo joven. Si para el límite de 180.000 € cuenta el valor de toda la vivienda, tu mitad iría al 8 % (8.000 €): 17.000 € en total. El texto no aclara cómo se mide ese límite cuando compras solo una parte, así que confírmalo con la ATV.
- …compras sin hipoteca. El ITP es el mismo, porque pedir un préstamo no figura entre los requisitos del tipo joven. Eso sí, necesitarías 216.517,41 €, más las copias, el IVA de notaría y registro y la gestoría, si contratas una.
Qué revisar antes de firmar las arras
Con las arras te comprometes antes de la escritura, así que llega con las cuentas hechas (repasa cómo funciona el contrato de arras):
- El valor de referencia en la Sede del Catastro, para saber sobre qué base pagarás.
- Tu renta en la declaración del IRPF, comparada con los 30.000 € o 47.000 € del tipo joven.
- La nota simple del Registro de la Propiedad, para comprobar quién figura como titular y si consta alguna carga.
- La tasación. La pagas tú y eliges el tasador homologado; el banco debe aceptar una tasación válida que le lleves, sin cobrarte sus comprobaciones (Real Decreto-ley 24/2021, artículo 20).
- La FEIN (Ficha Europea de Información Normalizada, la oferta vinculante): el banco te la tiene que dar al menos 10 días naturales antes de firmar el préstamo (Ley 5/2019).
- Quién paga la notaría, por escrito.
- Después de firmar: el modelo 600 dentro del mes y la inscripción en el Registro, que te protege frente a terceros (artículo 32 de la Ley Hipotecaria).
Si quieres probar con tu precio y tus ahorros, puedes calcular los gastos de compra y la hipoteca en el simulador.
Fuentes
BOE · Ley 13/1997 de la Generalitat, art. 4 (límites de renta) · 2026 (texto consolidado)
BOE · Ley 13/1997 de la Generalitat, art. 14 ter (plazo) · 2026 (texto consolidado)
Generalitat Valenciana · Sede electrónica, trámite «Declaración modelo 600» · 2026
Generalitat Valenciana, Conselleria de Hacienda · Beneficios fiscales 2026 (ITPAJD) · 2026
Ministerio de Hacienda · Tributación autonómica. Medidas 2026, capítulo IV · 2026
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 7 · 1993 (texto consolidado)
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 8 · 1993 (texto consolidado)
BOE · Real Decreto Legislativo 1/1993, Ley del ITP y AJD, art. 10 · 1993 (texto consolidado)
BOE · Ley 37/1992 del IVA, art. 20 · 1992 (texto consolidado)
BOE · Ley 37/1992 del IVA, art. 90 · 1992 (texto consolidado)
Dirección General del Catastro · Preguntas frecuentes sobre el valor de referencia · 2026
BOE · Real Decreto 1426/1989, Arancel de los Notarios, anexo I · 1989 (texto consolidado)
BOE · Código Civil, art. 1455 · 1889 (texto consolidado)
BOE · Ley Hipotecaria, art. 32 · 1946 (texto consolidado)
BOE · Ley 5/2019 de contratos de crédito inmobiliario, art. 14 · 2019 (texto consolidado)
BOE · Ley 5/2019 de contratos de crédito inmobiliario, art. 11 · 2019 (texto consolidado)
Banco de España · Portal del Cliente Bancario, «La tasación no solo es un mero trámite» · 2024
Banco de España · Portal del Cliente Bancario, «Consejos para firmar tu primera hipoteca» · 2021
BOE · Real Decreto-ley 24/2021, libro primero, art. 20 · 2021 (texto consolidado)
INE · Estadística de Hipotecas, agosto de 2026 (datos provisionales) · 2026
ICO · Entidades adheridas a la Línea de Avales para primera vivienda · 2026
ICO · Precios máximos por comunidad autónoma de la Línea de Avales · 2024
BOE · Resolución de 23 de junio de 2026, Adenda del Convenio MIVAU-ICO (BOE-A-2026-14404) · 2026
BOE · Real Decreto-ley 29/2026, art. 19 (línea TU CASA) · 2026